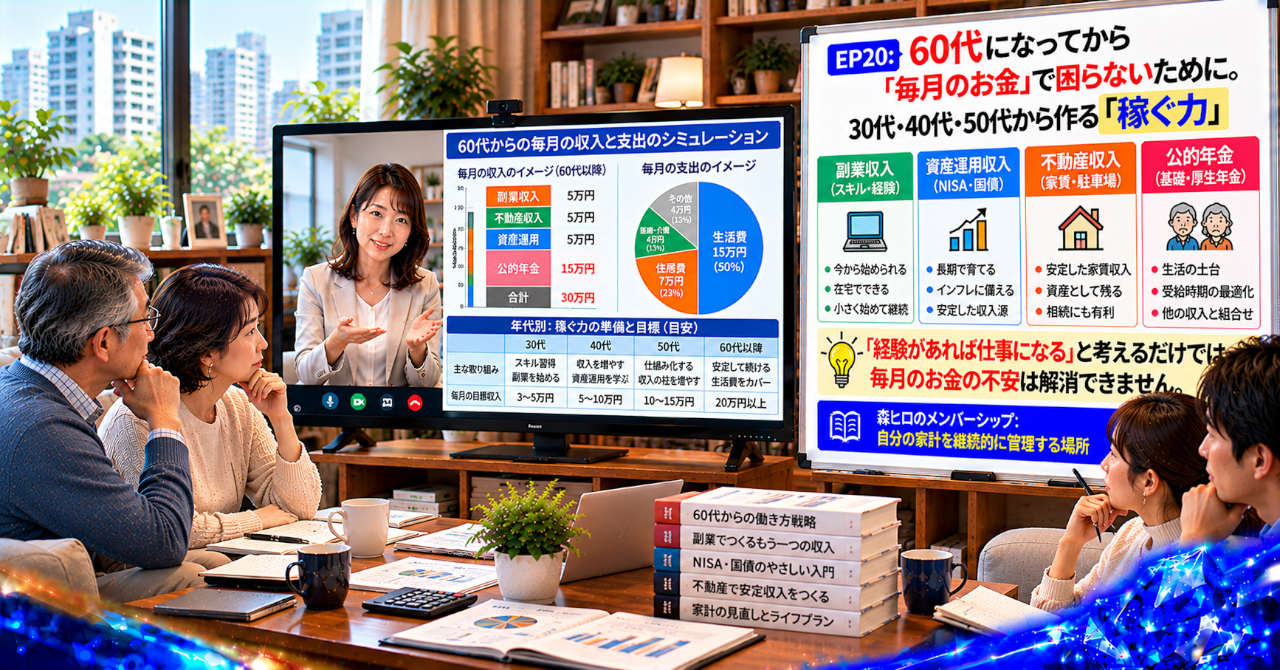
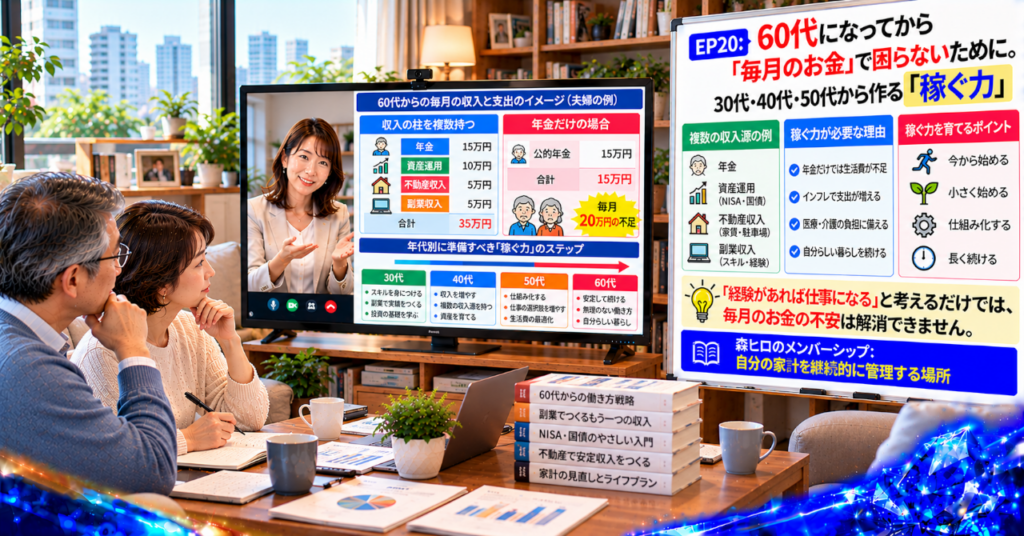
数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
60代になったとき、毎月のお金はどこから入ってくるのでしょうか。
年金と貯蓄だけで足りるのか。今の仕事を続けられるのか。
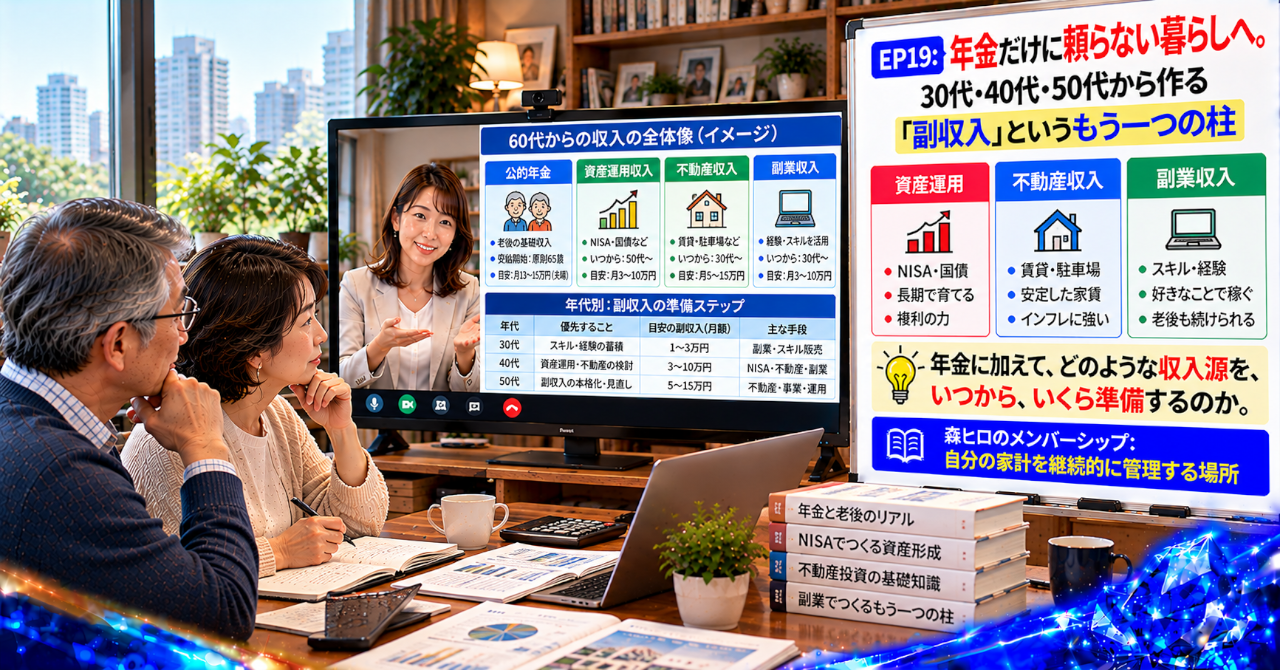
今回は、30代・40代・50代のうちから考えておきたい「稼ぐ力」と、定年後の収入設計についてお話しします。
【幻想|60代になっても今と同じように働ける】
今の会社に残れば、60代になっても仕事は続けられる。
長年の経験があるのだから、定年後も何かしらの収入は得られる。
そう考えている人は、少なくないと思います。
現役時代は、毎月の給与が入ることを前提に生活を組み立てています。住宅ローンを払い、食費や光熱費を支払い、家族のためにお金を使う。
毎月の収入があるから、多少の出費があっても生活を続けられます。
ところが、60代になると働き方が変わることがあります。
再雇用で給与が下がる。勤務日数が減る。役職がなくなり、仕事内容も変わる。
会社に残れることと、現役時代と同じ条件で働けることは別です。
「働ける」という期待だけでは、毎月の生活費を支える収入までは決まりません。
年金があるから大丈夫だと思っていても、毎月の支出との間に差があれば、その不足を補う必要があります。
【違和感|働く予定はあっても収入額が見えていない】
定年後も働くつもりだという話はよく聞きます。
けれども、その仕事で毎月いくら手元に残るのかまで考えている人は、どれくらいいるでしょうか。
年金の見込額や貯蓄残高を確認していても、生活費との差額を計算していない。
自分の経験を活かせる仕事があるかどうかも、具体的には決まっていない。
この状態では、将来への不安が消えないのも無理はありません。
私は建築業界で30年、戸建住宅の営業や設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
仕事を通じて感じてきたのは、経験を持っていることと、その経験を必要とする人に届けられることは違うという点です。
経験や技術は、相手に価値として伝わり、対価につながって初めて収入になります。
60代以降の仕事も、同じ視点で考える必要があります。
【誤解|働き続ければ毎月のお金は何とかなる】
「60代になっても働けばよい」
その考え方には、見落としやすい部分があります。
仕事が見つかるかどうかだけでなく、何時間働けるのか、どのような仕事を任されるのか、収入はいくらになるのかという条件です。
体力や家庭の事情によって、働ける時間が変わることもあります。
会社の制度や雇用条件が変わることもあります。
働く意思があることと、希望する金額を稼げることは同じではありません。
人は短期的な裏技を求めるものです。
しかし、定年後の収入は、退職してから急に作れるとは限りません。
自分の経験をどのような仕事に変えられるのか。誰に必要とされるのか。現役時代から考える時間が、将来の選択肢を広げます。
【構造|毎月の不足額を把握しないまま働く】
60代以降の家計を考えるとき、出発点になるのは毎月の不足額です。
考え方は、次の式で整理できます。
毎月必要な生活費 − 年金などの定期収入 = 補うべき金額
たとえば、毎月の生活費が25万円で、年金などの定期収入が20万円なら、差額は5万円です。
この金額を、貯蓄の取り崩しで補うのか、副収入で補うのかによって、将来の資産残高は変わります。
副収入があっても、売上から経費や税負担を差し引いた後に、いくら残るのかを見なければなりません。
不動産収入なら、家賃から管理費や修繕費、空室の影響などを考える必要があります。
NISAも、将来の資産形成や計画的な取り崩しに役立つ可能性がありますが、運用成果は保証されません。
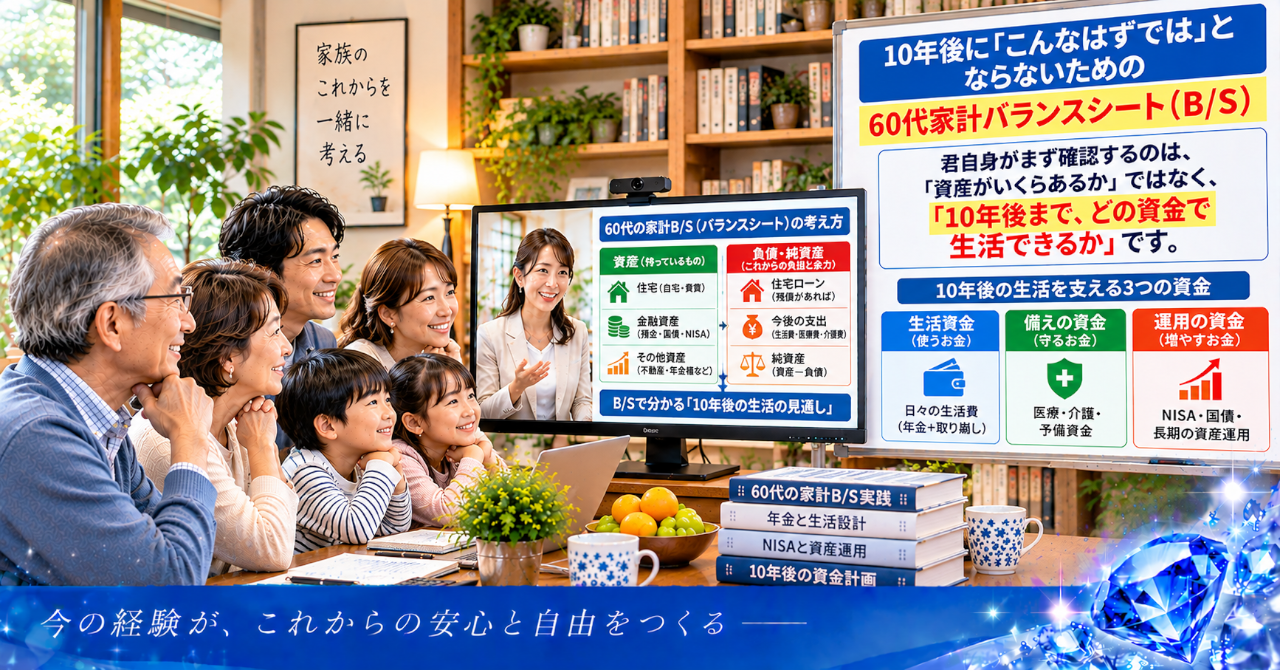
こうした収入と支出を家計のB/Sに整理すると、預貯金やNISA、不動産などの資産と、住宅ローンなどの負債を一緒に確認できます。
毎月のキャッシュフローも見える化し、収入の変化や支出の増加を把握する。
数字の記録や集計を自動化できれば、管理の負担も抑えられます。
家計は、残高だけでなく、毎月のお金の流れで見る必要があります。
【盲点|収入があることと続けられることは違う】
60代以降の収入を「あるか、ないか」だけで考えると、肝心な部分を見落とします。
毎月いくら得られるのか。何歳まで続けられるのか。仕事に必要な費用を差し引いて、いくら手元に残るのか。
この三つを考えずにいると、収入があるのに生活費が足りないという状況も起こり得ます。
副業や個人事業であれば、仕事を受けるための流入、問い合わせにつながる導線、契約や成約までの流れも必要です。
Webで仕事をつくる場合も、アクセス数だけでは売上は決まりません。問い合わせ率や成約率(CVR)を確認し、反応を見ながら改善することになります。
稼ぐ力は、仕事を続ける力だけではなく、収入が生まれる仕組みを育てる力でもあります。
【設計|森ヒロなら、毎月の不足額から稼ぐ力を見る】
私なら、60代以降の暮らしを貯蓄額だけでは判断しません。
毎月いくら必要なのか。年金はいくら見込めるのか。給与や副収入で、どこまで補えるのか。
この関係を一つの家計として見ます。
そのうえで、自分の経験やスキルを誰に提供できるのかを考えます。
長年の仕事で身につけた知識も、相手の困りごとと結びつかなければ収入にはなりません。
小さな仕事から実績を積み、提供できる価値を確かめていく。
売上だけでなく経費や税負担も記録し、毎月の手取りを確認する。
その結果を家計B/Sに反映し、収入と支出の変化に合わせて見直していく。
60代以降の稼ぐ力は、現役時代から育てる収入の柱です。
年金、給与、副収入、不動産収入、NISA資産。それぞれの役割を分けて考えることで、収入を一つに頼らない家計設計につながります。
【行動|自分は何で毎月いくら稼げるのか】
毎月の生活費と年金見込額を確認し、不足する金額を把握する。
そのうえで、自分の経験やスキルを、60代以降の仕事に変えられるかを考える。
60代になってから収入の心配を始めるのではなく、30代・40代・50代の今から、自分は何で毎月いくら稼げるのか。
その問いに向き合うことが、将来の選択肢をつくる出発点になります。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
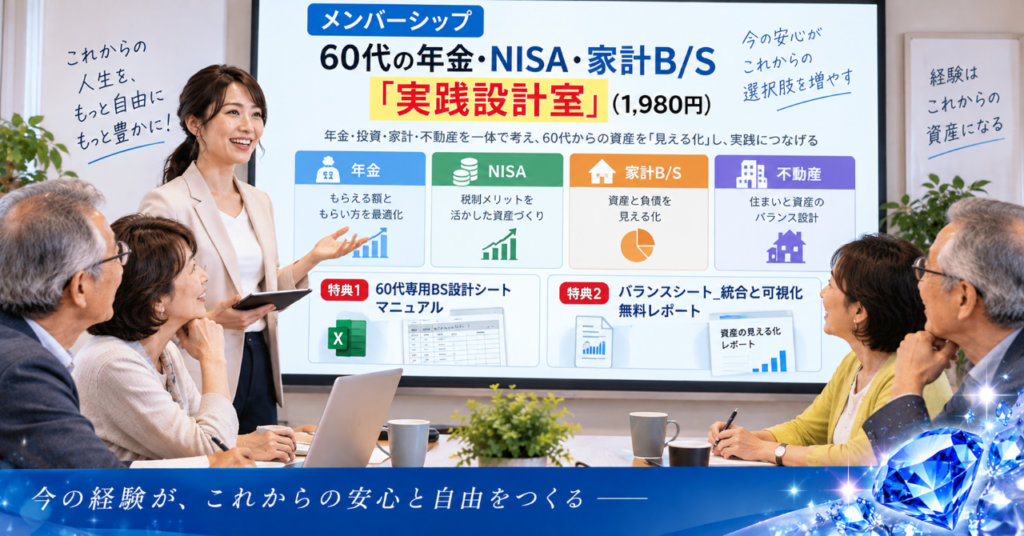
自分の稼ぐ力を育てながら、毎月のお金の流れも管理してみませんか。
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
年金・NISA・住宅・不動産・副収入を別々に考えるのではなく、家計全体を一つのB/Sとして捉え、将来のお金の流れを継続的に確認するための情報をお届けしています。
① 60代専用BS設計シート_マニュアルVol1
家計の資産と負債を整理し、自分の財務状況を確認するための設計資料です。
② バランスシート_統合と可視化_無料レポートVol1
家計の数字を一つに集め、資産と負債の関係を見える形にするための資料です。
③ メンバー特典マガジン
年金・NISA・住宅・家計管理などを、継続的に学ぶためのコンテンツです。
④ 60代の年金・NISA「老後収入設計5点セット」
老後の収入や資産管理を考えるための実践資料です。
無料記事では、60代以降の収入と支出のズレ、その原因や判断軸を考えてきました。
その先にあるのは、自分の場合、毎月いくら必要で、年金や副収入をどう組み合わせればよいのかという具体的な家計設計です。
収入を増やすことと、家計を守ること。その両方を一つの設計図にする視点が必要です。
※プラン内容・料金・特典の提供条件は、メンバーシップの案内ページでご確認ください。
【お問い合わせ・ご相談】
自分の経験やスキルを活かした収入づくり、年金と副収入を組み合わせた家計設計について考えたい方へ。
家計B/Sやキャッシュフローの見える化、60代に向けた生活設計についてのお問い合わせは、下記フォームから受け付けています。
30代から育てる稼ぐ力を、60代の収入設計につなげる。
【注意事項】
本記事は、年金・家計管理・副収入・資産運用などに関する一般的な情報提供を目的としています。個別の税務処理や確定申告については、必要に応じて税理士にご相談ください。
副業や個人事業を始める場合は、勤務先の就業規則や契約内容を確認してください。副収入には経費や税負担が発生する場合があり、売上がそのまま手取りになるわけではありません。
資産運用には元本割れなどのリスクがあります。NISAの運用成果や副収入、不動産収入など、将来の収益を保証するものではありません。最終的な投資判断や事業上の意思決定は、ご自身の責任において行い、必要に応じて専門家にご相談ください。
年金の受給額や受給条件は、加入期間や報酬記録など個人の状況によって異なります。具体的な年金見込額は、日本年金機構などの公的機関でご確認ください。
不動産取引に関する個別の判断については、不動産会社や宅地建物取引士などの専門家にご相談ください。
本記事は、特定の副業や金融商品を推奨するものではありません。収入や制度の条件は個人の状況によって異なります。
本記事内のコンテンツは著作権により保護されています。無断転載・無断再配布を禁じます。
https://serverstyle.biz/second-income/
https://serverstyle.biz/60s-financial-plan/
\ 最新情報をチェック /

コメント