数ある情報の中から、この記事を読んでくださり、ありがとうございます。
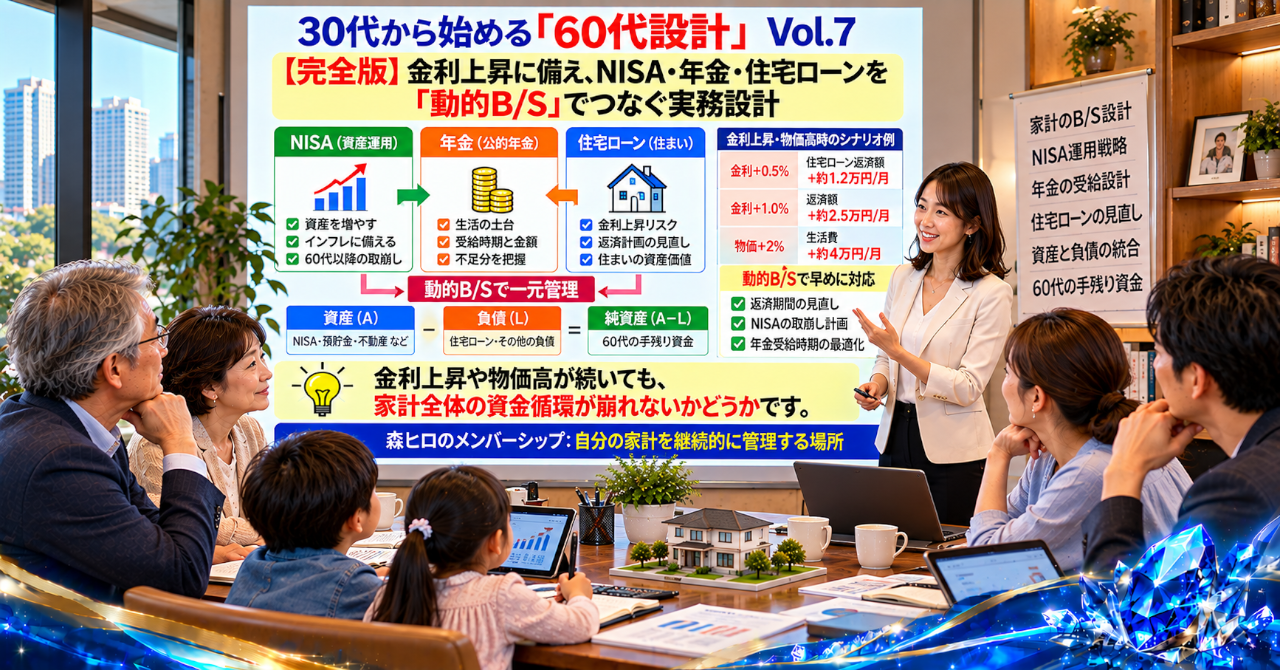
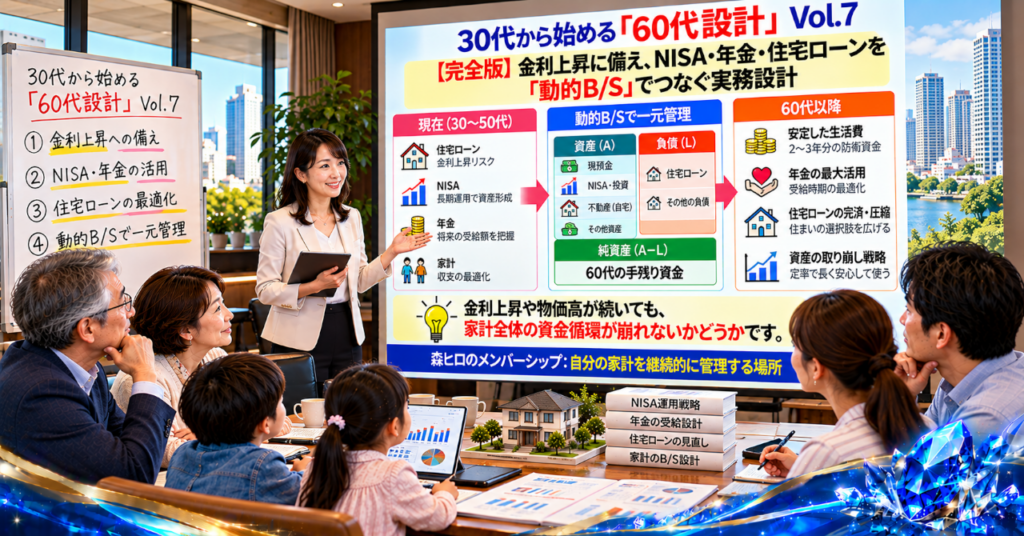
この連載では、30代から60代以降の家計を考え、住宅ローン、NISA、年金、防衛資金をひとつの仕組みとして捉えてきました。
今回お伝えしたいのは、資産を増やす方法だけではありません。
資産が増えているのに、家計を守る現金が先に不足する。その食い違いを、数字で見つける設計です。
建築業界で30年以上、住宅営業、設計、積算、現場事務、建築関連のIT業務に携わってきた経験を踏まえ、家計をひとつの構造として考えていきます。
【問題|個別の安心が家計全体の安心とは限らない】
住宅ローンは毎月返済できている。
NISAは少しずつ積み上がっている。
将来は公的年金も受け取れる見込みがある。
こうして並べると、家計は順調に見えます。
ところが、これらを別々に管理していると、ひとつの疑問が残ります。
住宅ローンを返しながらNISAを保有し、年金生活へ移行するとき、手元の現金はいくら残っているのか。
この問いに、すぐ数字で答えられるでしょうか。
NISAの評価額が増えていても、住宅ローンの返済が続けば、毎月の現金収支は別の動きをします。
年金の見込み額が分かっていても、実際の受給額や税金、社会保険料、住まいの維持費を差し引かなければ、暮らしに使える金額は見えてきません。
住宅の価値も同じです。
土地や建物に資産価値があっても、その価値を日々の生活費としてそのまま使えるわけではありません。売却や住み替えを考えるなら、取引費用や住み替え先の費用も生じます。
つまり、家計には「資産があること」と「必要なときに使えるお金があること」の違いがあります。
無料記事Vol.1では、生活設計と住宅ローン、NISA、年金のつながりを考えました。
Vol.2では住宅の施工リスク、Vol.3では給与と年金、Vol.4では年金生活と住宅ローン、Vol.5では住宅価値と手残り、Vol.6では1,800万円の防衛資金を扱いました。
それぞれの問題を通じて見えてきたのは、個々の数字だけを管理しても、家計全体の将来までは読み切れないという事実です。
本当の問題は、金利上昇そのものではなく、金利や支出が変化したときに家計全体がどう動くかを把握できていないことです。
【事例|住宅ローンもNISAも順調なのに現金が減っていく】
ここでは、仕組みを理解するための仮想ケースを考えます。特定の世帯の実績ではなく、家計の動きを確認するためのモデルです。
30代の会社員が住宅を取得し、住宅ローンの返済を続けながら、毎月NISAへ積み立てています。
仕事は順調で、収入も安定しています。預金もあり、NISAの評価額も少しずつ増えています。
本人は、住宅ローンを返済しながら資産形成も進んでいるので、将来への備えはできていると考えています。
しかし、家計を長い時間軸で確認すると、別の動きが見えてきます。
教育費が増え、住宅設備の交換や修繕が必要になり、生活費も上昇する。住宅ローンが変動金利型であれば、契約条件や金利の動きによって将来の返済負担が変わる可能性もあります。
この時点でNISAの積立額を維持することが、家計にとって最善とは限りません。
預金が薄くなっているのに積立を続ければ、急な支出に対応するため、NISAの売却や借入れを検討する場面が出てくるかもしれません。
60代になってから年金生活へ移ると、給与収入が減る一方で、住宅の維持費や生活費は続きます。
NISAを保有していても、必要な支出に対して現金が足りなければ、資金繰りの不安は消えません。
資産形成に成功しているように見える家計でも、現金が必要になる時期と資産を使える時期がずれていれば、資金繰りは苦しくなります。
問題が表面化してから慌てて対応するのではなく、資金が薄くなる時期を前もって見つける。そのために、家計の数字を同じ時間軸に並べて見る必要があります。
【比較|AとBでは何が違うのか】
Aは、住宅ローン、NISA、年金を別々に管理する家計です。
住宅ローンは毎月の返済額を確認し、NISAは評価額と運用成績を見て、年金はねんきん定期便などで将来の見込みを確認します。
それぞれの管理方法に問題があるわけではありません。
ただし、個別の数字を確認しているだけでは、将来の家計全体で何が起きるかを判断しにくくなります。
一方、Bは住宅ローン残高、現金、NISA、年金見込み、住まいの維持費を一枚のB/Sに統合し、時間の経過に沿って確認する家計です。
Aが「今の返済額はいくらか」「NISAはいくらになったか」を見るのに対し、Bは「数年後に現金がいくら残るか」「年金受給後の収支はどう変わるか」まで考えます。
同じ年収、同じ住宅、同じ積立額でも、将来の支出を見込んで現金を確保している世帯と、残高が増えていることだけを見ている世帯では、変化への対応力が異なります。
ここでいうB/Sは、現在の資産と負債を記録するだけの表ではありません。
現在のB/Sを起点に、将来の収支と残高の変化を重ねていくことが、動的B/Sの考え方です。
ただ、考え方を理解するだけでは、自分の家計をどう組み替えればよいのかまでは分かりません。
住宅ローンを優先して返済するべきなのか。NISAの積立を維持するべきなのか。現金をどの程度残すべきなのか。
その判断は、運用利回りと借入金利を比べるだけでは決まりません。
ここからは、実際の数字を使って家計を組み立てる方法を見ていきます。
【構造|数字で見ると家計の耐久力はどう変わるか】
動的B/Sを組み立てるとき、最初に行うのは、家計に関係する数字を同じ場所に集めることです。
住宅ローンの残高、現金残高、NISAの評価額、年金の見込み額、毎月の生活費、住宅の維持費を別々の資料から拾い、同じ表で確認できる状態にします。
たとえば、次のような仮想世帯を考えます。
35歳の会社員世帯で、住宅ローン残高が3,500万円、現金が400万円、NISAの評価額が300万円あるとします。毎月の生活費と住居費などを合わせた支出は30万円です。
→ 記事の続きはnoteへ
30代から始める「60代設計」Vol.7:【完全版】金利上昇に備え、NISA・年金・住宅ローンを「動的B/S」でつなぐ実務設計はこちら
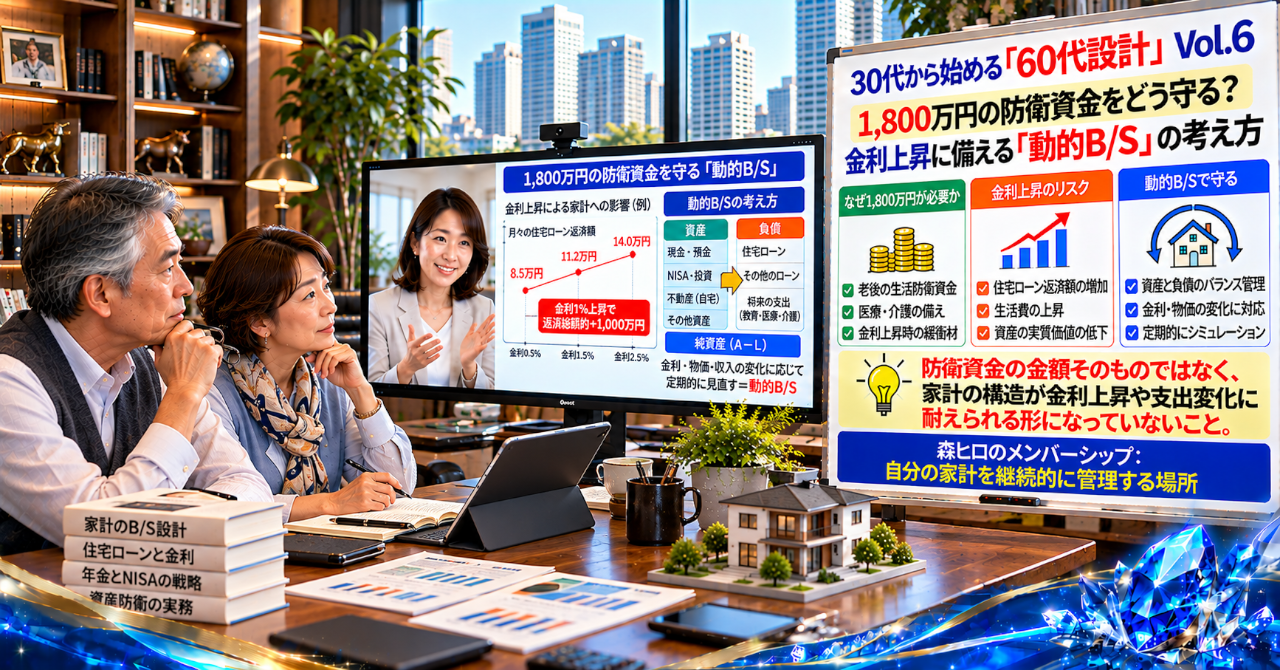
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
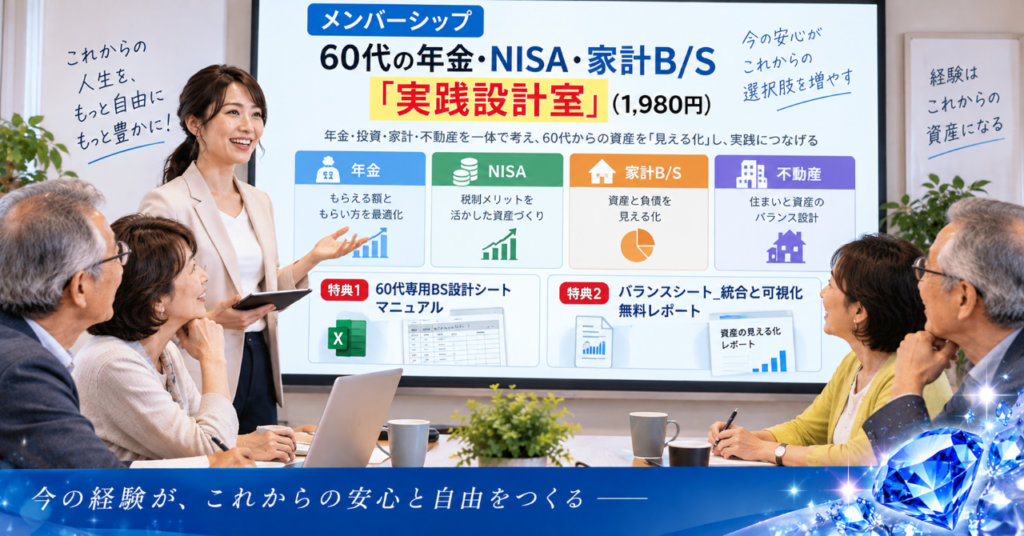
家計は、年齢や収入、住まいの状態によって変わります。一度設計したら終わりではなく、変化に合わせて数字を更新していくことが必要です。
「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方や資料を扱っています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、メンバー特典マガジン、老後収入設計5点セットを、日々の家計を見直すための土台として活用できます。
【注意事項】
※本記事は一般的な情報提供を目的としています。税務上の個別判断については税理士にご相談ください。
※資産運用にはリスクが伴い、投資元本が保証されるものではありません。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において行い、必要に応じて税理士、弁護士等の専門家にご相談ください。
※本記事の不動産に関する説明は一般的な情報提供です。個別の不動産取引や建物の施工・劣化に関する判断は、不動産会社、宅地建物取引士、建築士等の専門家にご相談ください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※本記事内の試算数値は説明用の仮定であり、将来の金利、物価、投資成果、年金額を予測・保証するものではありません。
※本記事のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
1,800万円の防衛資金をどう守る?金利上昇に備える「動的B/S」の考え方
手遅れになる前に、金利上昇と住宅価値・年金の手残りをB/Sで見える化する
年金生活でNISAを取り崩す前に。金利上昇と物価高から住宅ローンをどう守るか
基本給を上げると年金が変わる。60代の住宅ローン繰り上げ返済で差がつく理由
\ 最新情報をチェック /

コメント