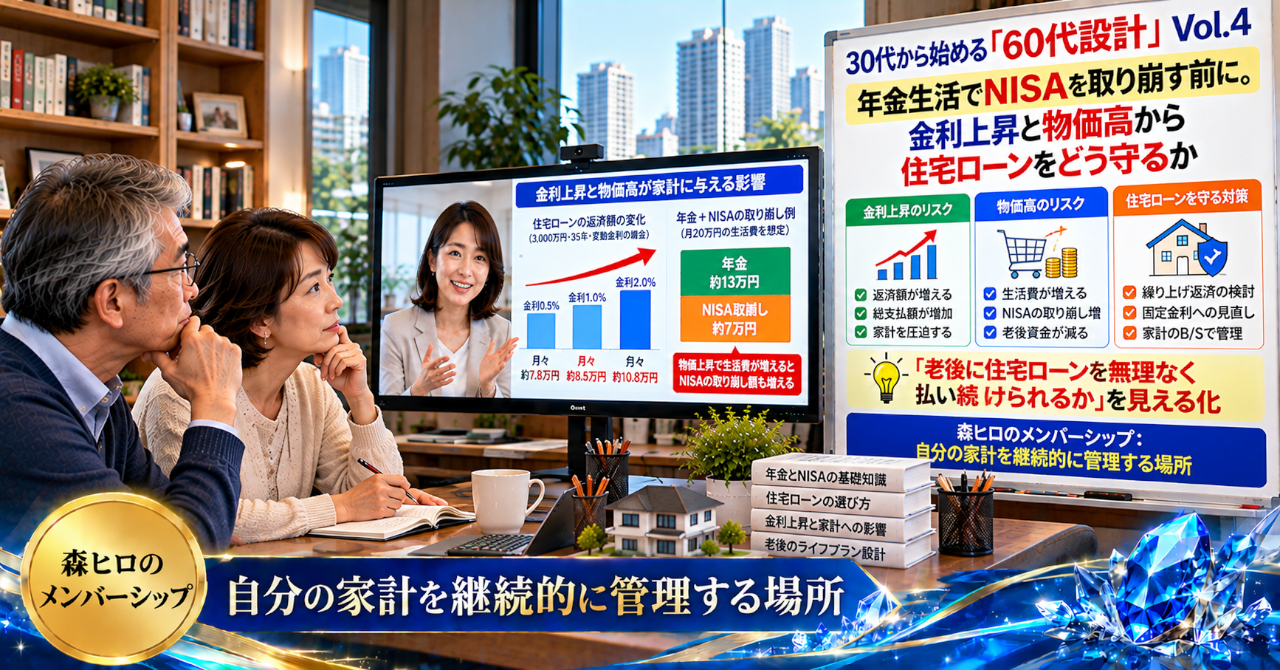
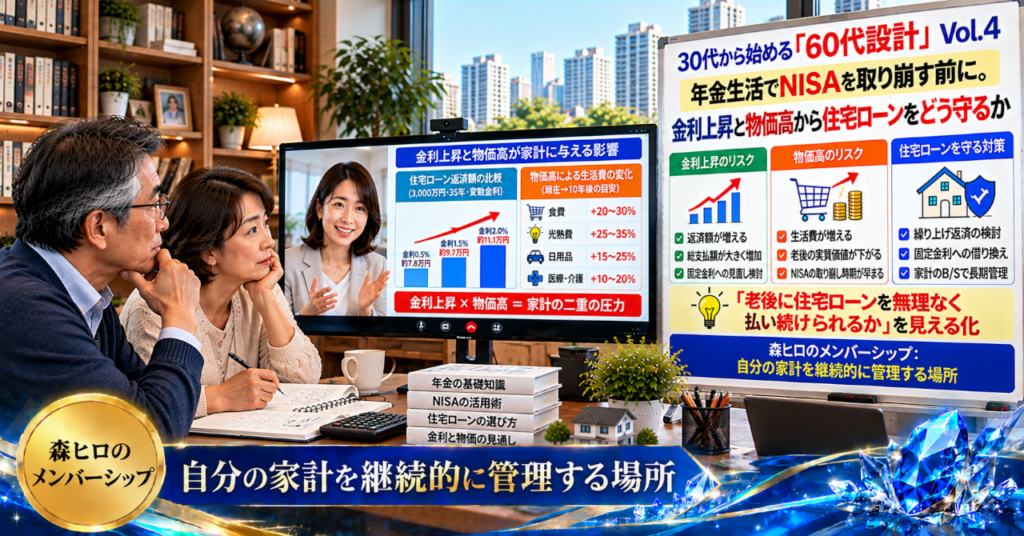
数ある資産運用や住宅ローンの記事の中から、ここに立ち寄っていただきありがとうございます。
NISAで資産を増やす。
住宅ローンを返す。
年金で生活する。
一つずつ見ると、それぞれ正しい話に見えます。
ところが60代の家計では、この三つが別々に動いているわけではありません。
金利が上がり、物価も上がったとき、どこからお金を出すのか。
この順番を決めないままNISAの取り崩しを考えると、思わぬところで家計が崩れます。
【幻想|NISAを取り崩せば住宅ローンは払える】
「住宅ローンが少しくらい増えても、NISAを取り崩せばいい」
そんな考え方を持つ人は少なくありません。
現役時代なら、給与収入があります。
住宅ローンが増えても、売上増加や昇給などで収入が伸びる可能性もあります。
ところが、年金生活に入ると事情が変わります。
収入は現役時代ほど自由には増えません。
その一方で、食品や光熱費などの生活コストは上がることがあります。
住宅ローンの金利まで上がれば、収入が固定される中で支出だけが膨らむ構造になります。
そこでNISAを取り崩せばいい、と考える。
一見すると合理的です。
でも、そのNISAが必要な時期に下落していたらどうでしょうか。
【違和感|老後資金ばかり見て住居費が抜けている】
森ヒロが住宅営業や設計、積算などの現場を30年見てきて感じるのは、ここです。
「老後資金」という言葉には強い関心が集まります。
年金はいくらになるのか。
NISAはいくら貯まるのか。
何歳から取り崩せばいいのか。
ところが、老後の住居費が毎月いくら残るのかになると、急に見えにくくなります。
住宅ローンは、毎月引き落とされる固定費です。
しかも金利タイプによっては、金利環境の変化が返済負担に影響します。
NISAの運用益を住宅ローンへ回す考え方そのものが悪いわけではありません。
問題は、そのお金を「いつ」「いくら」「どの資産から」出すのかが決まっていないことです。
Webでも、アクセスを増やすだけでは成約につながりません。
流入から導線、CVRまで見て、どこで数字が落ちているのかを確認します。
家計も同じです。
NISAの残高だけでは、老後のキャッシュフローは見えません。
【誤解|足りなければNISAから出せばいい】
「住宅ローンが増えたらNISAを取り崩す」
この発想には、一つの落とし穴があります。
NISAは現金そのものではなく、価格が変動する資産を含む可能性があります。
生活費が必要な時期と、資産価格が下がる時期が重なれば、計画していた金額を取り崩すことが難しくなる場合があります。
さらに物価高が続けば、住宅ローン以外の生活費も増えていきます。
つまり、住宅ローンだけをNISAで補えば終わる話ではありません。
住宅費、生活費、税負担、予備費まで同時に動くからです。
人は短期的な裏技を求める。
しかし、老後の家計で必要なのは、裏技よりも「どのお金を、どの目的に使うか」という設計です。
【構造|金利上昇と物価高は家計の両側から効いてくる】
ここで家計を一つの流れとして見てみます。
年金という固定収入が入る。
住宅ローンを支払う。
生活費を支払う。
税金や社会保険などの負担もある。
残ったお金を貯蓄やNISAへ回す。
ところが金利上昇が起きれば、住宅ローン側から家計を圧迫します。
物価高が起きれば、生活費側から圧迫します。
収入が同じでも、家計に残るキャッシュフローは小さくなります。
ここでNISAを取り崩す。
すると資産残高が減り、将来の生活費を支える資産も小さくなります。
もちろん、計画的取崩しが必要な場面はあります。
問題は、NISAを「住宅ローン不足分を埋める財布」として扱ってしまうことです。
不動産収入がある家庭なら、その収入も含めて考える必要があります。
年金、NISA、不動産収入。
それぞれの入金時期と金額を家計B/Sに並べることで、ようやく全体像が見えてきます。
【盲点|本当に怖いのはNISAの残高ではない】
NISAを始めると、どうしても評価額が気になります。
「いくら増えた」
「何%上がった」
そんな数字を毎月確認する。
一方で、住宅ローンについては「今月も払えた」で終わってしまう。
この二つを別々に管理すると、家計の弱点が見えません。
本当に見るべきなのは、ローンを払いながら生活を維持し、資産をどこまで残せるかです。
NISAを取り崩すことで毎月の返済ができても、その結果として資産が減り続ければ、別の問題が生まれます。
反対に、住宅ローンを急いで減らして手元資金が薄くなれば、突発的な支出への耐久力が落ちます。
どちらか一方だけを正解にする話ではありません。
家計全体のキャッシュフローを見る話です。
【設計|森ヒロなら、NISAより先に住宅費を見る】
森ヒロなら、NISAの出口から考えません。
住宅ローンが毎月いくら必要なのか。
金利が変わった場合にどうなるのか。
年金はいくら見込めるのか。
NISAをどの時期に、どれだけ計画的に取り崩すのか。
不動産収入があるなら、維持費や税負担を差し引いて実際にいくら残るのか。
こうした数字を一つのB/Sに並べます。
管理の自動化ができる部分は、データを蓄積して変化を追います。
給与や年金、ローン、NISA、不動産収入を見える化すれば、数字が変わったときの判断も早くなります。
Webでデータ分析を行い、流入、導線、CVRを確認しながらPDCAを回すように、家計にも「数字を見る習慣」が必要になります。
住宅ローンを返すためにNISAを使うのではなく、家計全体からNISAの役割を決める。
この順番だけでも、見える景色は変わります。
【行動|「今払える」から「60代でも崩れない」へ】
母親から、こんな言葉を聞いたとします。
「今払えるかじゃなくて、年金生活でも崩れないかを見なさい」
短い言葉ですが、住宅ローンを考えるときには大きな違いがあります。
金利が上がったとき。
物価が上がったとき。
NISAが下落したとき。
それでも生活を続けられるのか。
NISAを取り崩せるかではなく、取り崩さなくても耐えられる家計なのか。
そこまで見て、初めてNISAの出口戦略が意味を持ちます。
では、実際に住宅ローン、年金、NISA、不動産収入を一つの家計B/Sに並べたとき、どこまで現金を残せばいいのか。
金利上昇時に「返す」のか「持つ」のか。
NISAをいつから、どの割合で取り崩すのか。
この具体的な数字の判断は、Vol.7の「動的B/S」で扱う領域です。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
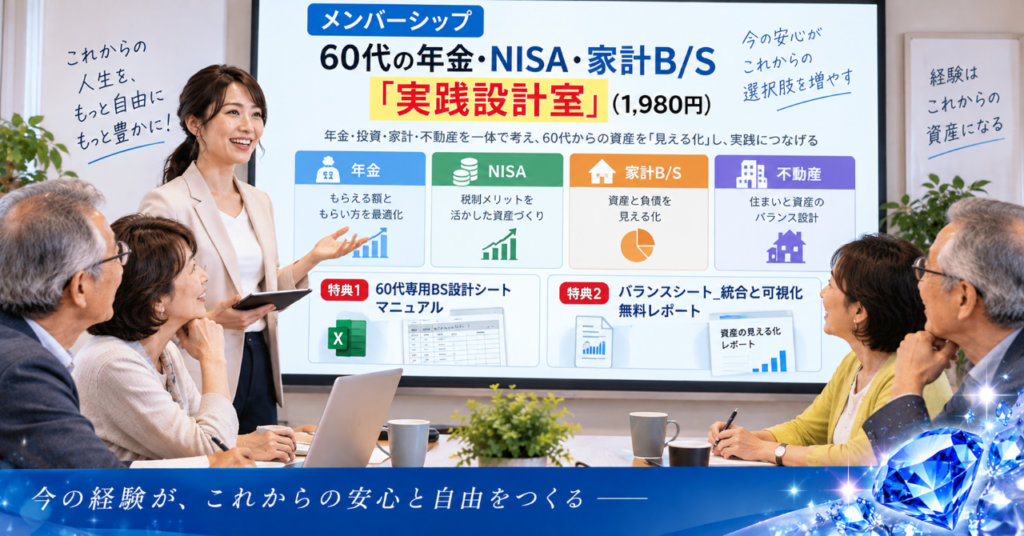
自分の家計を継続的に見える化する場所として、森ヒロのメンバーシップでは、60代の年金・NISA・家計B/S「実践設計室」を運営しています。
60代専用BS設計シート、B/S統合と可視化の無料レポート、メンバー特典マガジン、老後収入設計5点セットなどを用意しています。
【注意事項】
※本記事は税務・資産運用・住宅ローン・不動産などに関する一般的な情報提供を目的としています。個別の税務処理については、税理士などの専門家にご相談ください。
※資産運用には価格変動などのリスクが伴います。最終的な投資判断は、ご自身の資産状況、収入、支出、リスク許容度などを踏まえてご判断ください。
※個別の住宅ローンについては、契約内容、金利タイプ、返済期間などによって条件が異なります。具体的な判断については、金融機関や専門家への確認をおすすめします。
※個別の不動産取引については、不動産会社または宅地建物取引士などの専門家にご相談ください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※NISAを含む資産運用では、取り崩し時期や金額によって資産残高の推移が大きく異なります。本記事は特定の投資方法や取り崩し方法を推奨するものではありません。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
30代から始める「60代設計」Vol.3:基本給を上げると年金が変わる。
\ 最新情報をチェック /

コメント