数ある住宅や資産運用の記事の中から、
ここに立ち寄っていただきありがとうございます。
今の家計が黒字なら、将来も何とかなる。
持ち家があるから、老後の住まいには困らない。
年金が入れば、生活も落ち着く。
そう考えたくなる気持ちは、よく分かります。
ただ、毎月の収支が黒字であることと、
60代の家計が安定していることは別の話です。
金利が上がり、住宅価値が変わり、
年金から保険料などが差し引かれる。
そのとき、自分の家計に何が残るのか。
今回は、住宅ローン、持ち家、年金、
NISAを一つのB/Sで見る意味を考えます。
【幻想|今の家計が回れば老後も大丈夫】
住宅ローンを毎月返済できている。
生活費を払っても、少しは貯蓄できている。
そんな状態なら、
将来も大きな問題は起きないと思いたくなります。
持ち家があれば、住む場所も確保できている。
年金が入るようになれば、給与がなくなっても何とかなる。
けれど、ここには見落としがあります。
今の家計が回っている理由は、
現役時代の給与収入に支えられているからかもしれません。
60代になると、収入の構造が変わります。
住宅ローンが残り、修繕費が発生し、物価が上がる可能性もあります。
それでも、持ち家の価値や年金の手残りを確認しないままで、
本当に安心できるのでしょうか。
【違和感|今は大丈夫と将来も大丈夫は違う】
建築業界で30年、住宅営業や設計、
積算などの実務に携わってきた森ヒロが感じる違和感があります。
それは、「今は大丈夫」という感覚を、
「将来も大丈夫」という判断に置き換えてしまうことです。
住宅ローンの返済額は、毎月の明細で確認できます。
一方で、10年後の住宅価値や、
年金から保険料などを差し引いた手残りは、
日常生活では見えにくい数字です。
だからこそ、目に見える返済額だけで安心してしまいます。
Webの仕事でも、
アクセスが増えたという理由だけで
成果を判断することはありません。
流入から導線、CVRまで確認し、
どこで成果が変わったのかをデータ分析します。
家計も同じです。
毎月の収支だけでは、
資産と負債が将来どう残るのかまでは分かりません。
【誤解|毎月の黒字が将来の安心を保証する】
毎月の収支が黒字なら、家計は健全だと思いがちです。
しかし、その黒字が給与収入に支えられているなら、
定年後も同じ状態が続くとは限りません。
金利上昇によって住宅ローンの負担が変わる可能性があります。
住宅価値も、立地や建物の状態、市場環境によって変動します。
さらに、年金は額面どおりの金額が
そのまま生活費に使えるとは限りません。
介護保険料や健康保険料などの負担も考える必要があります。
家計の黒字だけを見ていると、
資産が減っていることや、
将来の選択肢が狭くなっていることに気づきにくいのです。
【構造|資産・負債・手残りは一緒に動いている】
住宅ローンの残高は負債です。
持ち家は資産ですが、購入価格と現在の価値が同じとは限りません。
NISAも資産の一つですが、価格変動があります。
年金は将来の収入を支える一方、
実際に使える金額は税金や社会保険料などの
負担によって変わります。
これらを別々に見ていると、
家計全体の状態をつかみにくくなります。
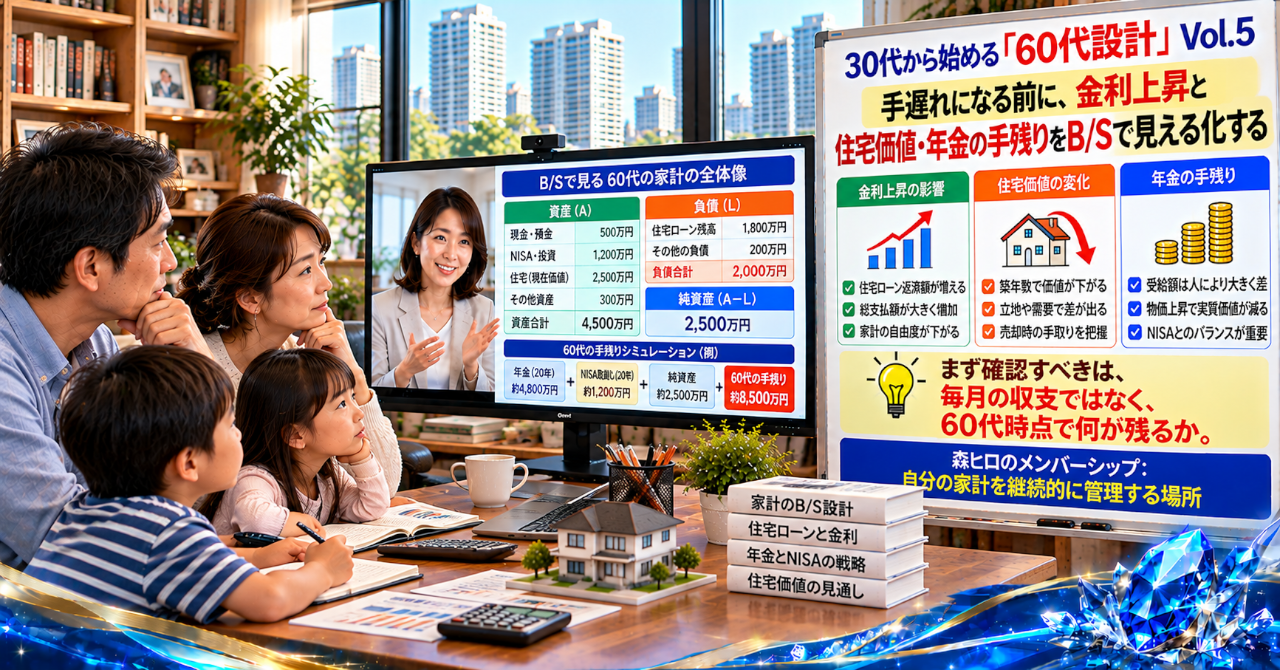
そこで役立つのが、家計のB/S、つまりバランスシートです。
資産から負債を差し引き、どれだけの純資産が残るのかを見る。
さらに、毎月の収入と支出を重ねれば、
日々の生活を支えるキャッシュフローも確認できます。
金利が上がったとき、住宅価値が下がったとき、
年金の手残りが想定より少なかったとき。
それぞれの変化が家計全体にどう影響するのか。
ここまでつなげて初めて、将来の弱点が見えてきます。
【盲点|持ち家があっても現金が残るとは限らない】
持ち家があることと、自由に使えるお金があることは違います。
住宅の価値が高くても、住宅ローンの残債が大きければ、
純資産は想像より小さいかもしれません。
反対に、ローンが少なくても、
修繕費や生活費を支払う現金が足りなければ、
家計は苦しくなります。
NISAを取り崩せば補える場合もあります。
ただし、相場が下落している時期に売却すれば、
想定していた金額を確保できない可能性があります。
不動産収入があっても、維持費や税負担を差し引いた後にいくら残るのかを見なければ、生活費には結びつきません。
資産を持っていることと、必要なときに使えるお金があることは別です。
この違いを見落とすと、帳簿上は資産があるのに、
毎月の支払いに困る状態も起こり得ます。
【設計|森ヒロなら、半年ごとに家計B/Sを見直す】
森ヒロなら、住宅ローンだけを見て判断しません。
住宅ローンの残債、持ち家の現在価値、
年金の手残り、NISAの残高を一つの表に並べます。
年金については、額面だけでなく、
税金や社会保険料などを差し引いた後の金額を確認します。
住宅については、ローン残高だけでなく、
将来の修繕費や維持費も考えます。
NISAについては、残高を増やすことだけでなく、
必要な時期に計画的に取り崩せるかを考えます。
そして、半年ごとに数字を更新します。
金利、住宅価値、年金の見込額、資産残高が変われば、
家計の見通しも変わるからです。
一度作った計画を信じ続けるのではなく、
変化に合わせて見直す。
データの蓄積や管理の自動化を取り入れれば、
数字の変化も追いやすくなります。
売上増加を狙う仕事でも、
コスト増加を無視して成果は判断できません。
家計も同じで、収入だけでなく支出や負債まで見える化し、
PDCAを回す必要があります。
【行動|60代で何が残るかを自分の数字で見る】
母親から、こんな言葉をかけられたとします。
「払えるかどうかだけじゃなく、60代で何が残るかを見なさい」
住宅ローンの残債。
持ち家の現在価値。
介護保険料や健康保険料などを差し引いた年金の手残り。
この三つを並べるだけでも、今まで見えていなかった不安に気づくかもしれません。
毎月の黒字ではなく、60代で残る資産と使える現金を見る。
そこから、家計防衛の考え方が変わります。
では、金利が上がり、住宅価値が変わり、年金の手残りも想定と違ったとき、どの資産を守り、どこまで現金を残せばいいのでしょうか。
その判断には、単に数字を並べるだけでなく、変化に応じて資産と負債を更新する仕組みが必要になります。
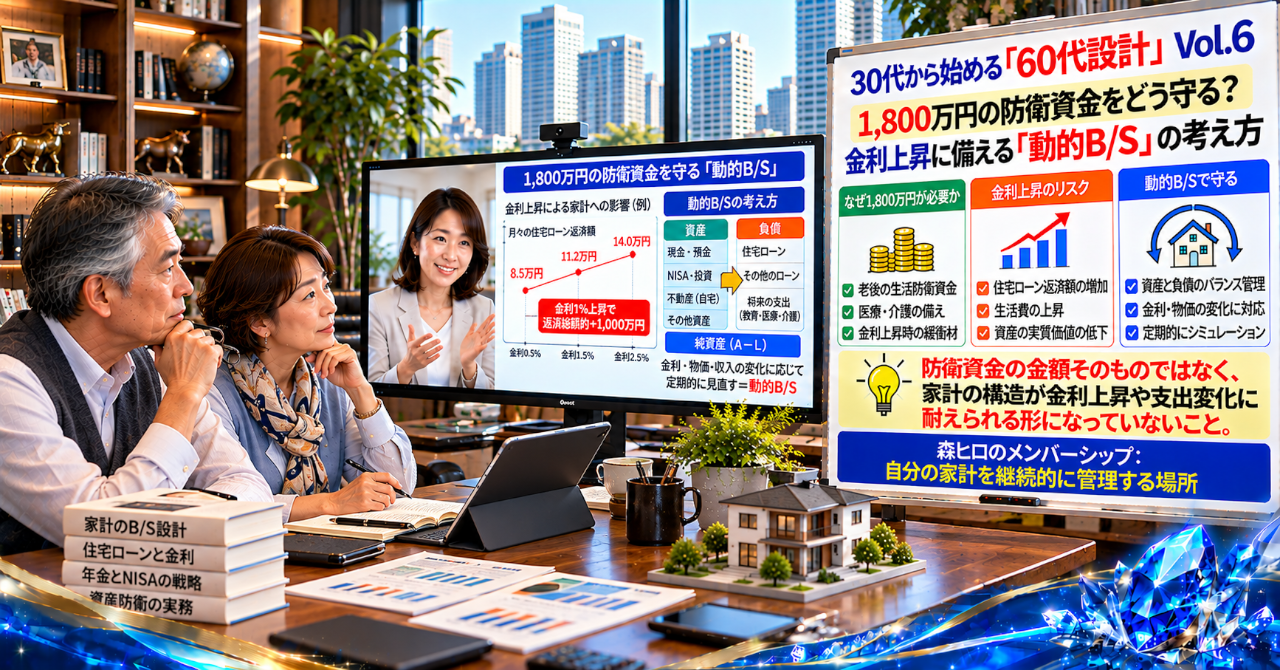
Vol.6では、1,800万円の防衛資金をどう守るかという視点から、
金利上昇に備える「動的B/S」の考え方へ進みます。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
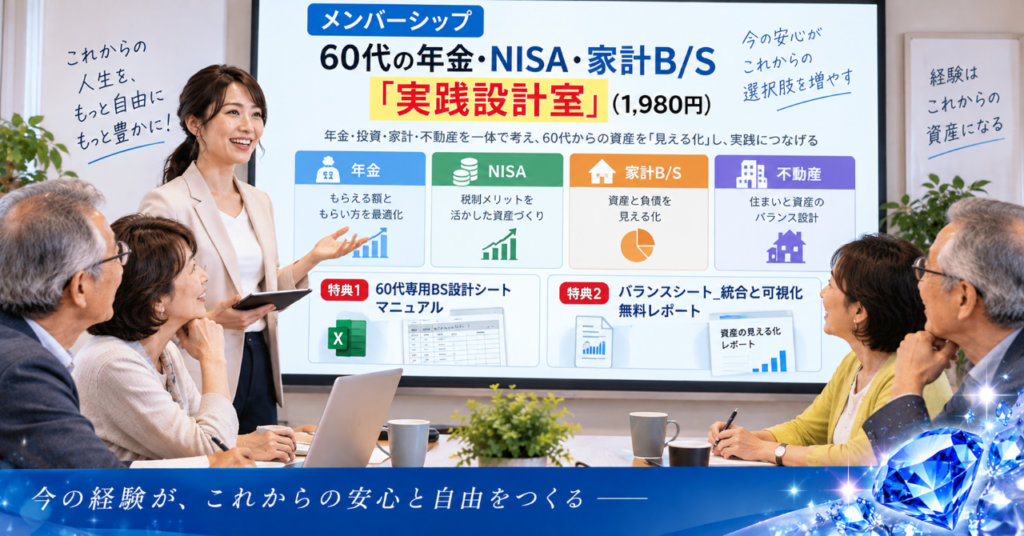
自分の家計を継続的に見える化する場所として、森ヒロのメンバーシップでは、60代の年金・NISA・家計B/S「実践設計室」を運営しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化の無料レポート、メンバー特典マガジン、老後収入設計5点セットを用意しています。
住宅ローン、年金、NISA、不動産などを別々に見るのではなく、自分の家計全体を継続的に管理するための考え方を深めたい方に向けた場所です。
【注意事項】
※本記事は一般的な情報提供を目的としています。個別の税務処理については税理士にご相談ください。
※資産運用にはリスクが伴います。投資や資産配分に関する判断は、ご自身の資産状況やリスク許容度を踏まえ、必要に応じて専門家にご相談ください。
※個別の不動産取引については、不動産会社または宅地建物取引士などの専門家にご相談の上、ご自身の責任で判断してください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※住宅価値、金利、年金の手残りは条件によって変わります。本記事は将来の価格や収入を保証するものではありません。
※住宅価値は実際の売却価格を保証するものではありません。住宅ローン残高と住宅の評価額を比較する際は、評価方法や売却時の諸費用も考慮してください。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
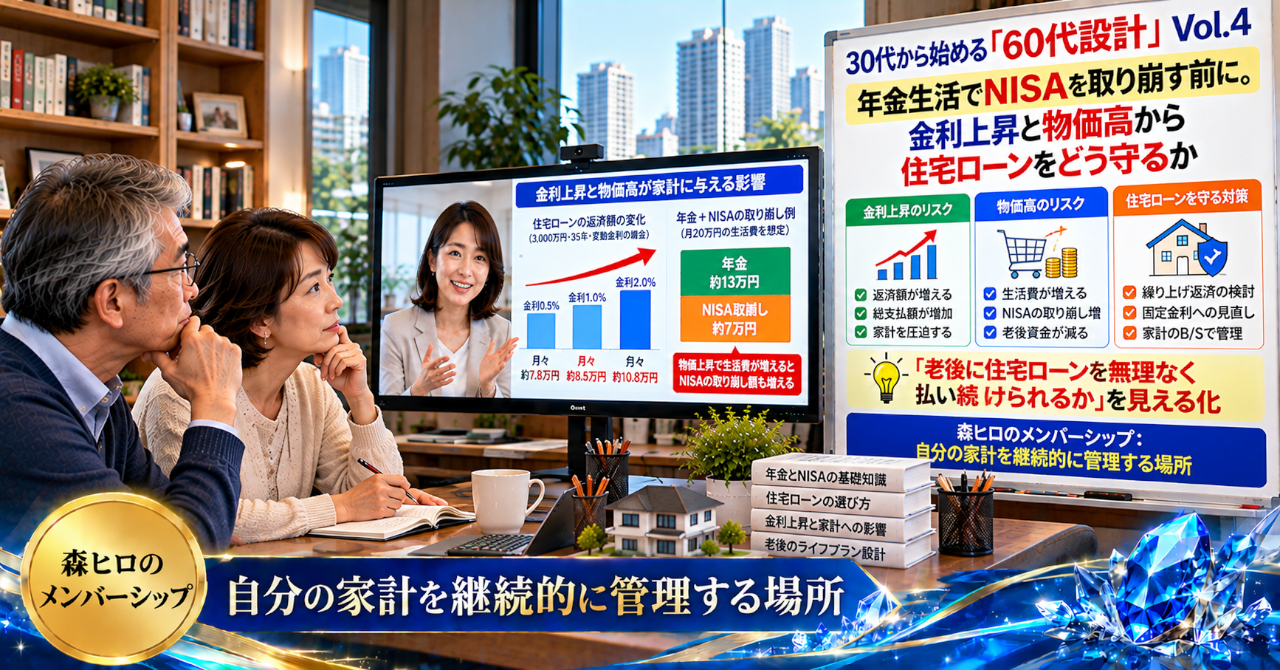
30代から始める「60代設計」Vol.4:年金生活でNISAを取り崩す前に。
30代から始める「60代設計」Vol.3:基本給を上げると年金が変わる。
\ 最新情報をチェック /

コメント