お忙しいなか、数ある記事の中から立ち寄っていただき、ありがとうございます。
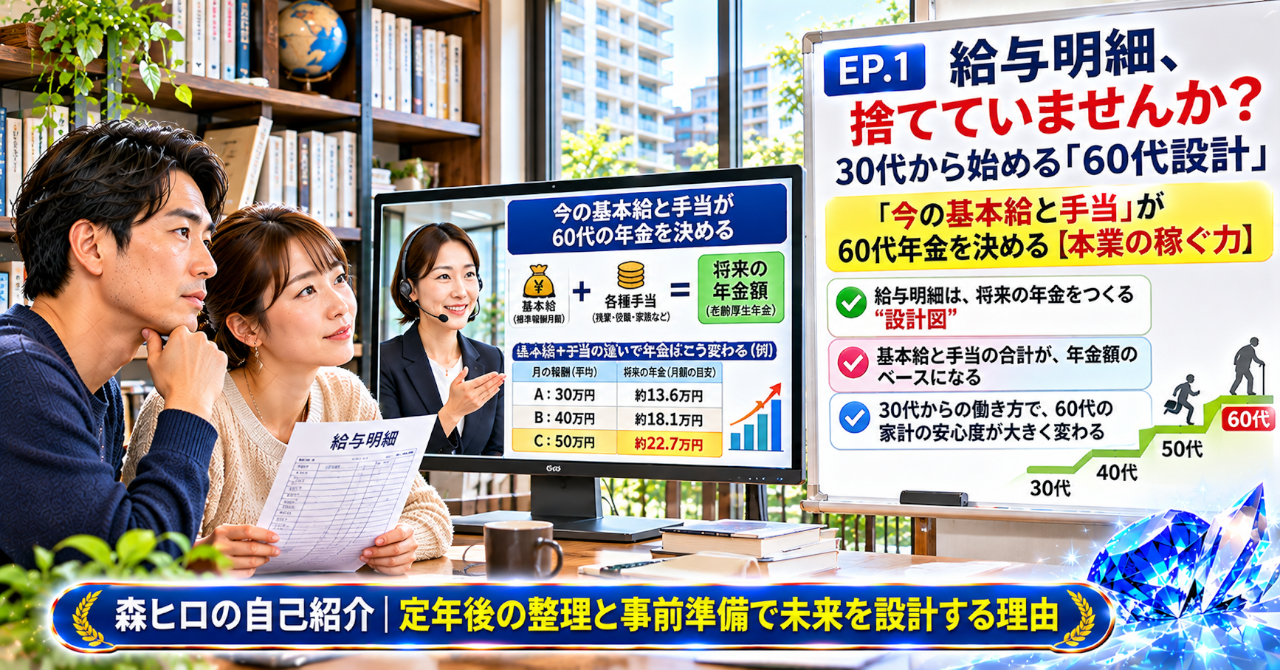
今回お伝えしたいのは、毎月受け取る給与明細の見方です。
給与明細は、今月いくら使えるかを確認するだけの書類ではありません。
30代から始める「60代設計」では、今の給与が将来の年金や生活資金にどうつながるかを考える手がかりになります。
毎月、給与が振り込まれる。
総支給額を見て、手取り額を確認する。
住宅ローンや生活費を差し引き、残ったお金を貯蓄や投資に回す。
多くの人にとって、給与明細はそのための確認資料になっているのではないでしょうか。
けれど、そこに少し見落としがあります。
【幻想】総支給額が同じなら、将来の年金も同じなのか
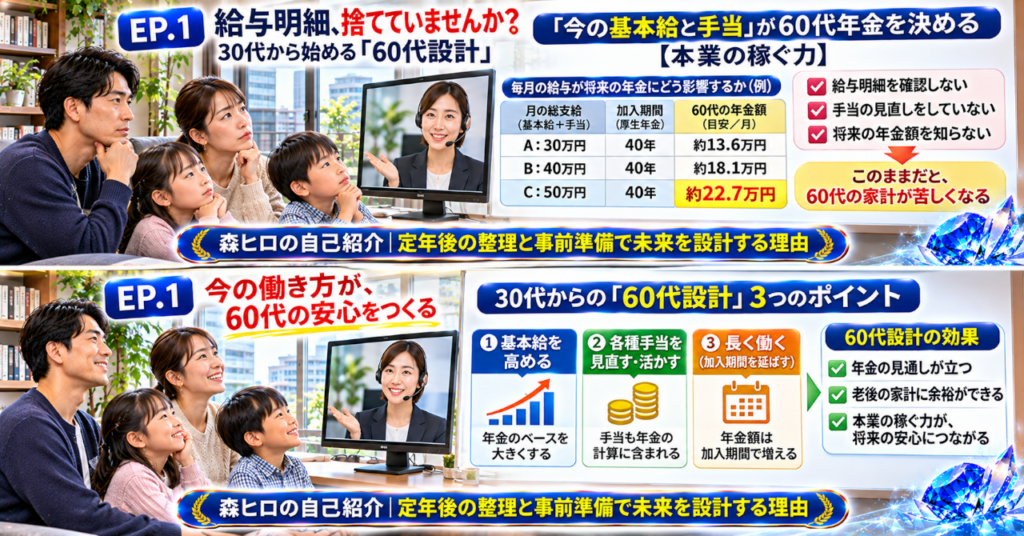
給与明細を見るとき、総支給額と手取り額を確認して終わっていませんか。
基本給がいくらで、どんな手当がついているのか。
残業手当や通勤手当、役職手当がどのように構成されているのか。
そこまで気にしている人は、意外と少ないように感じます。
毎月の給与が安定していれば、将来も何とかなる。
会社で長く働いていれば、年金もそれなりに受け取れる。
そんな安心感があるのかもしれません。
しかし、60代になってから自分の年金や家計を確認しても、働き方や貯蓄、住宅ローンを調整できる期間は限られます。
「総支給額が同じなら、将来の年金も同じ」
本当にそうでしょうか。
今の給与の中身を知らないまま、将来の生活設計を考えていることに、少し立ち止まる必要があります。
【違和感】給与明細を捨てることで失うもの
私が気になるのは、給与明細を確認したあと、そのまま捨ててしまう人がいることです。
給与明細は、今月の収入を確認するためだけの資料ではありません。
そこには、どのような働き方をして、どのような報酬を受け取ってきたのかという記録が残っています。
建築業界で30年以上、住宅営業、設計、積算、現場事務、IT関連の仕事に携わってきました。
その経験から感じるのは、数字を見るだけでは、その数字が生まれた背景までは分からないということです。
住宅の見積もりでも、総額だけを見て判断すると、材料費や施工費、諸経費の違いを見落とします。
給与も同じです。
総支給額という一つの数字だけでは、働き方の中身までは見えてきません。
給与明細を捨てることは、60代の家計を考える手がかりまで捨てていることにならないか。
そんな違和感があります。
【誤解】基本給だけを見ても、年金の全体像は分からない
厚生年金の計算に使われるのは、基本給だけではありません。
通勤手当、残業手当、役職手当、住宅手当など、一定の条件に該当する報酬も対象になります。
これらを含む報酬をもとに標準報酬月額が決まり、厚生年金保険料や将来の年金額の計算に関係します。
つまり、基本給が同じでも、手当の構成や報酬の推移によって、標準報酬月額が異なる場合があります。
賞与についても、毎月の給与とは別に標準賞与額という仕組みで扱われます。
厚生年金の報酬に含まれる主な給与項目
| 給与項目 | 厚生年金上の扱い |
|---|---|
| 基本給 | 原則として対象 |
| 残業手当 | 原則として対象 |
| 通勤手当 | 原則として対象 |
| 役職手当 | 原則として対象 |
| 住宅手当 | 原則として対象 |
| 家族手当 | 原則として対象 |
| 年3回以下の賞与 | 標準賞与額として別途扱う |
| 年4回以上の賞与 | 原則として標準報酬月額の対象 |
ここで気をつけたいのは、総支給額が多ければ必ず有利になるという単純な話ではないことです。
働き方が変われば、残業手当も変わります。
役職が変われば、基本給や手当の構成も変わります。
総支給額だけを見て安心していると、給与の中身と将来の年金のつながりを見落とします。
なお、厚生年金の報酬には、労働の対価として支給されるものが原則として含まれます。出張旅費や退職金など、すべての支給項目が対象になるわけではありません。
また、給与明細に記載された金額が、そのまま年金額に反映されるわけではありません。標準報酬月額や標準賞与額、加入期間などをもとに計算されます。
【構造】給与・社会保険・年金を別々に考えていないか
給与明細の問題は、見ていないことだけではありません。
本当の問題は、給与、社会保険料、将来の年金を、それぞれ別のものとして考えてしまうことです。
毎月の給与は、生活費や住宅ローンの支払いに使われます。
給与からは社会保険料や税金が差し引かれます。
そして、厚生年金の加入記録や報酬の記録は、将来の年金額につながっていきます。
この流れは、毎月の家計だけを見ていても分かりません。
たとえば、収入が増えても、住宅ローンや生活費が同時に増えれば、手元に残るお金は思ったほど増えないことがあります。
税負担や社会保険料も、家計のキャッシュフローに影響します。
さらに、60代では年金収入に加え、NISAや不動産収入などを組み合わせた生活設計も考えることになります。
ここで必要になるのが、家計全体のB/S設計です。
給与は収入の入口であり、年金は将来の収入の一部です。
その間には、支出、貯蓄、投資、住宅ローンという複数の流れがあります。
一枚の給与明細だけで将来を判断できない理由は、ここにあります。
【盲点】見落としているのは給与明細の数字ではない
給与明細を見ると、今月はいくら増えたのか、手取りはいくら残ったのかに目が向きます。
しかし、その総支給額は、どのような報酬で構成されているのでしょうか。
固定的な手当と、毎月変動する残業手当では性質が違います。
一時的に収入が増えた月と、長期間にわたって安定した報酬を受け取っている状態も同じではありません。
見落としているのは、数字そのものではなく、その数字が将来の家計につながっていく仕組みです。
人は短期的な裏技を求める。
しかし、60代の生活を守るのは、目先の収入を増やす工夫だけではありません。
今の稼ぐ力を把握し、将来の支出と資産をつなぐことです。
給与明細は、その出発点になります。
【設計】森ヒロなら、給与を60代までの流れで見る
私なら、給与明細を今月の手取りを確認する書類としてだけでは見ません。
この働き方は60代まで続けられるのか。
今の基本給と手当は、どのような構成になっているのか。
社会保険料を差し引いたあと、家計にいくら残るのか。
そして、将来の年金や生活資金にどうつながるのか。
こうした視点で考えます。
給与が増えても、生活費や住宅ローンが増えれば、資産は思うように残りません。
反対に、収入の構造を把握していれば、NISAへの積立、不動産収入の活用、将来の計画的取り崩しも考えやすくなります。
給与、年金、住宅、投資を別々に管理するのではなく、一つの家計B/Sとして見る。
本業の稼ぐ力を把握することが、30代から始める「60代設計」の土台になります。
【行動】次の行動は給与明細36か月分の確認
給与明細を捨てる前に、直近36か月分を振り返ってみてください。
基本給、固定手当、変動手当、賞与、厚生年金保険料の推移を確認する。
その記録を、ねんきん定期便やねんきんネットの情報と照らし合わせる。
36か月分の給与明細は、働き方や報酬の変化を把握するための資料になります。
ただし、これだけで将来の年金額を計算できるわけではありません。年金額の確認には、過去の加入記録や報酬記録も必要です。
そこから見えてくるのは、今月の収入だけではありません。
自分がどのような働き方で60代を迎えようとしているのか。
その答えを考える材料になります。
給与の内訳から年金、住宅、NISAまでを一つにつなぐ家計管理については、森ヒロのメンバーシップでも取り上げています。
【次回予告】EP.2:実家や土地を眠らせない!
30代から始める「60代設計」。
相続した土地・建物を手堅く活かす「不動産・投資活用」の【資産運用の力】。
給与だけでは、60代の生活資金を支えきれない場合があります。
そのとき、実家や土地という不動産をどう考えるのか。
所有しているだけの不動産と、収入を生み出す不動産の違いを考えていきます。
【森ヒロの自己紹介】
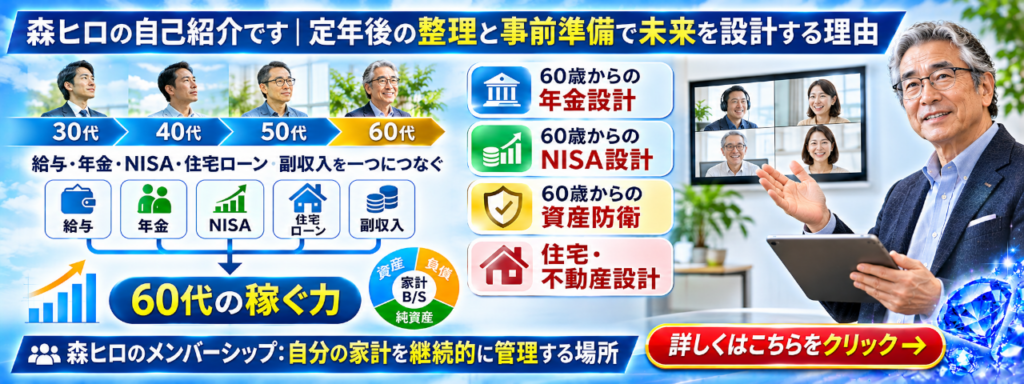
住宅・不動産業界30年の経験をもとに、60代からの資産防衛、家計B/S、NISA、不動産活用について発信しています。
森ヒロの自己紹介|定年後の整理と事前準備で未来を設計する理由
お問い合わせ
記事内容や家計設計、Webサイトに関するお問い合わせは、こちらからご連絡ください。
【注意事項】
本記事は一般的な情報提供を目的としています。
厚生年金の具体的な受給額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。個別の年金記録については、日本年金機構等の公的情報をご確認ください。
税務上の個別判断については税理士にご相談ください。
資産運用には価格変動や元本割れなどのリスクが伴います。最終的な投資判断はご自身の責任で行ってください。
個別の不動産取引については、不動産会社または宅地建物取引士等にご相談ください。
本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【森ヒロのメンバーシップ】自分の家計を継続的に管理する場所
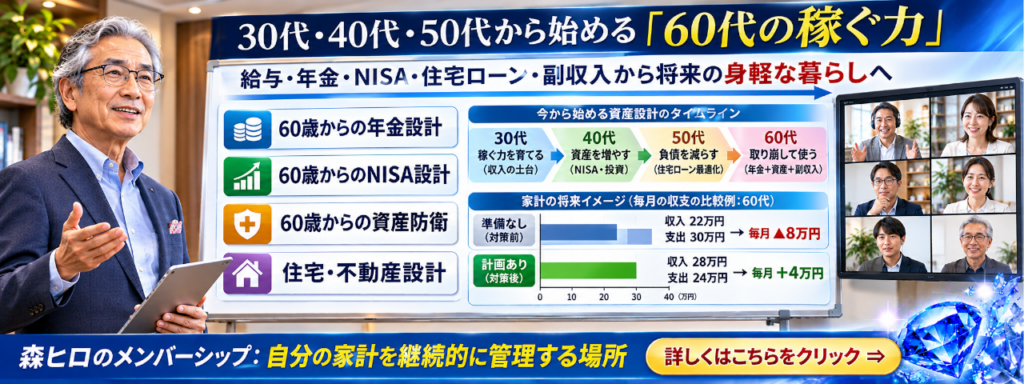
森ヒロのメンバーシップでは、自分の資産と負債を整理し、家計B/Sを継続的に管理するための考え方と実践資料を提供しています。
知識を集めるだけではなく、自分の数字で判断できる家計管理へ。
https://serverstyle.biz/nisa-torikuzushi/
https://serverstyle.biz/earning-power/
\ 最新情報をチェック /

コメント