数ある情報の中から、この記事に目を留めてくださり、
ありがとうございます。
この連載では、30代の今から60代の家計を考え、
年金・NISA・住宅ローンをひとつの仕組みとして捉えています。
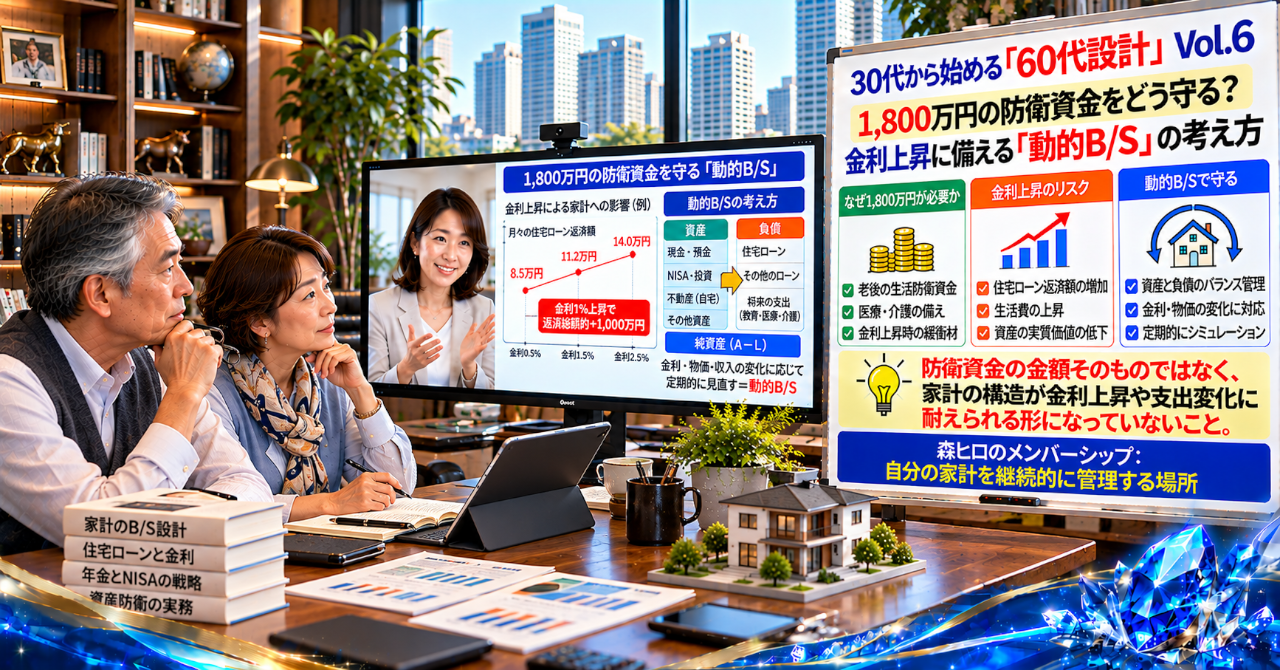
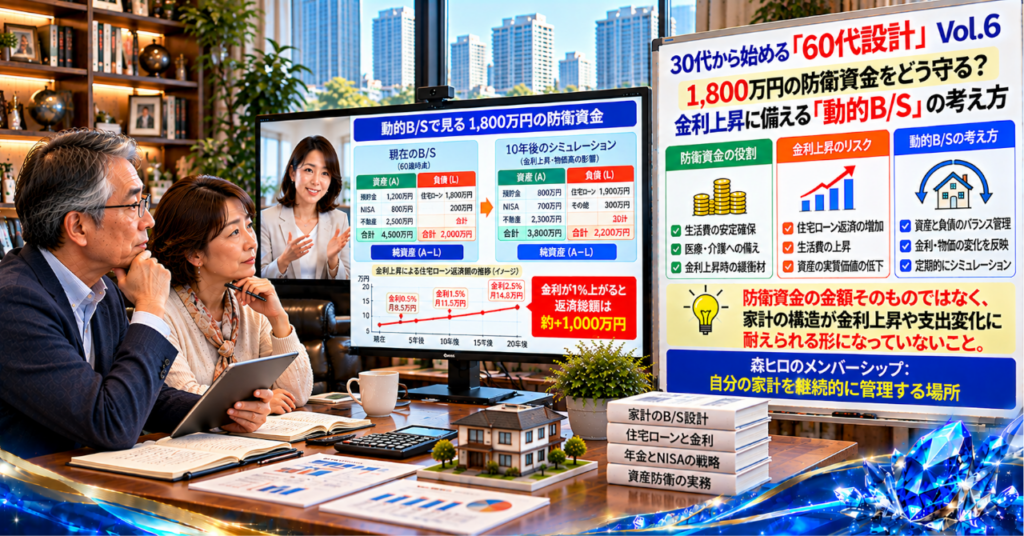
今回考えたいのは、1,800万円を貯める方法だけではありません。
積み上げたお金を、
金利上昇や生活環境の変化からどう守り続けるか。
ここに、老後の家計を左右する見落としやすい問題があります。
【幻想|1,800万円を貯めれば老後の不安は消える】
30代のうちから将来を考え、
生活費や住宅ローンの返済に備えて貯蓄を続ける。
その姿勢は、家計を守るうえで大きな力になります。
目標額を決め、毎月一定額を積み立てる。
収入が増えたときには貯蓄を増やし、支出を抑えて現金を残す。
こうした努力を続ければ、
60代を迎えるころには相応の防衛資金ができているかもしれません。
ところが、ここで安心してしまうと、
別の問題が見えにくくなります。
貯めた金額と、
そのお金で暮らしを守れる期間は同じではないのです。
物価が上がれば、
同じ生活を続けるにも多くのお金が必要になります。
住宅ローンの返済条件が変われば、毎月の支出にも影響が出ます。
30代の今、1,800万円という数字だけを目標にしてしまうと、
将来の家計に起こる変化を見落としかねません。
【違和感|現金があっても家計が揺らぐ理由】
私は建築業界で30年以上、
戸建住宅の営業や設計、アパート設計、積算、現場事務、
建築関連のIT業務に携わってきました。
住宅は、建てた時点ですべてが終わるものではありません。
住み始めてからも、修繕費や設備交換、税負担など、
さまざまな支出が発生します。
住宅ローンも同じです。契約時には無理のない返済額に見えても、家族構成や収入、金利の変化によって家計への負担は変わります。
家計も、建物と同じように、時間の経過とともに状態が変わります。
それにもかかわらず、防衛資金だけを切り離し、
預金残高が減っていないかどうかで安心を判断してしまう。
ここに、私が感じる違和感があります。
守るべきなのは預金残高だけではなく、
暮らしを維持できる家計の仕組みです。
【誤解|現預金を多く持てば変化に対応できる】
人は短期的な裏技を求めるものです。
少しでも早く目標額に届く方法や、
資金を減らさずに済む方法を探したくなります。
しかし、防衛資金を増やすことだけが、
家計を守る答えではありません。
たとえば、預金が1,800万円あっても、住宅ローンの返済や生活費、医療費、住宅の修繕費が重なれば、手元資金は想定より早く減る可能性があります。
反対に、必要な支出を把握し、収入と支出の変化を定期的に確認できていれば、同じ金額でも備え方を考えやすくなります。
年金収入に加え、NISAの計画的な取り崩しや不動産収入を見込む場合も、額面だけでは判断できません。
税金や社会保険料、管理費、修繕費などを差し引いた後、
実際にいくら残るのか。
家計を守る判断は、資産の総額だけでなく、
毎月のキャッシュフローから始まります。
【構造|防衛資金は家計全体の動きで決まる】
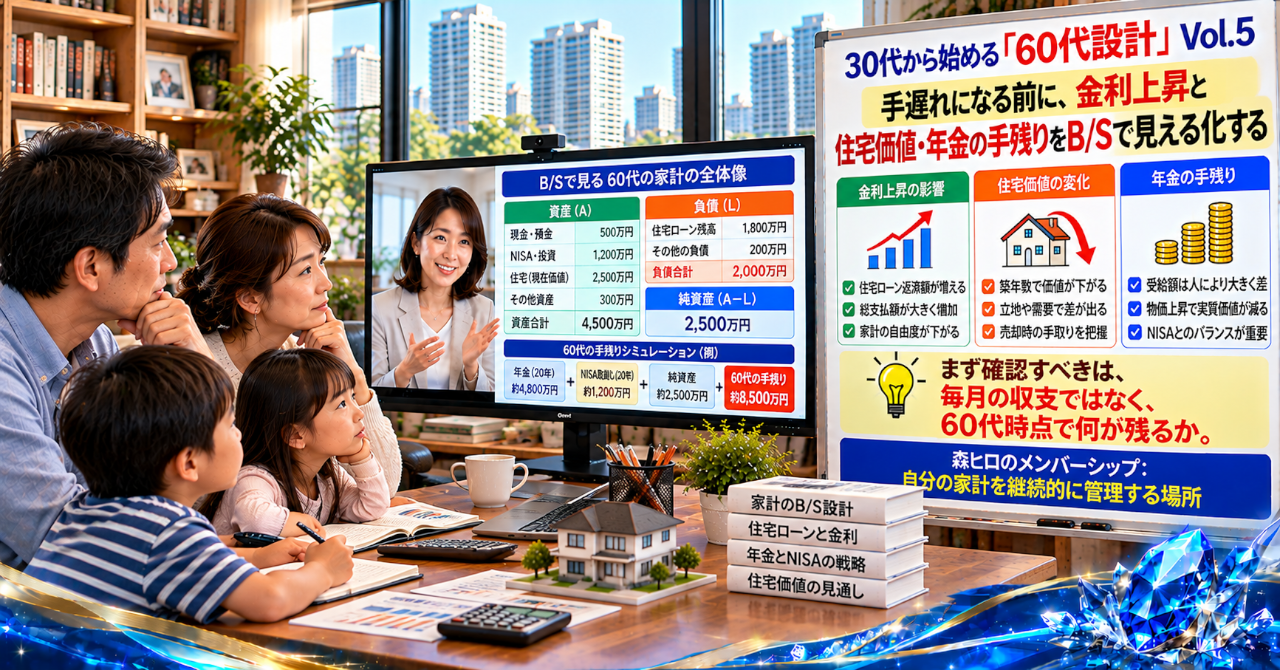
ここで考えたいのが、B/S、つまり貸借対照表の視点です。
預金やNISA、不動産などの資産だけでなく、
住宅ローンなどの負債も一緒に見る。
それぞれを別々に管理するのではなく、
家計全体をひとつの構造として捉えます。
たとえば、収入が増えて売上が伸びたとしても、
生活費や事業経費がそれ以上に増えれば、
手元に残るお金は増えません。
これは家計にも通じる話です。収入の増加だけを見て安心していると、支出の増加に気づくのが遅れることがあります。
年金、給与、不動産収入、NISAの取り崩しを並べ、住宅費や生活費、税負担と照らし合わせる。
その結果、資金が減り始める時期や、
補充が必要になる時期が見えやすくなります。
動的B/Sとは、資産と負債を一度記録して終わるのではなく、
環境の変化に応じて家計の状態を見直す考え方です。
管理の自動化や定期的なデータ分析を取り入れれば、
数字の変化にも気づきやすくなります。
ただし、仕組みを作っただけでは足りません。
実際の支出と計画を照らし合わせ、
ずれがあれば見直すPDCAが欠かせません。
【盲点|1,800万円の安心度はいつまでも同じではない】
同じ1,800万円でも、住宅ローンの残高や金利条件、毎月の固定費、将来の収入によって、家計における意味は変わります。
生活費の3年分を確保したつもりでも、物価や住宅関連費が上がれば、その資金で暮らせる期間は短くなるかもしれません。
一方で、余裕資金をすべて返済に回せば、借入負担が減る可能性はあっても、急な支出に対応する現金が不足することもあります。
NISAの資産を防衛資金として考える場合も、
相場が下落した時期に取り崩す可能性を無視できません。
資金をどこに置くかだけでなく、いつ使い、
どう補充するかまで考える必要があります。
「3年再補充ループ」という考え方も、単に3年分を貯めれば完成するという意味ではありません。
取り崩した後の資金を、どの収入から、どの時期に補うのか。その設計がなければ、いずれ残高は減っていきます。
【設計|森ヒロなら、防衛資金を家計全体で捉える】
私なら、1,800万円という数字だけを見て、
安心かどうかを決めません。
住宅ローンの残高、預金、NISA、不動産の収支、
年金の見込みを並べ、毎月いくら入って、
いくら出ていくのかを確認します。
そのうえで、金利上昇や大型支出が起きた場合に、
家計がどう変化するのかを考えます。
NISAの取り崩しを予定しているなら、相場が好調なときだけでなく、資産が減ったときの対応も考えておきたいところです。
防衛資金の目標額も、一度決めたら固定するのではなく、
生活費や収入の変化に合わせて見直す余地があります。
静的な残高管理から、変化に応じて見直す動的な家計管理へ。
この視点が、
住宅ローンと防衛資金を同時に守るための出発点になります。
【行動|自分の家計で防衛資金の置き場所を確かめる】
母から言われた助言があります。
「まずは、自分の家計で防衛資金がいくら必要か、そしてその資金がどこに置かれているかを確認すること。」
この言葉は、今も家計を考えるうえでの出発点です。
必要な生活費はどれくらいか。手元資金はいくらあるか。住宅ローンや将来の支出を含めても、その備えは維持できるのか。
自分の数字を見える化したとき、
初めて1,800万円の意味が見えてきます。
ただし、具体的な配分や再補充の計算は、
家庭ごとの条件によって変わります。
住宅ローンを抱えながら、防衛資金を守り、必要に応じて補充する。その仕組みをどう組み立てるかが、次の課題です。
Vol.7では、住宅ローン・年金・NISA・防衛資金をつなぐ「動的B/S」の実務設計へ進みます。
1,800万円をどこに置き、
どの支出に備え、取り崩した資金をどう補うのか。
数字を当てはめて考えるための完全版マニュアルと
計算シートにつながるテーマです。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
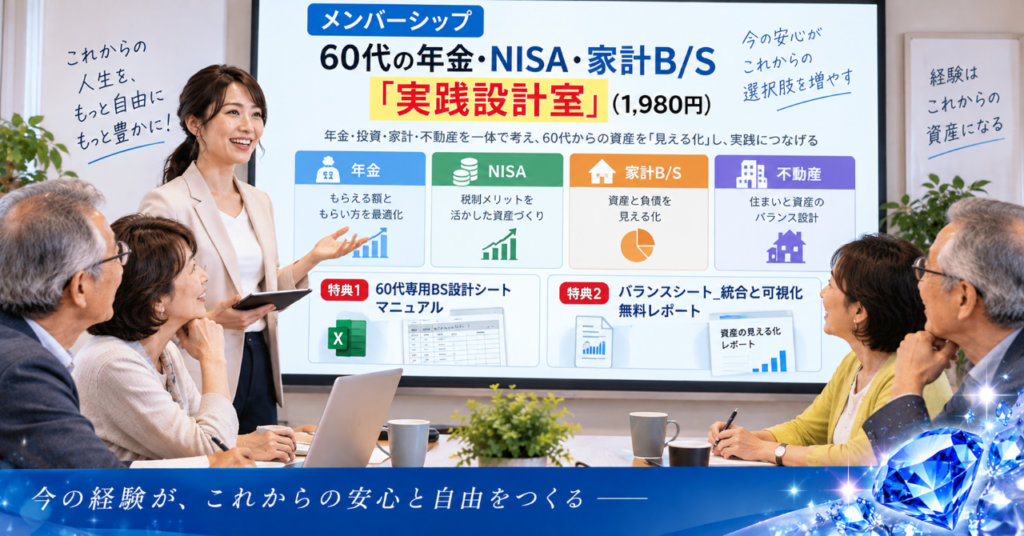
自分の家計に置き換えて設計を深めたい方に向けて、森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」を運営しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、メンバー特典マガジン、老後収入設計5点セットを通じて、家計を継続的に見直すための土台を整えていきます。
【注意事項】
※本記事は一般的な情報提供を目的としています。個別の税務判断については税理士などの専門家にご相談ください。
※資産運用には価格変動などのリスクが伴います。最終的な投資判断は、ご自身の資産状況やリスク許容度を踏まえて行い、必要に応じて専門家にご相談ください。
※個別の不動産取引については、不動産会社または宅地建物取引士などの専門家にご相談ください。
※住宅ローンの返済条件は契約内容や金利タイプによって異なります。金利上昇時の返済額については、金融機関に確認してください。
※1,800万円や生活費3年分は、本記事で検討する防衛資金の目安であり、すべての家庭に共通する必要額を示すものではありません。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
30代から始める「60代設計」Vol4:年金生活でNISAを取り崩す前に
30代から始める「60代設計」Vol3:基本給を上げると年金が変わる
\ 最新情報をチェック /

コメント