NISA・年金・生活設計

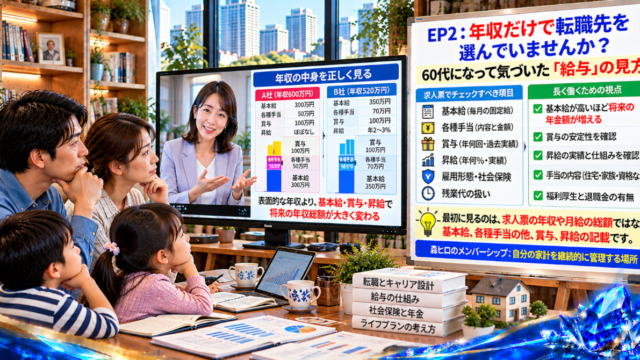
EP2:年収だけで転職先を選んでいませんか?60代になって気づいた「給与」の見方

転職先を年収だけで選んでいませんか?基本給・手当・賞与・昇給・退職金の違いを整理し、厚生年金や住宅ローン、NISAも含めて30代・40代・50代から考える60代の家計設計を解説します。
NISA・年金・生活設計
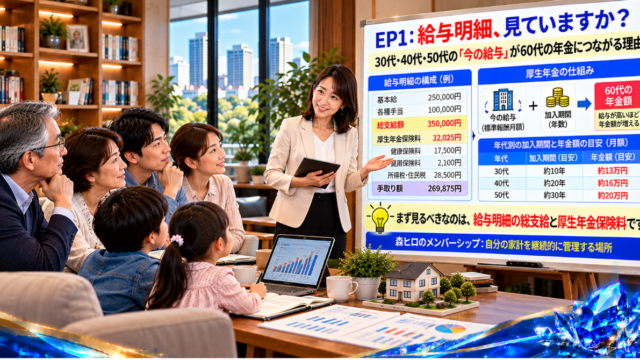
EP1:給与明細、見ていますか?30代・40代・50代の「今の給与」が60代の年金につながる理由

給与明細の厚生年金保険料や昇給は、将来の老齢厚生年金とどう関係するのか。30代・40代・50代の会社員向けに、給与と年金記録の確認方法、住宅ローンやNISAを含めた60代の家計設計を解説します。
NISA・年金・生活設計

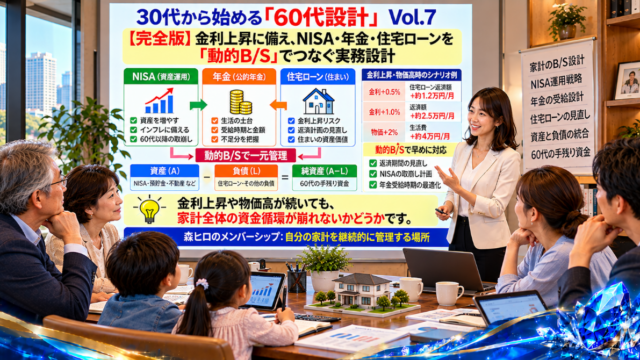
30代から始める「60代設計」Vol.7:【完全版】金利上昇に備え、NISA・年金・住宅ローンを「動的B/S」でつなぐ実務設計

金利上昇や物価高に備え、NISA・年金・住宅ローン・1,800万円の防衛資金を動的B/Sで管理する方法を解説。現金残高や将来のキャッシュフローを見える化し、30代から60代の家計設計に役立てます。
NISA・年金・生活設計

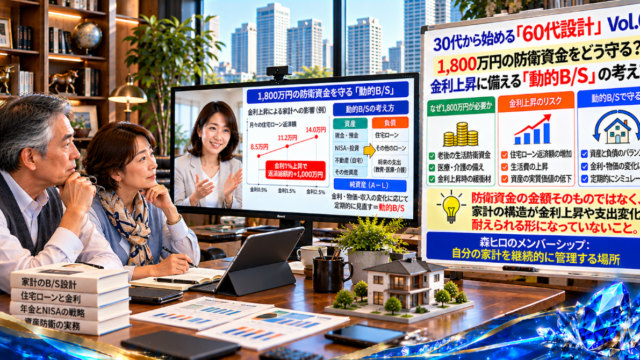
30代から始める「60代設計」Vol.6:1,800万円の防衛資金をどう守る?金利上昇に備える「動的B/S」の考え方

1800万円の防衛資金をどう守る?住宅ローン残高、年金、NISA、生活費を家計B/Sで見える化し、金利上昇や物価高に備える動的な家計管理の考え方を解説します。
NISA・年金・生活設計

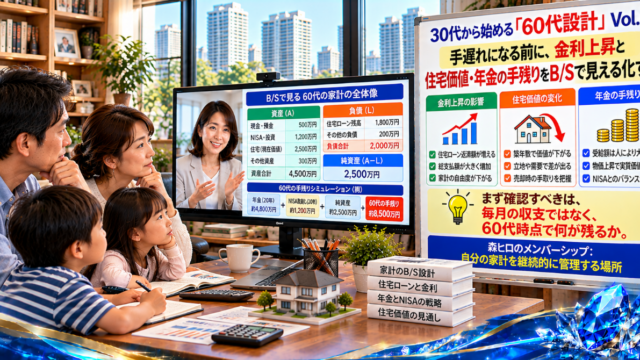
30代から始める「60代設計」Vol.5:手遅れになる前に、金利上昇と住宅価値・年金の手残りをB/Sで見える化する

住宅ローンの残高、住宅価値、年金の手残り、NISAを家計B/Sで見える化。金利上昇や物価高に備え、半年ごとに資産と負債を更新する動的な家計管理の考え方を解説します。
NISA・年金・生活設計

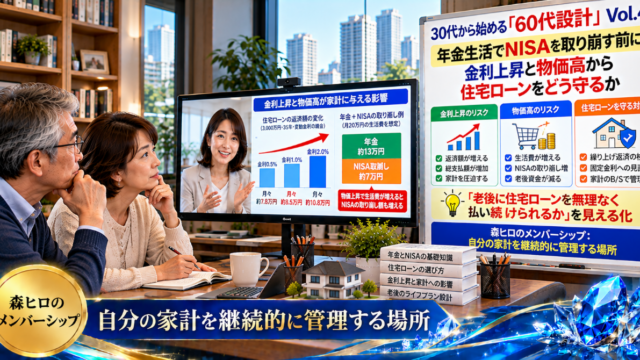
30代から始める「60代設計」Vol.4:年金生活でNISAを取り崩す前に。金利上昇と物価高から住宅ローンをどう守るか

NISAを取り崩して住宅ローンを払う前に考えたい、金利上昇と物価高への備え。年金・NISA・住宅ローン・不動産収入を家計B/Sでつなぎ、60代でも崩れにくいキャッシュフローを考えます。
NISA・年金・生活設計

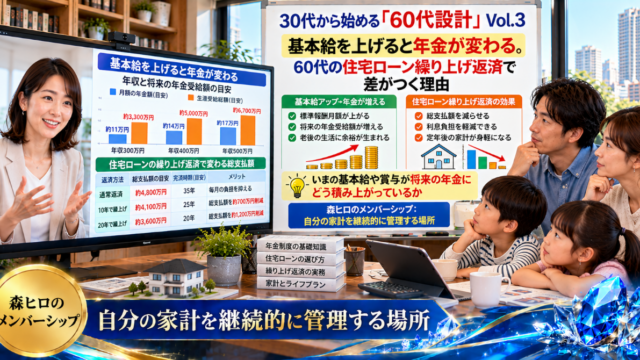
30代から始める「60代設計」Vol.3:基本給を上げると年金が変わる。60代の住宅ローン繰り上げ返済で差がつく理由

年金受給額と住宅ローン返済計画をセットで最適化する具体的なシミュレーション手法(B/S)が欲しくなるから。
モバイル・収益化情報

スマホ時代の利益設計|Webと資本の再構築

売上増なのに利益が残らない。その原因はWeb集客ではなく「利益設計ミス」にあります。スマホ時代のWeb・税・資本設計を実務視点で解説。
モバイル・収益化情報

そのWeb投資は資産か、負債か?深層心理を動かす資本効率の定石

高額なWeb制作を繰り返しても利益が出ない…。その投資は「負債」になっていませんか?スマホ決済やSaaSが主流の今、深層心理を動かす資本効率の定石を解説。集客増が税負担増を招く「利益設計ミス」を回避し、最小の改修で最大のリターンを得る出口戦略の全貌。
モバイル・収益化情報

なぜ儲からないのか|Web・税・資本のズレの正体は意外な所に隠れている

なぜ売上はあるのに儲からないのか。その原因はWeb・税・資本のズレにあります。本記事ではモバイル時代のWeb設計と利益構造の関係を解説し、利益が残る具体的な改善方法を提示します。
トップへ戻る