数ある情報のなかから、この記事を読んでくださり、ありがとうございます。
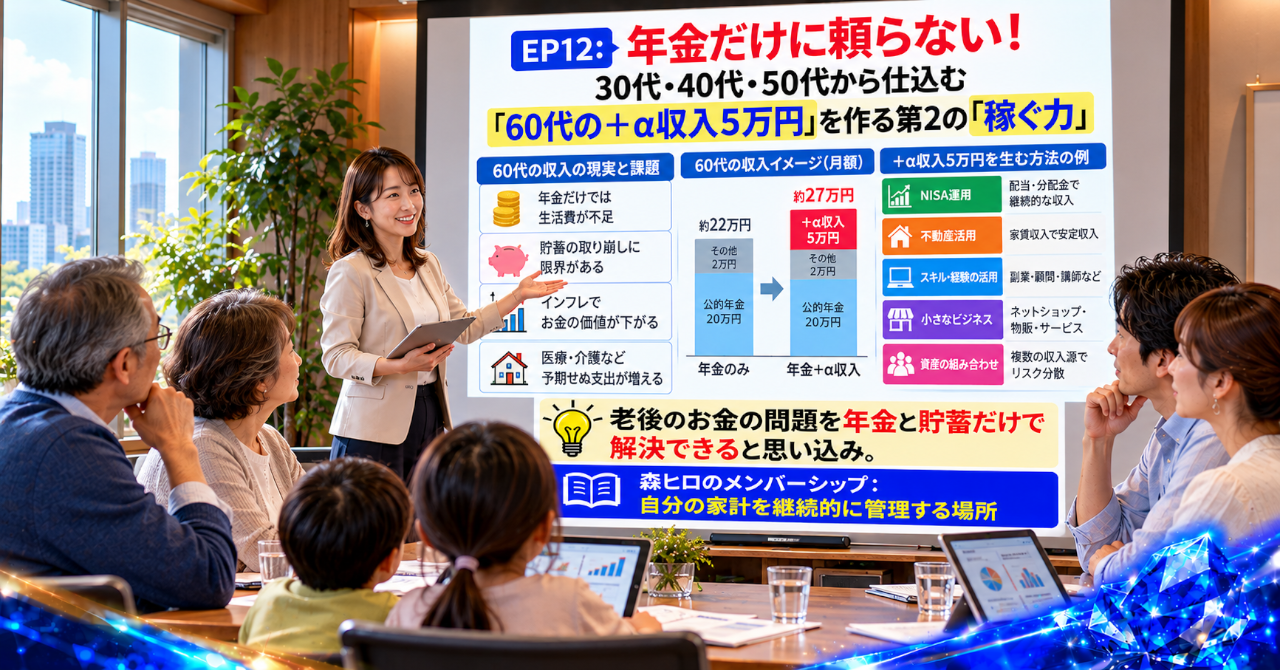
年金と貯蓄だけで、60代以降の暮らしを支えられるだろうか。
そんな不安を感じたとき、もうひとつ考えておきたいことがあります。
それは、将来のためにお金を貯めるだけでなく、自分で収入を生み出す力を残しておくことです。
30代・40代・50代の今だからこそ、長年の仕事や経験を、60代からの収入につなげる道を考えてみます。
【幻想|年金と貯蓄があれば、老後のお金は何とかなる】
会社で長く働き、毎月の給料から税金や社会保険料を払い、年金保険料も納めてきた。
だから、定年後は公的年金を土台にして、足りない分を貯蓄やNISAで補えば暮らしていける。
そう考えるのは、自然なことだと思います。
現役時代は、毎月決まった日に給料が振り込まれます。多少の出費があっても、翌月にはまた収入が入るという安心感があります。
ところが、60代に入り会社からの収入が細くなると、お金の見え方が変わります。
毎月の生活費は続きます。住宅の修繕費や医療費、物価の上昇など、予想していなかった支出が重なることもあります。
年金の見込額を確認し、貯蓄を増やし、NISAで資産形成に取り組む。こうした準備は、老後を考えるうえで欠かせないものです。
ただ、それだけで安心できるかというと、別の問題が残ります。
資産を持っていることと、毎月の収入を生み出せることは、同じではありません。
老後のお金を考えるとき、貯める力に加えて、稼ぐ力にも目を向ける必要があります。
【違和感|老後の不安を、貯蓄と節約だけで解決しようとしていないか】
私は住宅営業や設計、アパート設計、積算、現場事務、建築関係のITなど、30年にわたって建築業界に携わってきました。
その経験から感じるのは、目の前の問題に対応できても、将来の変化まで見通せていなければ、後になって困る場面が生まれるということです。
住宅でも、購入時の価格や毎月の返済額だけでは、長い暮らしの費用をすべて把握できません。修繕費や維持管理費まで含めて考える必要があります。
老後の家計も、よく似ています。
年金額を確認し、支出を減らし、投資で資産を育てる。それでも毎月の収入が不足するなら、どこかで貯蓄を取り崩すことになります。
そこで、もうひとつの問いが浮かびます。
会社からの給与が減ったあと、自分の経験を生かして収入を得る道は残っているだろうか。
老後の不安を感じる人ほど、金融商品を選ぶことや節約に意識が向きがちです。
けれども、これまで積み上げてきた経験や知識を、収入に変える準備は後回しになっていないでしょうか。
【誤解|副収入は、必要になってから探せばいい】
人は短期的な裏技を求めるものです。
老後が近づいたら副業を始める。退職後に時間ができたら仕事を探す。必要になった段階で、収入を増やす方法を考える。
しかし、副収入は必要になった日に突然生まれるものではありません。
仕事を依頼してもらうには、誰かの役に立てる経験や知識が必要です。その価値を相手に知ってもらい、信頼を積み重ね、継続して依頼される関係を作る時間もかかります。
たとえば、長く続けてきた仕事のなかに、相談される分野や人に教えられる技術があるかもしれません。日常的に頼まれている仕事が、別の人にとってはお金を払ってでも解決したい問題である可能性もあります。
もちろん、経験があれば必ず売上になるわけではありません。相手の需要があるか、提供するためのコストがどれくらいか、継続して依頼されるかを確かめる必要があります。
それでも、何もないところから始めるのと、現役時代から小さく試してきたものを育てるのとでは、60代を迎えたときの選択肢が変わります。
老後の収入源づくりは、退職後の仕事探しではなく、現役時代からの準備として考えることができます。
【構造|給与一本の家計は、退職後に収入の支えを失いやすい】
現役時代は、会社からの給与が家計の中心になっている人が少なくありません。
給与が入る。生活費を支払う。住宅ローンを返す。残ったお金を貯蓄やNISAに回す。
この流れが安定している間は、家計の問題が見えにくいこともあります。
ところが、退職によって給与が減ると、収入と支出のバランスが変わります。年金だけでは不足する場合、貯蓄の取り崩しや別の収入源を考える必要が出てきます。
ここで、家計をB/S(貸借対照表)とキャッシュフローの両面から見ることが役立ちます。
B/Sでは、預金やNISA、不動産などの資産と、住宅ローンなどの負債を整理します。キャッシュフローでは、年金や給与、副収入から、生活費や管理費、税負担などを差し引いたお金の流れを確認します。
不動産を持っていても、家賃収入がそのまま手元に残るわけではありません。修繕費や管理費、税金などのコストが発生します。
副収入も同じです。売上が増えても、必要な経費や税負担が増えれば、自由に使えるお金は売上ほど増えないことがあります。
見るべき数字は、売上だけではなく、経費を差し引いた後に家計へ残るお金です。
自分の知識や経験を商品やサービスに変える場合も、誰に届けるのか、どこから知ってもらうのか、相談や購入につながる導線があるのかを考える必要があります。
Webで情報を届けるなら、流入数だけでなく、問い合わせや成約につながる割合であるCVRも確認する。数字を見える化し、改善を重ねることで、感覚だけに頼らない収入づくりへ近づいていきます。
【盲点|月5万円を生む力は、退職後に探すものではない】
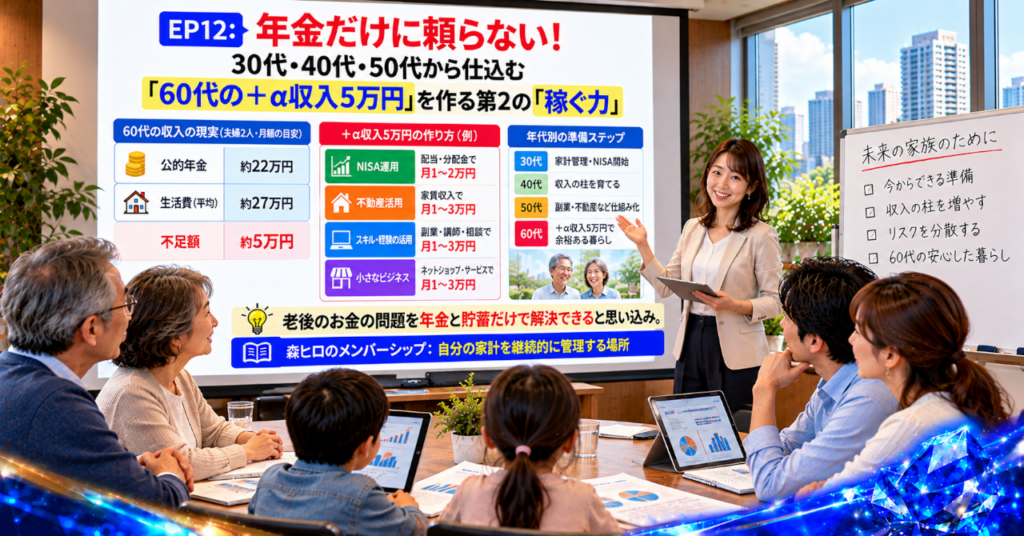
60代で毎月5万円のプラス収入があれば、家計を支える選択肢のひとつになります。
ただし、月5万円という数字だけを目標にしても、すぐに実現できるわけではありません。仕事の種類や使える時間、需要、経費によって、収入になるまでの道筋は異なります。
見落とされがちなのは、すでに持っている経験を、誰かが必要とする価値として整理する作業です。
長年の実務経験。人から相談される知識。教えられる技術。仕事を通じて築いてきた信頼。
こうしたものは、そのままでは収入にならないかもしれません。しかし、相手の困りごとと結びつけば、相談業務や講座、制作、継続支援などの仕事につながる可能性があります。
大きな設備投資をして事業を始める前に、小さく試して需要を確かめる考え方もあります。収入が生まれるまでの費用や時間を把握し、無理なく続けられる形を探ることです。
第2の稼ぐ力は、特別な才能だけで生まれるものではありません。経験を整理し、必要とする人に届け、改善を続ける過程で育てられる可能性があります。
【設計|森ヒロなら、年金と資産に「自分で稼ぐ力」を加えて考える】
私なら、老後の準備を年金額や貯蓄額だけで判断しません。
公的年金を生活の土台として、預貯金やNISA、不動産収入などを含めて家計全体を見ます。そのうえで、将来の不足分をどこから補うのかを考えます。
同時に、現役時代の仕事に、将来も収入につながりそうな種がないかを探します。
会社で身につけた専門知識や、長年の実務経験、取引先から寄せられる相談。本人には当たり前に思えることでも、別の人にとっては価値のある知識かもしれません。
その価値を小さなサービスとして試し、反応を確かめる。管理を自動化できる部分は仕組みに任せ、売上や経費、問い合わせの変化を記録する。結果を見ながら改善するPDCAを回していきます。
もちろん、始めた事業が必ず成功するわけではありません。本業や家庭との両立、健康、必要な費用、税務上の扱いも考える必要があります。
目指したいのは、年金を補うために無理を重ねることではなく、自分の経験を生かして収入を得られる選択肢を持つことです。
年金、NISA、不動産、そして第2の稼ぐ力。それぞれを別々に考えるのではなく、家計全体のB/Sとキャッシュフローのなかで捉えると、老後の準備に別の景色が見えてきます。
【行動|今の仕事のなかに、将来の収入の種があるか】
長く続けてきた仕事のなかに、人から相談される分野や、教えられる技術はないでしょうか。
その経験を必要とする人がいて、無理なく続けられる形で提供できるなら、それが第2の稼ぐ力の種になるかもしれません。
貯蓄や投資で資産を準備することと、将来も収入を生み出せる力を育てること。その両方を考えられているかが、これからの問いになります。
年金の見込額を知るだけでは、自分に必要な準備の全体像までは見えてきません。家計の数字と、これまで積み上げてきた経験を一緒に見直すことで、次に考えるべきことが浮かび上がります。
60代に入ったあと、毎月5万円を自分で生み出せる収入源まで育てているか。
その答えは、退職の日に突然見つかるものではなく、今の仕事や経験をどう生かすかを考えるところから始まります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
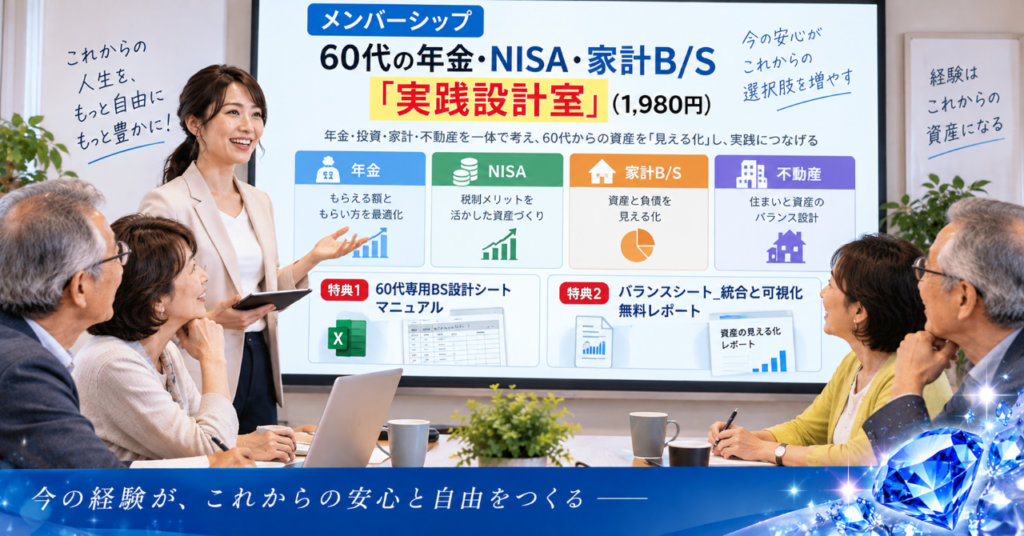
→ 森ヒロのメンバーシップ:自分の家計を継続的に管理する場所はこちら
副収入を育てることと、家計全体を管理すること。この二つをつなげると、将来の収入をどのように生活設計へ組み込むかが見えてきます。
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方や資料を提供しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、年金・NISAの老後収入設計に関する資料などを通じて、自分の収入と資産のつながりを考える場所です。
年金、資産、副収入、生活費を一体で捉え、これからの家計を見える化したい方は、メンバーシップをご覧ください。
お問い合わせ
Webサイトの設計や情報発信、経験を生かした仕組みづくりについてのご相談は、以下のお問い合わせフォームからご連絡ください。
注意事項
※本記事は一般的な情報提供を目的としており、副収入や事業収入の獲得、月5万円の収入達成を保証するものではありません。収益は需要、提供内容、費用、稼働時間などによって異なります。
※副業や事業を始める際は、勤務先の就業規則、必要な届出、税務上の申告義務などを確認してください。個別の税務処理については、必要に応じて税理士などの専門家にご相談ください。
※公的年金の受給額や受給開始時期は、加入記録や個々の状況によって異なります。年金の見込額や受給開始時期は、日本年金機構などの公式情報で確認してください。
※NISAなどの資産運用には価格変動などのリスクがあります。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。
※不動産を活用する場合は、修繕費、管理費、税金、空室などのリスクも考慮してください。
※本記事内の文章・コンテンツの無断転載、複製、再配布はご遠慮ください。
https://fx225.serverstyle.biz/nisa-bond-risk/
https://serverstyle.biz/salary-vs-commission/
https://real-estate.serverstyle.biz/mortgage-retirement-repayment-plan/
\ 最新情報をチェック /

コメント