厚生年金は、会社員や公務員などが加入する公的年金制度です。老後に受け取る老齢厚生年金は、加入していた期間だけでなく、現役時代の報酬額にも応じて決まります。つまり、毎月の給与や賞与は、その場の収入で終わるのではなく、将来の年金額にもつながっています。厚生年金を見ることは、今の働き方と60代以降の収入を一本の線で捉えることでもあります。
 NISA・年金・生活設計
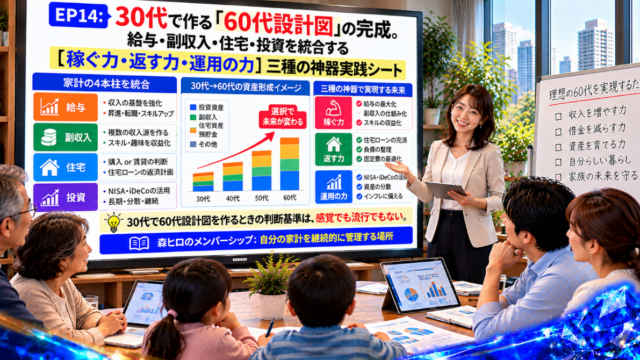
EP14:30代で作る「60代設計図」の完成。給与・副収入・住宅・投資を統合する【稼ぐ力・返す力・運用の力】三種の神器実践シート
30代・40代・50代から始める60代の資産防衛。給与・副収入・住宅ローン・NISAを統合し、「稼ぐ力・返す力・運用する力」の三種の神器で家計B/Sとキャッシュフローを整理。自分専用の老後資金計画を考えます。
 NISA・年金・生活設計
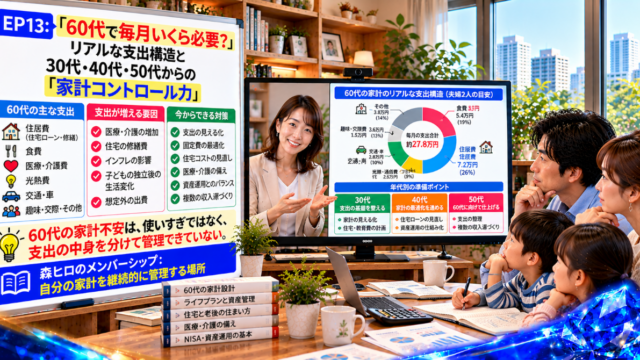
EP13:「60代で毎月いくら必要?」リアルな支出構造と30代・40代・50代からの「家計コントロール力」
60代の生活費は毎月いくら必要なのか。老後の支出構造を踏まえ、30代・40代・50代から身につけたい家計コントロール力を解説。年金、住宅維持費、NISAの積立、家計B/Sとキャッシュフローをつなぎ、無理なく続けられる老後資金の管理方法を考えます。
 NISA・年金・生活設計
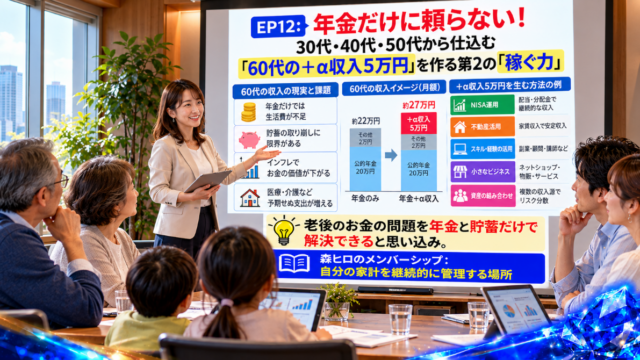
EP12:年金だけに頼らない!30代・40代・50代から仕込む「60代の+α収入5万円」を作る第2の「稼ぐ力」
年金だけに頼らない老後を考える30代・40代・50代向けに、第2の稼ぐ力の育て方を解説。仕事の経験や知識を副収入につなげ、60代の月5万円を目指すための準備と、年金・NISA・家計B/Sを組み合わせた収入設計を考えます。
 NISA・年金・生活設計
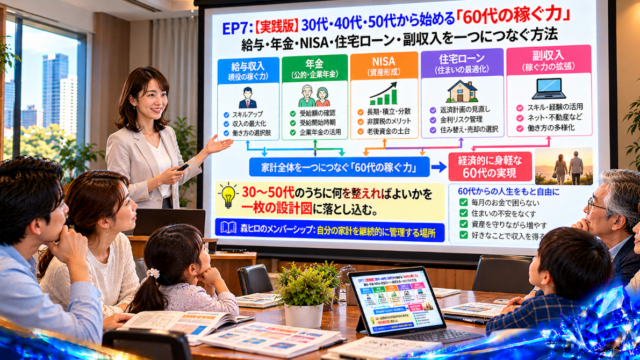
EP7:【実践版】30代・40代・50代から始める「60代の稼ぐ力」|給与・年金・NISA・住宅ローン・副収入を一つにつなぐ方法
30代・40代・50代から始める60代の家計設計。給与・年金・NISA・住宅ローン・副収入を家計B/Sとキャッシュフローでつなぎ、毎月のお金に困らないための稼ぐ力と資産管理を実践的に考えます。
 NISA・年金・生活設計
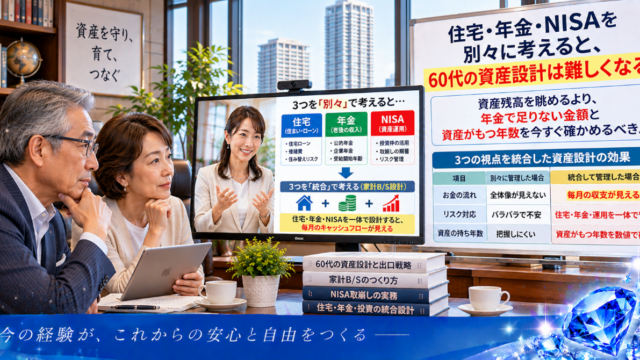
住宅・年金・NISAを別々に考えると、60代の資産設計は難しくなる
住宅・年金・NISAを別々に管理していませんか?60代の持ち家世帯に向けて、家計B/Sとキャッシュフローを使い、住宅の維持費、年金収入、NISAの取り崩しを一体的に考える資産設計の方法を解説します。
 NISA・年金・生活設計
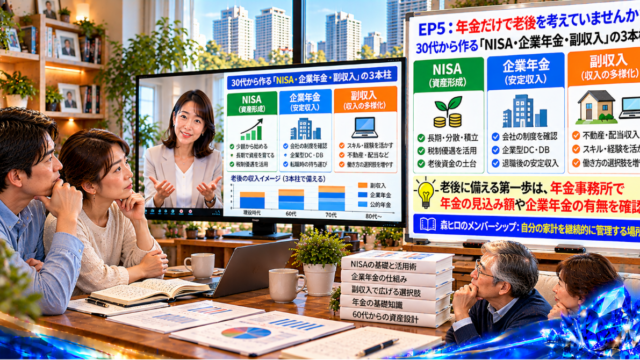
EP5:年金だけで老後を考えていませんか?30代から作る「NISA・企業年金・副収入」の3本柱
年金だけで老後資金は足りる?30代・40代・50代の会社員向けに、NISA・企業年金・副収入の3本柱を解説。年金見込額や家計のキャッシュフローを確認し、60代以降の生活を見据えた資金設計を考えます。
 NISA・年金・生活設計
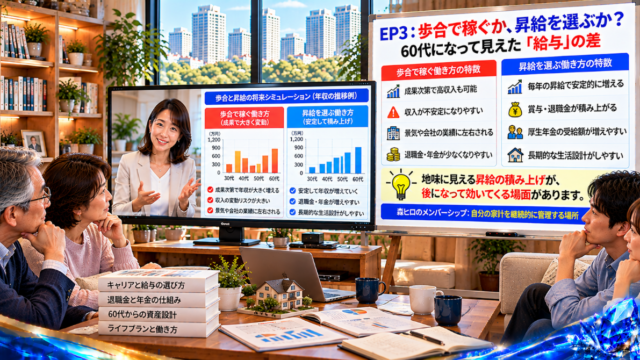
EP3:歩合で稼ぐか、昇給を選ぶか?60代になって見えた「給与」の差
歩合で稼ぐか、昇給を積み重ねるか。営業職・会社員向けに、基本給や歩合給、標準報酬月額と厚生年金の関係を解説。現役時代の収入だけでなく、60代の家計に残るお金を考えます。
 NISA・年金・生活設計
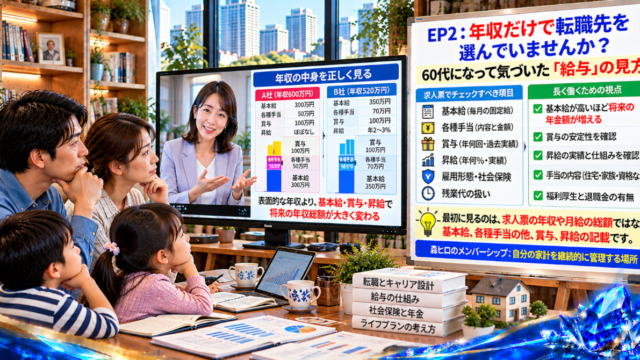
EP2:年収だけで転職先を選んでいませんか?60代になって気づいた「給与」の見方
転職先を年収だけで選んでいませんか?基本給・手当・賞与・昇給・退職金の違いを整理し、厚生年金や住宅ローン、NISAも含めて30代・40代・50代から考える60代の家計設計を解説します。
 NISA・年金・生活設計
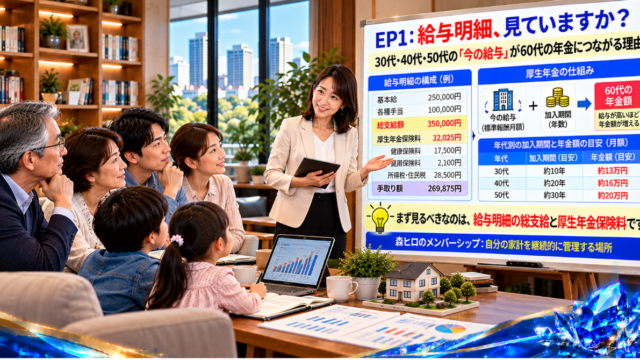
EP1:給与明細、見ていますか?30代・40代・50代の「今の給与」が60代の年金につながる理由
給与明細の厚生年金保険料や昇給は、将来の老齢厚生年金とどう関係するのか。30代・40代・50代の会社員向けに、給与と年金記録の確認方法、住宅ローンやNISAを含めた60代の家計設計を解説します。
 NISA・年金・生活設計
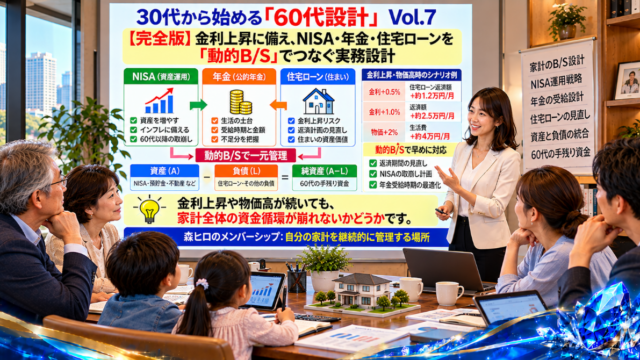
30代から始める「60代設計」Vol.7:【完全版】金利上昇に備え、NISA・年金・住宅ローンを「動的B/S」でつなぐ実務設計
金利上昇や物価高に備え、NISA・年金・住宅ローン・1,800万円の防衛資金を動的B/Sで管理する方法を解説。現金残高や将来のキャッシュフローを見える化し、30代から60代の家計設計に役立てます。