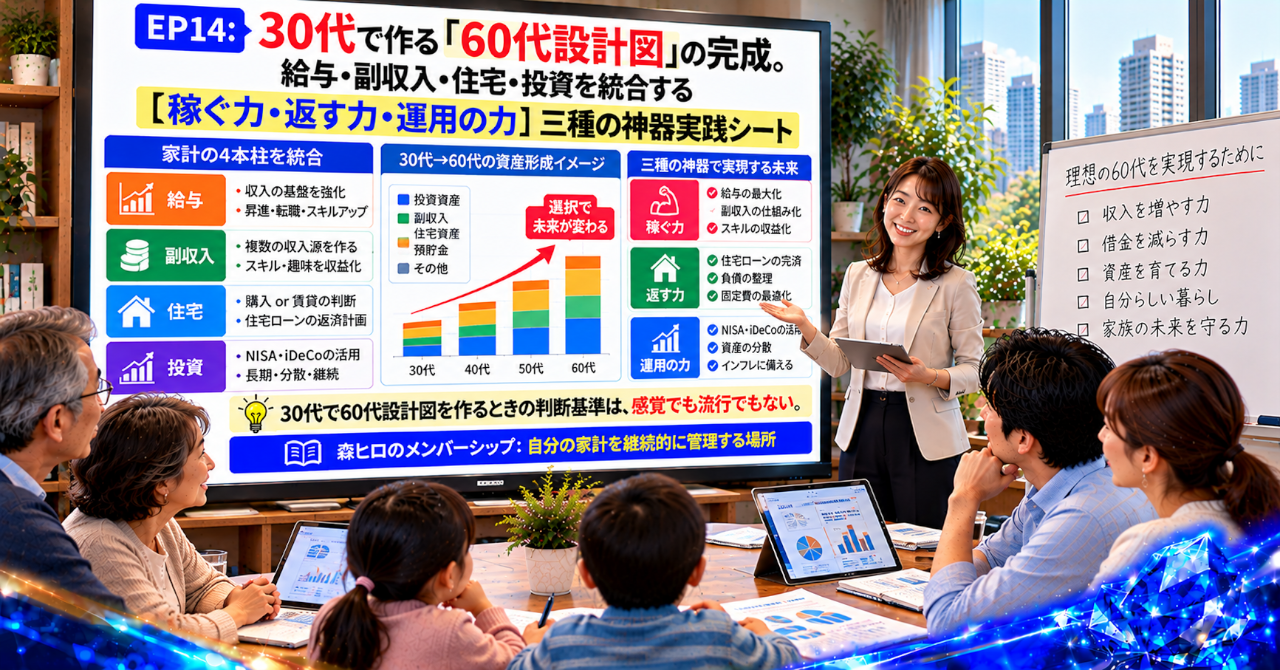
ここまでEP8からEP13まで読み進めてくださり、ありがとうございます。
給与明細から年金を考え、住宅ローンの返済を見直し、NISAと国債の役割を知り、副収入や老後の生活費について考えてきました。
それぞれの知識は、将来を守るための材料になります。
けれども、材料がそろっただけでは、60代の暮らしを支える設計図にはなりません。
給与、副収入、住宅、投資。この四つを同じ家計の中でつなげて考えることが、60代設計図の出発点です。
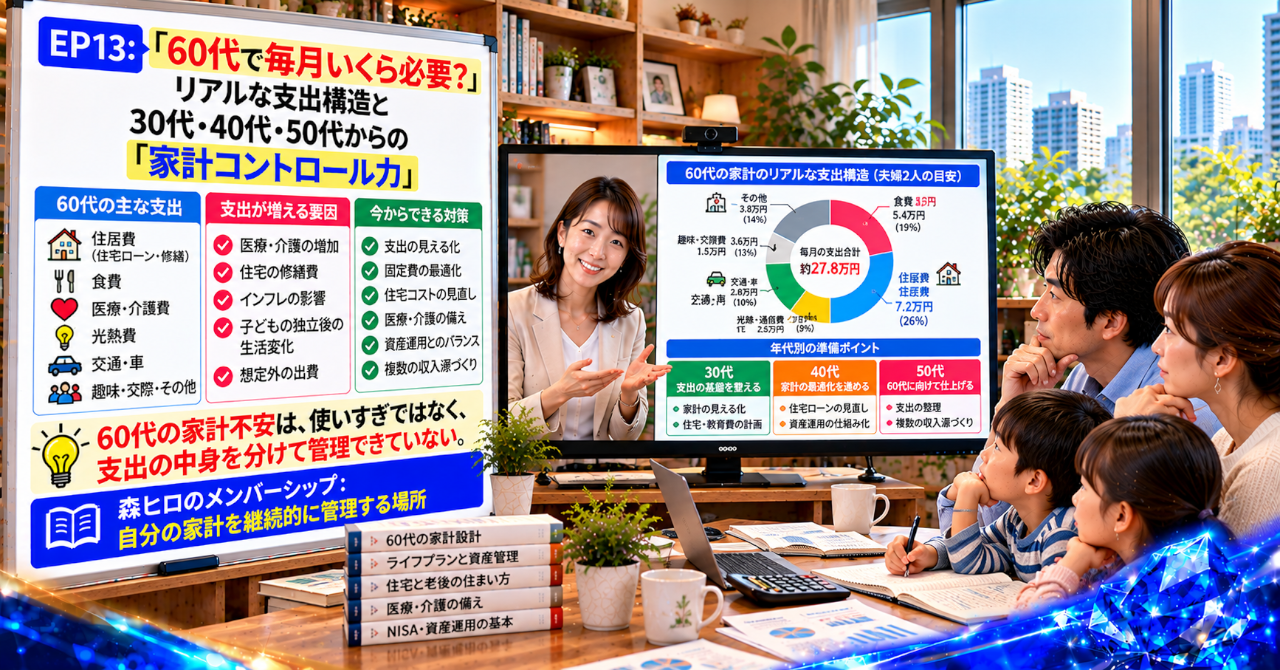
この記事では、30代・40代・50代の今から、収入を育て、住宅負担を管理し、資産運用を続けるための考え方を整理します。
知識を集める段階から、自分の数字で判断できる段階へ。その切り替えを一緒に考えていきます。
【問題|知識はあるのに、家計全体の設計図ができていない】
給与が増えれば、将来への不安は小さくなる。
住宅ローンをきちんと返済していれば、住まいの問題は解決する。
NISAで積み立てを続けていれば、老後資金も育っていく。
どれも間違いとは言い切れません。実際、それぞれに意味のある行動です。
ところが、給与が増えた分だけ生活費も増えていれば、手元に残るお金は思ったほど増えません。住宅ローンの返済が重ければ、投資に回す余裕が減ることもあります。
副収入を得られるようになっても、その収入を何に使うか決めていなければ、日々の支出に吸収されてしまうかもしれません。
本当の問題は、情報不足ではなく、家計の分断です。
給与は給与、住宅は住宅、投資は投資として別々に考えていると、個々の判断は正しく見えても、家計全体では無理が積み重なることがあります。
ライフプランニングでは、収入と支出、資産と負債を整理し、将来の生活設計につなげる視点が使われています。
必要なのは、金融商品をさらに増やすことだけではありません。
今の収入で住宅を維持しながら積立を続けられるのか。退職後に給与が減ったとき、年金と副収入で生活を支えられるのか。
そうした問いを、ひとつの設計図の中で考えることです。
【事例|住宅も投資も順調だった家計が、少しずつ苦しくなる】
ここでは、仕組みを考えるための仮想事例を見てみます。
30代で住宅を購入し、会社の給与から住宅ローンを返済しながら、NISAの積立投資も始めた会社員を想像してください。
当初は、返済額も積立額も無理なく払えています。給与が上がれば、積立額を増やす予定もありました。
ところが、子どもの教育費が増え、物価も上がり、住宅設備の修繕が必要になります。昇給は想定より小さく、副収入もありません。
毎月の返済は続けられていても、急な出費に備える現金が減り、NISAの積立を一時的に止めることになりました。
本人に浪費の自覚はありません。住宅も投資も、始めたときの判断には理由がありました。
それでも、複数の支出が同じ時期に重なったことで、家計の余裕が失われていきます。
これは特定の家庭の実例ではなく、家計の構造を説明するための仮想ケースです。
一つひとつの判断が正しくても、時間軸をそろえていなければ、将来の資金繰りは崩れることがあります。
【比較|AとBでは何が違うのか】
Aは、給与は給与、住宅ローンは住宅ローン、NISAはNISAとして管理する人です。
給与が増えたら少し生活を豊かにし、余裕があれば投資額を増やします。住宅ローンは毎月引き落とされるので、返済できている限りは大丈夫だと考えます。
一方、Bは、給与の伸びや副収入、住宅費、投資額を同じ時間軸で確認する人です。
住宅費が増えたとき、積立をどこまで維持できるか。収入が減ったとき、どの支出を調整できるか。60代で給与が細くなったとき、年金や資産の取り崩しで何を支えるか。
こうした関係を事前に考えています。
違いは、知識の量や収入の多さだけではありません。
自分のお金が、今から60代までどう流れていくのかを把握しているかどうかです。
ここまでの無料記事で見えてきたのは、稼ぐ力、返す力、運用の力を別々に鍛えるだけでは足りないという問題でした。
では、三つの力を実際の数字に落とし込み、毎月の家計で使える設計図にするには、何をどの順番で確認すればよいのでしょうか。
収入が増えたときの配分、住宅負担の上限、投資を続けるための余力、そして60代以降の取り崩し方。
ここから先は、それぞれの数字をつなぎ、自分専用の60代設計図へ落とし込む実務編です。
続きはnoteの有料記事へ
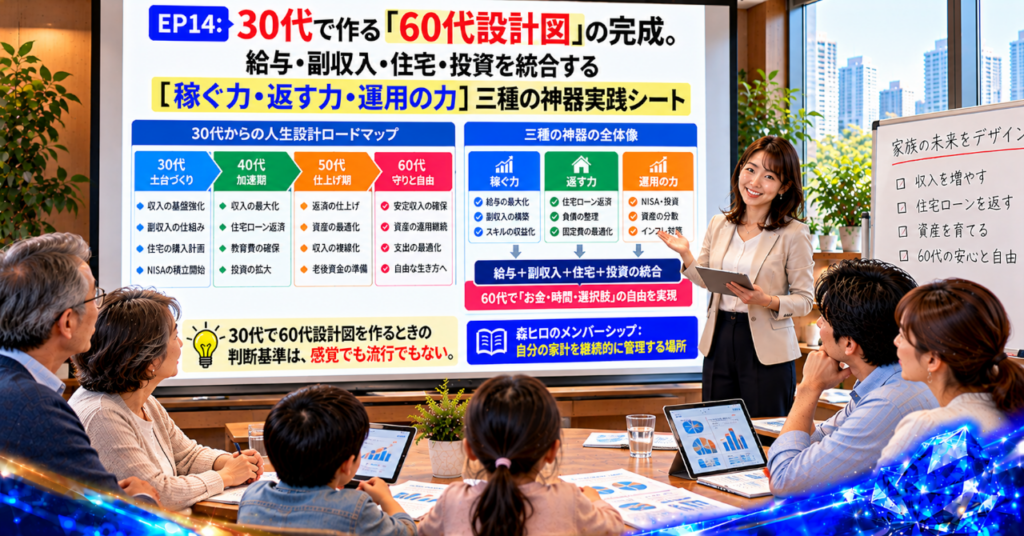
EP14:30代で作る「60代設計図」の完成。給与・副収入・住宅・投資を統合する【稼ぐ力・返す力・運用の力】三種の神器実践シート
給与、副収入、住宅ローン、NISA。それぞれの数字をつなぎ、自分専用の資金計画へ落とし込む実践編です。
知識を集めるだけで終わらせず、家計の現状と将来の見通しを整理したい方に向けて、具体的な設計の考え方を紹介します。
公開前に、以下の案内部分へ該当する有料note記事のURLを設定してください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
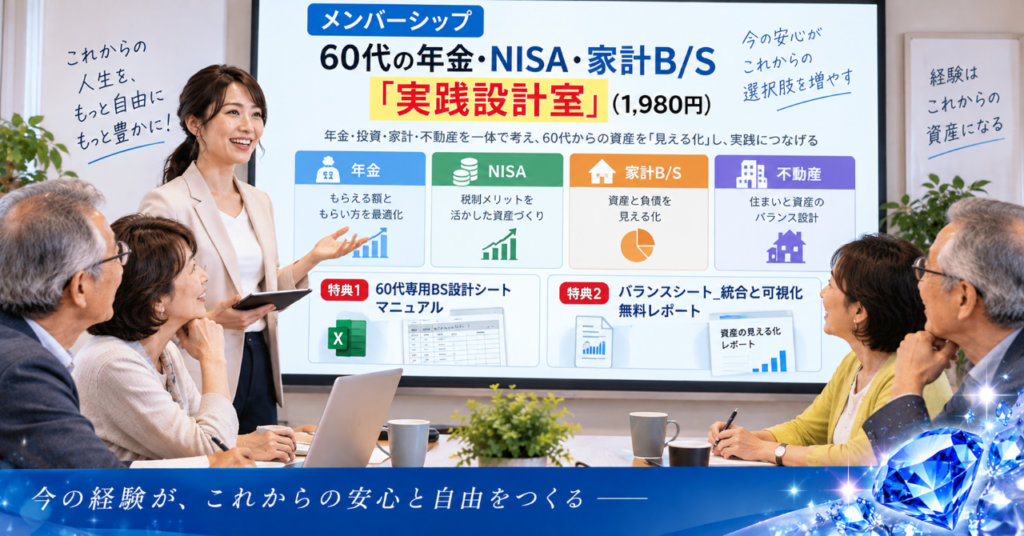
60代の資産設計は、一度計画を立てて終わりではありません。収入や支出、住宅の状況、資産の変化に合わせて、継続的に見直すことが必要です。
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方や資料を提供しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、年金・NISAの老後収入設計に関する資料などを通じて、自分の収入と資産のつながりを考える場所です。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所はこちら
お問い合わせ
Webサイトの設計や情報発信、仕組みづくりについてのご相談は、以下のお問い合わせフォームからご連絡ください。
注意事項
※本記事は一般的な情報提供を目的としています。給与、副収入、住宅ローン、年金、投資を含む資金計画は、個々の収入、家族構成、資産状況などによって異なります。
※本記事内の事例は、家計の構造を説明するための仮想ケースであり、特定の家庭の実績を示すものではありません。
※住宅ローンの返済計画は、金利変動、収入の変化、修繕費なども踏まえて検討してください。
※NISAなどの資産運用には価格変動などのリスクがあります。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。
※年金の具体的な見込額は、加入期間や報酬記録などによって異なります。日本年金機構などの公式情報をご確認ください。
※個別の税務、法律、不動産取引については、必要に応じて税理士、弁護士、不動産の専門家などにご相談ください。
※本記事内の文章・コンテンツの無断転載、複製、再配布はご遠慮ください。
https://serverstyle.biz/60s-earning-power-household-finance/
https://serverstyle.biz/retirement-living-costs/
\ 最新情報をチェック /

コメント