【幻想|年金があれば、老後のお金は何とかなる】
毎月、給与が振り込まれる。
住宅ローンや生活費を払い、残ったお金を貯蓄や投資に回す。そんな生活が続いていると、老後も何とかなるように感じるものです。
年金という制度がある。退職金も、会社によっては用意されている。
NISAを始めておけば、将来の資産も増えるかもしれない。
そう考えること自体は、不自然ではありません。
ただ、現役時代の家計には、給与という大きな収入の柱があります。
定年後は、その柱が細くなる可能性があります。
一方で、住居費や食費、医療費などの支出が、給与の減少に合わせて小さくなるとは限りません。
現役時代に家計が回っていることと、老後も家計が回り続けることは、別の話です。
この違いを実感するのは、収入が減ってからかもしれません。
【違和感|老後の準備は、わかっていても後回しになる】
建築業界で30年以上、住宅営業や設計、積算、現場事務、建築関係のITに携わってきました。
住宅の計画でも、目の前の返済額だけを見ていると、先々の暮らしまで見通せなくなることがあります。
家を建てるときには、建築費だけでなく、維持費や修繕費、家族の生活の変化まで考える必要があります。
家計も、よく似ています。
現役時代は給与があるため、毎月の支払いができていれば安心しやすいものです。
しかし、老後の生活では、給与に代わる収入をどう確保するかという問題が出てきます。
それでも、NISAの積立額を見直すことや、会社の企業年金制度を確認すること、副収入を育てることは、目の前の仕事に追われるうちに後回しになりがちです。
準備が必要だと理解していることと、実際に準備が進んでいることの間には、思っている以上の距離があります。
焦りを感じてから動き始めると、選べる方法が限られることもあります。
【誤解|NISAを始めれば、老後の不足は埋められる】
老後のお金が心配になると、NISAでいくら積み立てればよいのか、という疑問が浮かびます。
資産を育てる手段を持つことは、将来への備えの一つです。
ただし、投資には価格変動のリスクがあり、将来の運用成果は約束されていません。
積立額だけを増やしても、住宅ローンや教育費などの支出が重なり、家計の余力がなくなれば、積立を続けること自体が難しくなります。
反対に、現金を残すことだけに意識が向けば、物価上昇によって将来の購買力が変わる可能性も見落としやすくなります。
さらに、企業年金や退職金の制度を確認しないまま、NISAだけで老後資金を補おうとするのも、家計全体を見渡した設計とはいえません。
老後のお金の問題は、貯蓄額だけでは解決しません。
必要なのは、どの収入がいつ入るのか、支出がどのように変わるのか、資産をいつ、どの程度取り崩すのかをつなげて考えることです。
【構造|老後の不安は、収入と支出が別々に管理されることで膨らむ】
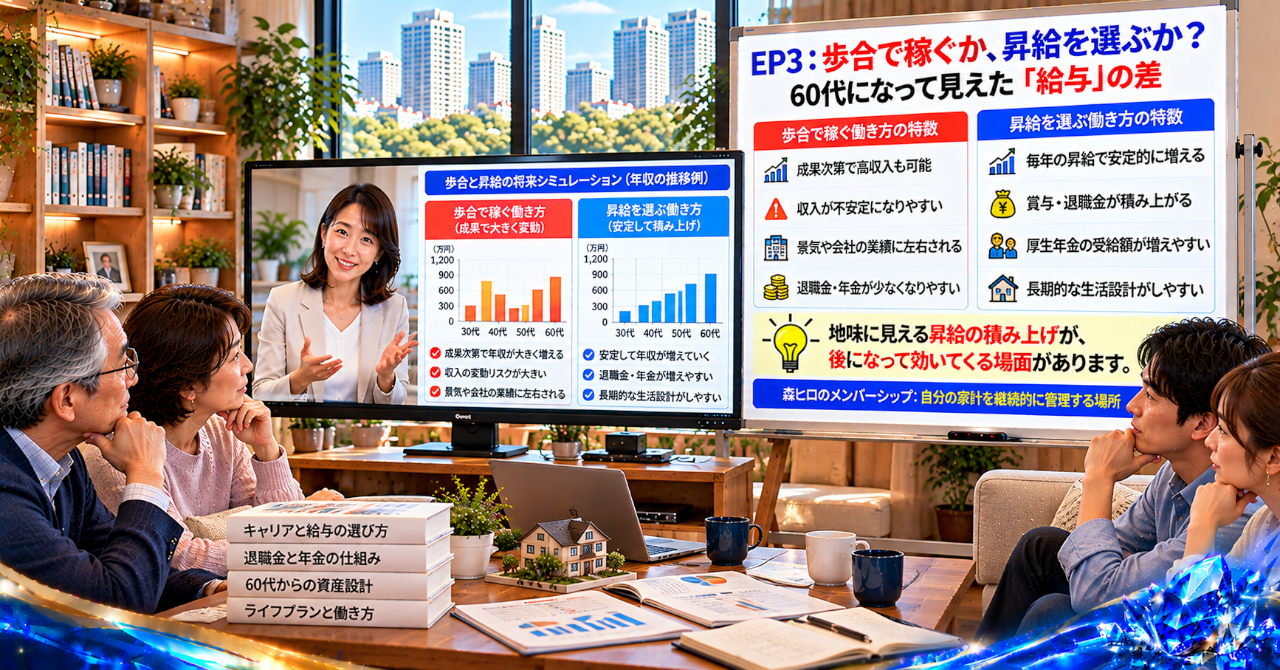
会社員の家計は、給与を中心に組み立てられています。
給与が増えれば、貯蓄や投資に回せる金額も増えるかもしれません。
しかし、収入が増える一方で、住宅費や教育費、保険料などのコストも増えれば、手元に残るお金は思ったほど増えません。
事業にたとえるなら、売上が伸びていても、費用が膨らめば利益は残りにくくなります。
家計も同じです。
給与という収入だけでなく、税や社会保険料を差し引いた後のキャッシュフローを把握し、資産と負債をB/S、つまり貸借対照表の視点で整理する必要があります。
NISAの残高、預貯金、住宅ローン、将来の年金見込み額。これらを別々に眺めていても、老後の家計が回るかどうかは判断しにくいものです。
公的年金は、加入期間や報酬記録などによって受給額が異なります。企業年金や退職金も、勤務先の制度によって条件が変わります。
副収入についても、売上がそのまま手取りになるわけではありません。経費や税負担、継続するための時間も考える必要があります。
必要なのは、収入源を増やすことだけではなく、入ってくるお金と出ていくお金を一つの流れとして管理することです。
家計の見える化ができていなければ、何を増やすべきか、どの支出を見直すべきかも見えにくくなります。
【盲点|資産を増やすことに意識が向き、使い方を決めていない】
NISAの積立額や預金残高を確認する人は、少なくありません。
ところが、老後に入った資産をどのように使うのか、計画的な取り崩しまで考えている人は、どれくらいいるでしょうか。
資産は、持っているだけでは毎月の生活費になりません。
年金で毎月の支出をどこまで賄えるのか。不足する金額を預貯金やNISAからどう補うのか。住宅の修繕や医療費など、予定外の支出にどう対応するのか。
こうした点がつながっていなければ、資産残高があっても、お金を使うことに不安を感じるかもしれません。
副収入も同様です。収入を得る仕組みを作るには、集客の流入、問い合わせまでの導線、成約につながる流れを考える必要があります。
Webを使った副業なら、アクセス数だけでなく、成約率を示すCVRや経費も確認しなければ、売上が増えても利益が残らないことがあります。
人は短期的な裏技を求めがちですが、老後を支えるのは、一度だけの大きな成果よりも、長く続けられる仕組みです。
資産の残高だけではなく、資産が家計を支える流れまで見える化すること。ここに見落とされやすい盲点があります。
【設計|森ヒロなら、収入の柱を分けて家計全体を見る】
私なら、老後のお金を考えるとき、NISAだけに答えを求めません。
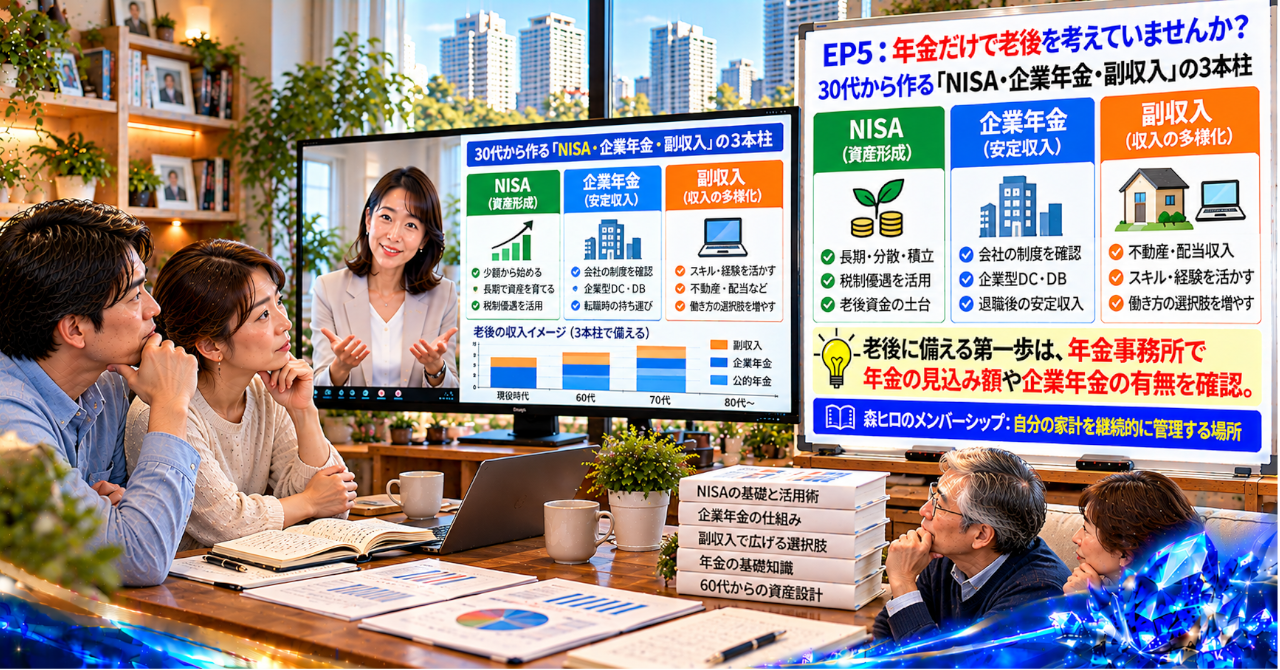
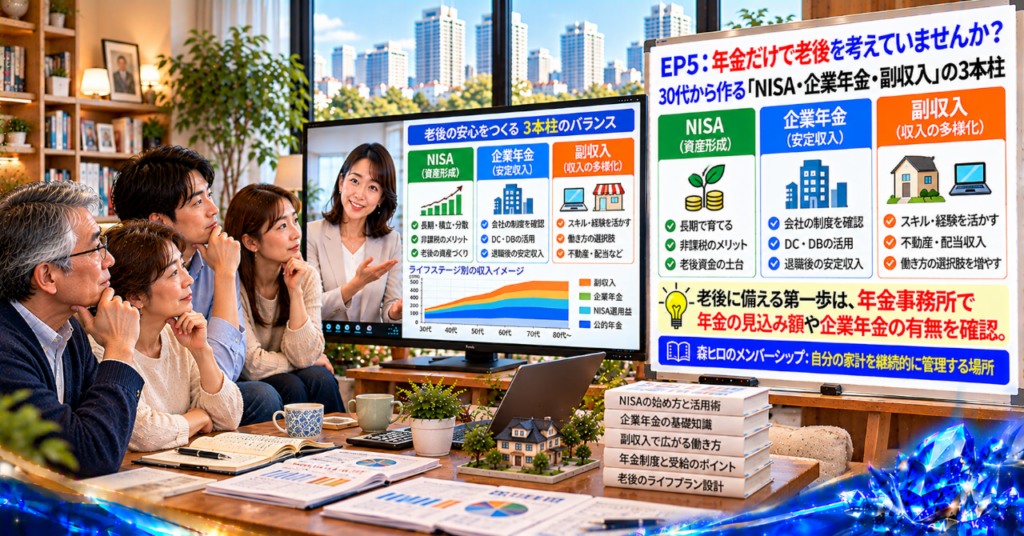
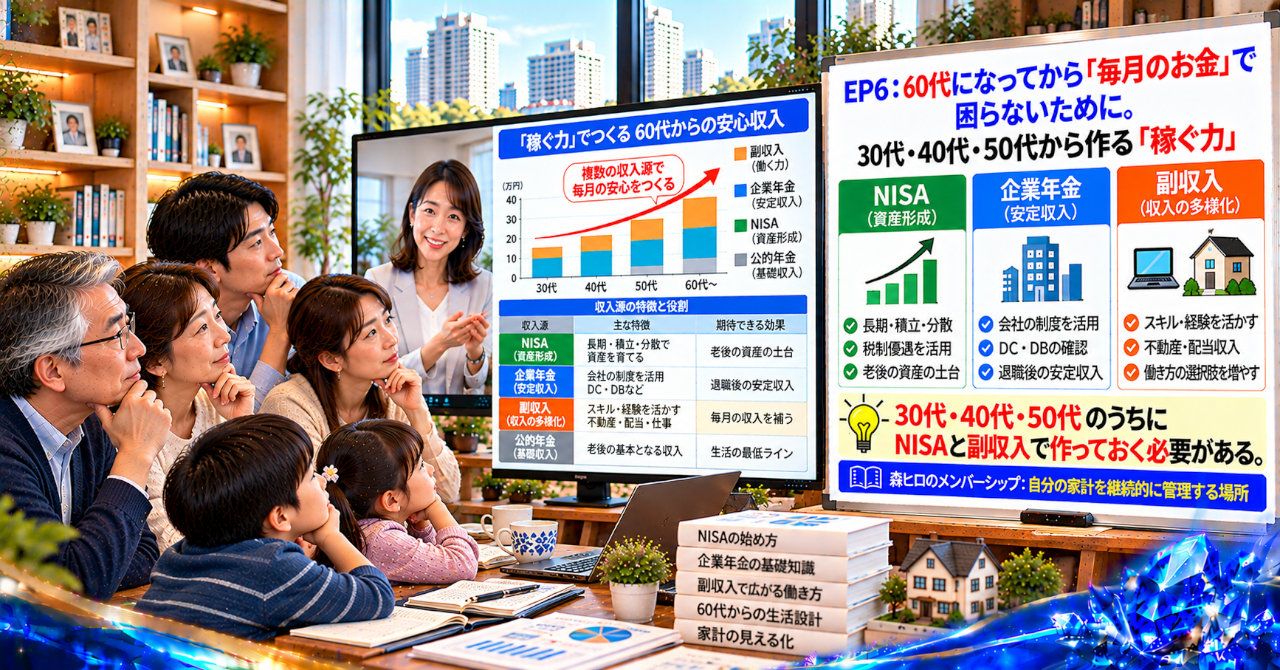
公的年金を生活の土台として確認し、勤務先の企業年金や退職金制度を調べ、NISAで将来に向けた資産形成を考えます。
そのうえで、自分の経験や得意分野を生かして、副収入を育てられるか検討します。
ただし、3つの柱があれば、必ず安心できるという話ではありません。
NISAには運用リスクがあり、副収入には収入が安定しない可能性があります。企業年金も、制度によって受け取り方や条件が異なります。
だからこそ、それぞれの特徴を理解し、家計全体の中で役割を決める必要があります。
老後資金をいくら増やすかだけではなく、老後に収入が途切れにくい形をどう作るか。
この問いに変えると、今やるべきことが少しずつ見えてきます。
家計のB/Sで資産と負債を整理し、毎月のキャッシュフローを確認する。収入や支出が変わったら計画を見直す。こうしたPDCAを続けることで、家計の設計は現実に近づいていきます。
管理できる部分は自動化し、年金や積立額、支出の変化は定期的に確認する。仕組みに任せる部分と、自分で判断する部分を分ける考え方です。
【行動|今の給与ではなく、将来の家計を確かめる】
年金だけで足りるかどうかは、感覚では判断できません。
公的年金の見込み額、企業年金や退職金制度の有無、NISAの積立状況、副収入を作る可能性。
この4つを確認するだけでも、見えていなかった課題に気づくことがあります。
ただし、確認した数字をどう組み合わせ、どの順番で準備するかは、家族構成や住宅ローン、生活費によって変わります。
今の給与で暮らせていることと、将来の家計が成り立つことは同じではありません。
年金、NISA、企業年金、副収入を、自分の家計ではどう組み立てるのか。
その答えを考えることが、老後の不安を小さくする出発点になります。
【次の設計へ|自分の家計に当てはめるために】
今回の記事では、老後の収入源を分散して考える視点を取り上げました。
ただ、収入源を3つに分けるだけでは、家計の設計は完成しません。
年金で毎月の生活費をどこまで賄い、NISAをどのように育て、必要になったときにどう取り崩すのか。住宅ローンや修繕費を含めると、どのような資金計画になるのか。
ここから先は、個々の家計に数字を当てはめる作業が必要になります。
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方や、B/S設計に役立つ資料を扱っています。
60代専用BS設計シートのマニュアル、バランスシート統合と可視化のレポート、メンバー特典マガジン、年金・NISAの老後収入設計に関する資料を通じて、自分の家計を見直すための土台を整えていきます。
老後の不安を感じたとき、必要なのは、誰かの資産額をまねることではありません。
自分の家計で何が足りず、どこから整えるべきなのか。その判断ができる状態を作ることです。
【注意事項】
本記事は一般的な情報提供を目的としています。公的年金の具体的な受給額は、加入期間や報酬記録などによって異なります。正確な見込額は、ねんきんネットなどの公的な年金情報をご確認ください。
企業年金や退職金の受給条件は、勤務先の制度によって異なります。就業規則や企業年金規約などをご確認ください。
資産運用には元本割れなどのリスクがあります。NISAの利用や資産の取り崩しは、ご自身の資金状況やリスク許容度を踏まえて判断してください。
副収入に関する税務処理は、所得の種類や個別の状況によって異なります。必要に応じて税理士などの専門家にご相談ください。
本記事の内容は著作権により保護されています。無断転載・外部共有はご遠慮ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
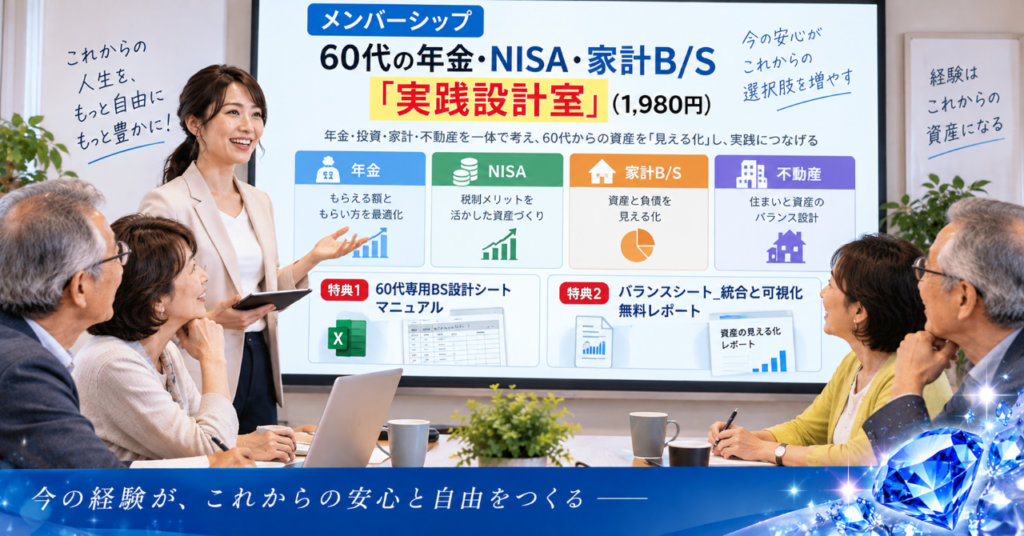
公的年金、企業年金、NISA、副収入。収入源を増やすことだけでなく、それぞれのお金がいつ入り、どの支出を支えるのかを把握することも大切です。
メンバーシップでは、家計を会社のように捉えるB/S設計や、資産・負債・キャッシュフローを継続的に管理する考え方を扱っています。
自分の家計に必要な収入と資産の組み合わせを、継続的に考えてみませんか。
https://fx225.serverstyle.biz/mortgage-rate-rise-nisa-pension/
https://serverstyle.biz/commission-vs-salary-increase-pension/
https://serverstyle.biz/job-change-salary-pension/
https://serverstyle.biz/salary-slip-pension-60s/
\ 最新情報をチェック /

コメント