転職サイトを開くと、今より高い年収が目に入る。
歩合率の高い会社もあれば、毎月の給与が安定している会社もある。
今より手取りが増えれば、貯金に回せるお金も増える。住宅ローンの返済にも余裕が生まれ、老後への不安も少し軽くなるかもしれません。
そう考えるのは、ごく自然なことです。
けれど、求人票に書かれた年収だけで、転職先を決めてしまってよいのでしょうか。
30代なら、これから経験を積む時間があります。
40代なら、家計の支出や住宅ローンが重くなり、収入の安定性も気になってきます。
50代になると、定年後の働き方や年金まで視野に入ってきます。
同じ給与アップでも、年代によって意味が変わります。
今の手取りが増えることと、60代まで稼ぎ続けられることは、同じではありません。
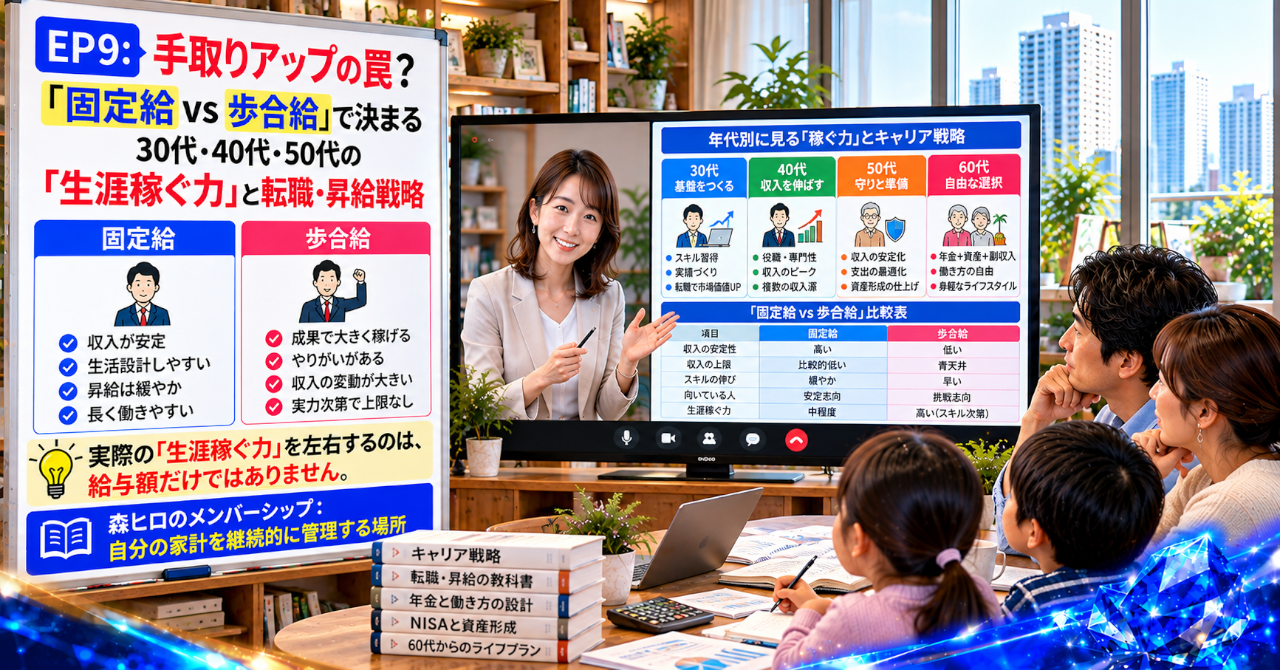
今回は、固定給と歩合給の違いから、目先の収入だけでは見えない「生涯稼ぐ力」について考えます。
【幻想|固定給なら安心、歩合給なら努力次第で稼げる】
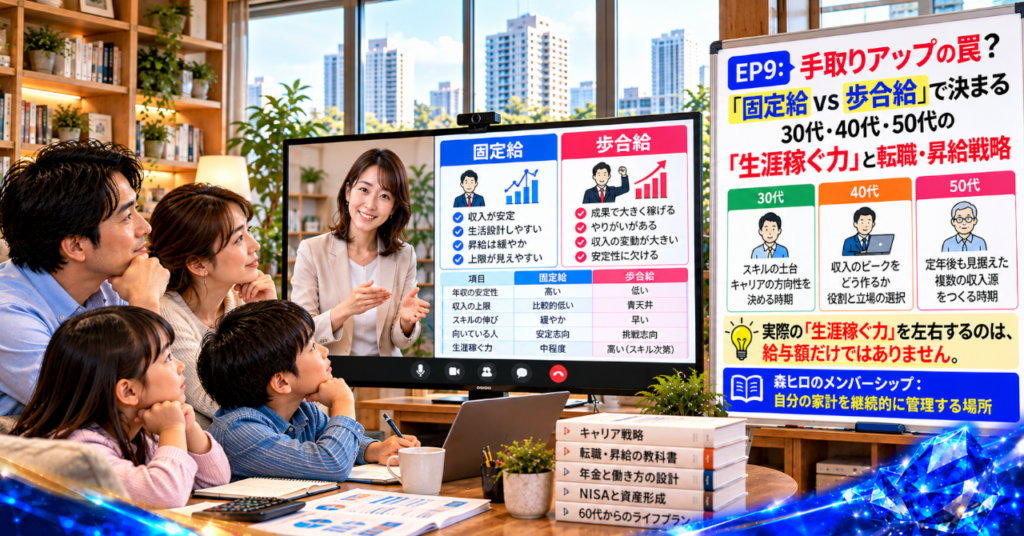
固定給には、毎月の収入を見通しやすいという安心感があります。
住宅ローンや生活費を計画しやすく、毎月の支出を管理するうえでも、収入の変動が小さいことは助けになります。
一方、歩合給には、自分の成果が収入に反映されるという魅力があります。
営業成績が上がれば給与も増える。努力した分だけ収入を伸ばせるなら、働く意欲も高まります。
ただし、固定給だから自動的に昇給するわけではありません。
昇給制度があっても、評価基準が曖昧だったり、役職や年齢によって給与の伸びが止まったりする場合があります。
歩合給も同じです。
成果を出せる市場や営業環境がなければ、高い歩合率があっても期待した収入には届きません。
固定給は将来の安心を保証せず、歩合給も高収入を保証しません。
給与制度の名前だけでは、その会社で自分の収入がどう伸びるのかまでは見えないのです。
【違和感|高い手取りと、生涯にわたって稼ぐ力は別物】
私は建築業界で30年、戸建住宅の営業や設計、アパート設計、積算、現場事務、建築関係のIT業務に携わってきました。
仕事をしていると、目の前の数字が良くても、それだけでは先の見通しが立たない場面に出会います。
住宅の計画でも、建築費だけを見れば予算内に収まっていても、維持費や将来の修繕費まで考えると、資金計画の見え方が変わります。
働き方も、これに似ています。
今月の手取りが増えたとしても、その収入が来年も続くとは限りません。
売上が好調な時期に歩合給で大きく稼げても、市場環境が変われば収入が落ちることがあります。
反対に、固定給で着実に経験を積み、専門性を高めることで、将来の昇給や転職時の選択肢が広がる人もいます。
見るべきなのは、今いくら稼げるかだけではなく、その働き方が将来の選択肢を増やしてくれるかどうかです。
手取りの数字に安心したい気持ちと、将来への不安。その両方を抱えている人ほど、給与の仕組みを知る意味があります。
【誤解|歩合率が高ければ、転職しても収入は伸びるのか】
求人票に「高歩合」「年収アップ可能」と書かれていると、今より稼げる未来を想像します。
けれど、歩合率だけでは収入を判断できません。
どれだけの売上を上げれば歩合が発生するのか。契約が成立するまでの期間はどのくらいか。会社から提供される顧客情報や営業支援は十分なのか。
こうした条件によって、実際の収入は変わります。
固定給についても、月給が高いという理由だけで安心できるわけではありません。
昇給の条件や評価制度、賞与の算定方法、役職が上がったときの給与体系まで見なければ、数年後の収入は想像しにくいものです。
さらに、収入の増加に伴って税負担や社会保険料も変わる場合があります。額面年収が増えた金額と、実際に家計で使えるお金の増加額は一致しません。
危険なのは固定給か歩合給かではなく、給与制度の表面だけを見て将来まで判断してしまうことです。
転職後の生活を守るには、収入の上限だけでなく、収入が下がった場合にも家計を維持できるかという視点が欠かせません。
【構造|収入を決める仕組みと、家計に残るお金】
給与の仕組みを考えるときは、会社で稼ぐ仕組みと、家計にお金が残る仕組みを分けて見る必要があります。
会社で売上が増えても、そのすべてが個人の給与になるわけではありません。
売上から経費などが差し引かれ、会社の給与規定や評価制度に基づいて報酬が決まります。
歩合給なら、売上や契約数、利益率など、何を成果として評価するのかによって収入が変わります。
固定給なら、基本給の昇給条件や賞与の算定基準、役職に応じた給与の変化が、長期的な収入を左右します。
ここに家計の視点を加えると、さらに見え方が変わります。
収入が増えても、住宅ローンや生活費、教育費などのコストが増えれば、資産形成に回せるお金は思ったほど増えません。
NISAでの積立や将来の計画的な取り崩しを考える場合も、必要なのは年収だけではなく、毎月のキャッシュフローです。
給与の額面、実際の手取り、家計に残るお金。この三つを分けて見ることが、長期の収入設計につながります。
【盲点|目先の収入アップでは見えない、昇給と転職後の評価】
多くの人が確認するのは、求人票の月給や年収例、歩合率です。
しかし、実際の「生涯稼ぐ力」を左右するのは、給与額だけではありません。
その仕事で得た経験が、転職先でも評価されるのか。
成果を出すための知識や技術が、自分の中に蓄積されるのか。
年齢を重ねても働き続けられる役割へ移れるのか。
こうした要素は、求人票の数字だけでは読み取れません。
30代なら、収入と同時に経験を積み、将来の専門性を育てる視点があります。
40代なら、家計を維持しながら、管理職や専門職など次の役割につながる実績を考える必要があります。
50代なら、収入の変動に備えながら、定年後にも生かせる経験や技能を見極めることが現実的な課題になります。
もちろん、年齢だけで正解が決まるわけではありません。
今の会社で積み上がる経験と、転職先で新たに得られる経験。その両方を比べなければ、給与アップの本当の価値は見えません。
【設計|森ヒロなら、収入・経験・選択肢の積み上がりを見る】
私なら、固定給と歩合給を単純に比較するのではなく、三つのつながりを見ます。
今の収入が家計を支えられるか。
その仕事を通じて、将来も評価される経験が積み上がるか。
そして、働き方を変えたくなったときに、選べる道が残っているか。
この三つがつながっていれば、目先の収入だけでは判断できない働き方の価値が見えてきます。
家計のB/S(貸借対照表)で資産と負債を確認し、キャッシュフローで毎月のお金の動きを見るように、仕事についても収入と経験の両面を見える化する考え方です。
給与が増えたときに貯蓄やNISAへの積立を増やせるのか。住宅ローンの返済を無理なく続けられるのか。将来、年金と資産収入を組み合わせるための余力を作れるのか。
働き方の選択は、仕事だけで完結しません。
給与制度を選ぶことは、これからの家計とキャリアの仕組みを選ぶことでもあります。
【行動|求人票の年収だけで決めないために】
今の給与明細と求人票を見比べたとき、月給や歩合率以外に何が見えているでしょうか。
昇給の条件、成果の評価方法、収入が変動する条件、転職後にも通用する経験。
このあたりまで確認すると、目先の手取りだけでは見えなかった違いが浮かび上がります。
固定給と歩合給のどちらが合うかは、今の実績や家計の状況、将来伸ばしたい専門性によって変わります。
大切なのは、今いくら稼げるかだけでなく、これから何を積み上げられるかです。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
森ヒロのメンバーシップ:自分の家計を継続的に管理する場所はこちら
給与体系を見直しても、将来の生活設計が自動的に整うわけではありません。
年金、NISA、住宅ローン、資産形成をつなげて考えることで、収入の変化が家計に与える影響も見えてきます。
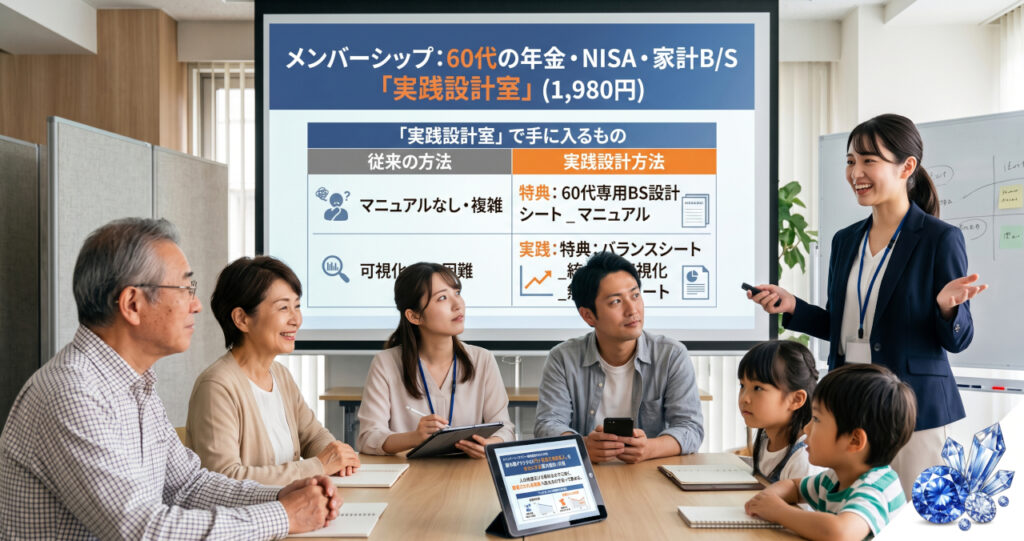
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方や資料を提供しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、メンバー特典マガジン、年金・NISAの「老後収入設計5点セット」を通じて、自分の収入と資産のつながりを考える場所です。
お問い合わせ
Webサイトの設計や情報発信、仕組みづくりについてのご相談は、以下のお問い合わせフォームからご連絡ください。
注意事項
※本記事は一般的な情報提供を目的としています。固定給・歩合給の適否や転職後の収入を保証するものではありません。実際の給与条件は、雇用契約書、就業規則、賃金規程などで確認してください。
※給与が増えると、所得税や住民税、社会保険料などが変わる場合があります。手取り額は扶養状況や各種控除などによって異なります。
※厚生年金の年金額は、加入期間や報酬記録などによって異なります。給与の額面や手取り額だけで将来の年金額を判断することはできません。具体的な見込額は「ねんきんネット」などで確認してください。
※NISAなどの資産運用には価格変動などのリスクがあります。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。必要に応じて専門家への相談もご検討ください。
※本記事の文章・コンテンツの無断転載、複製、再配布はご遠慮ください。
https://serverstyle.biz/salary-slip-earning-power-pension/
https://serverstyle.biz/60s-earning-power-household-finance/
\ 最新情報をチェック /

コメント