住宅ローンも返済できている。NISAで資産形成も進めている。副収入も少しずつ増えている。
それなのに、60代になった後の生活を考えると、どこか落ち着かない。
その違和感は、決して気のせいではありません。
現在の収入と、将来の収入は同じではないからです。
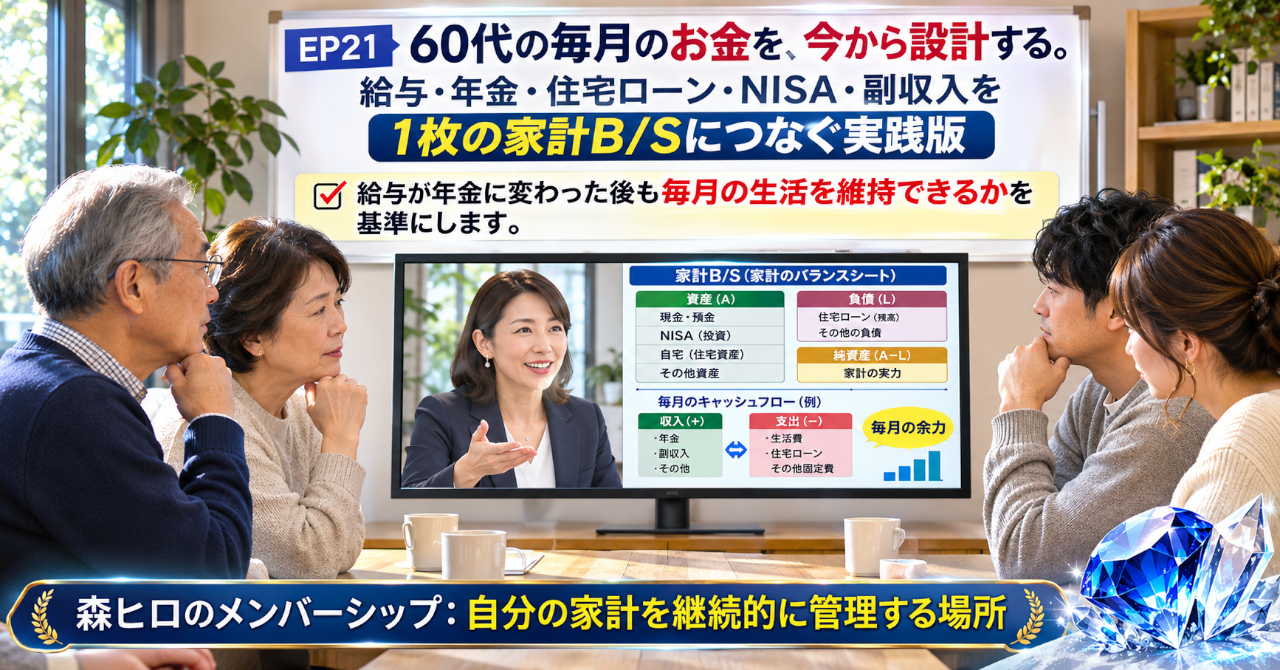
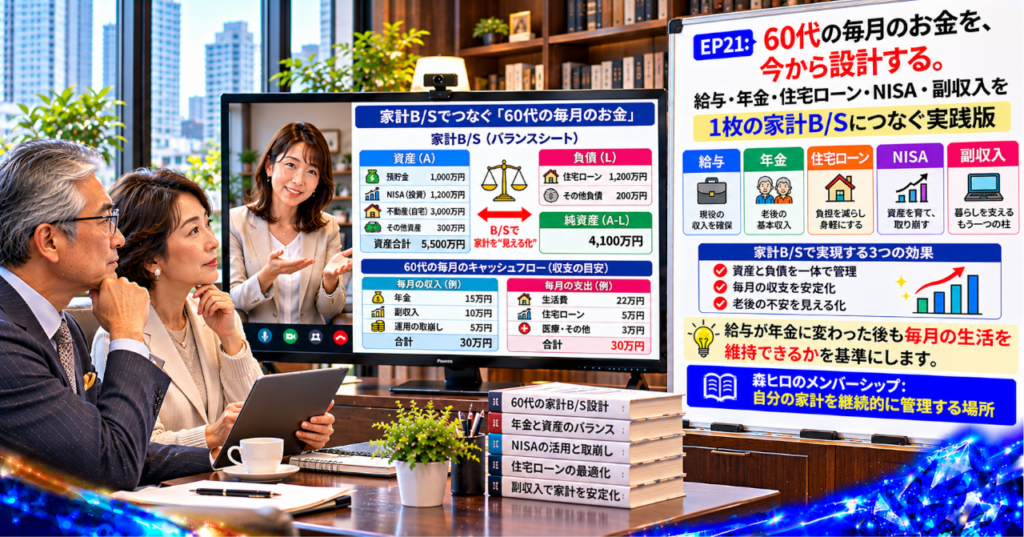
この記事では、給与・年金・住宅ローン・NISA・副収入を一つの家計B/Sにつなぎ、60代以降の毎月のお金を設計する方法を掘り下げます。
老後資金の総額を眺める家計管理から、毎月のお金が続くかを確かめる家計管理へ。
30代から50代のうちに考えておきたい、実践的な家計設計です。
【問題|家計を別々に管理することで見えなくなる60代以降の不足額】
50代になると、家計について考える時間が少しずつ増えてきます。
給与明細を見れば、毎月の手取りが分かります。住宅ローンの返済予定表を見れば、残高と完済時期も確認できます。
NISAの画面を開けば、現在の評価額や運用状況も分かります。
年金についても、ねんきん定期便や公的な試算サービスで将来の見込みを確認できます。
ひとつひとつを見れば、必要な情報はそろっているように感じます。
ところが、ここに見落としやすい問題があります。
それぞれの数字を知っていることと、家計全体を管理できていることは違います。
給与収入がある現在は、住宅ローンを返済しても生活費を支払っても、毎月の収支が黒字になっているかもしれません。
NISAも積み立てられています。副収入があれば、貯蓄に回す余裕も生まれます。
しかし、60代になって給与が年金に変わると、収入の構造そのものが変わります。
現役時代の給与が月50万円だった世帯でも、年金収入が月22万円になると、単純計算で毎月28万円の収入差が生まれます。
この差を住宅ローンの返済や生活費の中で、どのように埋めるのか。
そこまで考えている家庭は、意外と多くありません。
NISAを保有しているから安心というわけでもありません。
不動産を所有しているから、毎月の収入が安定するとも限りません。
空室、修繕費、管理費、固定資産税などが発生すれば、帳簿上の収入と実際に使えるお金には差が生まれます。
資産があるのに、毎月のお金が足りない。
この状態が、家計管理で避けたい問題です。
森ヒロが考える家計設計は、資産の総額を確認するだけでは終わりません。
収入、支出、資産、負債をつなぎ、給与が年金に変わった後も生活を維持できるかを確認します。
家計を個別に見る段階から、一つの経営体として見る段階へ。
この視点の切り替えが、60代設計の出発点になります。
【事例|現在は黒字なのに、年金生活で赤字になる50代世帯】
ここでは、50代の会社員世帯を想定して考えてみます。
夫婦で働き、世帯の給与収入は毎月50万円です。
住宅ローンを返済しながら、日常の生活費を支払っています。NISAの積み立ても続けており、副収入も少しずつ得ています。
現在の家計は黒字です。
預貯金もあり、NISAの評価額も増えています。
本人たちは、老後に向けた準備が進んでいると感じています。
ところが、60代以降の収支を試算すると、少し違う景色が見えてきます。
給与収入がなくなり、年金収入が月22万円になったとします。
生活費と住宅ローンの返済を合わせると、毎月30万円が必要です。
この場合、毎月8万円の不足が生じます。
年間にすると96万円です。
5年間では480万円、10年間では960万円になります。
ここで初めて、現在の黒字と将来の黒字は別の問題だったことに気づきます。
NISAの資産があっても、毎月いくら取り崩すのかが決まっていなければ、将来の資金計画にはなりません。
副収入があっても、その収入が何年間続くのか分からなければ、生活費の柱として過度に期待することはできません。
住宅ローンについても、60代以降に何年残るのかで家計の負担は変わります。
この世帯に足りなかったのは、資産そのものではありません。
給与が年金に変わった後の不足額を、どの資産や収入で、何年間補うのかという設計でした。
【比較|AとBでは何が違うのか】
A:家計を個別に管理する方法
給与明細は給与明細として確認し、年金は年金、住宅ローンは住宅ローン、NISAはNISAとして管理します。
それぞれの残高や金額は把握できます。
しかし、将来の収入が変わったときに、家計全体がどう動くのかは見えにくいままです。
B:家計B/Sで一元管理する方法
給与・年金・住宅ローン・NISA・副収入を一枚の家計B/Sにつなぐ方法です。
資産と負債を整理し、毎月の収入と支出を重ね合わせます。
さらに、給与から年金への移行、住宅ローンの完済時期、NISAの取り崩し時期まで確認します。
Aは現在の数字を個別に確認する管理です。
Bは現在の数字から将来の生活までつなぐ管理です。
違いは、資産をいくら持っているかではなく、その資産で毎月の生活を何年間支えられるかを確認できるかどうかにあります。
ここから先は、実際の数字を使って、家計B/Sをどう組み立てるかを見ていきます。
毎月の不足額をどう計算するのか。
住宅ローンとNISAをどう位置づけるのか。
副収入や不動産収入を、どこまで生活費に組み込めるのか。
そして、家計の数字をどのように更新していけばよいのか。
知識を自分の家計に置き換えるための実務設計に入ります。
【構造|給与50万円が年金22万円に変わったときの家計構造】
家計を設計するとき、最初に確認したいのは毎月のお金の流れです。
ここでは、現役時代の給与収入が月50万円、60代以降の年金収入が月22万円という仮定で考えます。
以下は仕組みを理解するための仮定による試算です。実際の年金額や生活費は世帯によって異なります。
現役時代と60代以降の収入比較
| 項目 | 月額 |
|---|---|
| 現役時代の給与 | 50万円 |
| 60代以降の年金 | 22万円 |
| 収入の減少額 | 28万円 |
※額面と手取りの比較ではなく、単純な仮定上の差額です。
給与50万円から年金22万円への変化。生活費や住宅ローンの返済を合わせて月30万円とすると、年金22万円だけでは8万円足りません。
60代以降の毎月の収支
| 項目 | 月額 |
|---|---|
| 年金収入 | 22万円 |
| 生活費・住宅ローン | 30万円 |
| 毎月の不足額 | ▲8万円 |
年間96万円、10年間で960万円の不足となる単純試算です。
この数字を見ると、家計の問題が少し具体的になります。
年金だけで不足する8万円を、どこから補うのか。
NISAなのか、不動産収入なのか、副業なのか。
あるいは、住宅ローンの返済が終わることで支出を減らせるのか。
ここで必要になるのが、B/Sとキャッシュフローを組み合わせた管理です。
B/Sは、ある時点の資産と負債を示します。
預貯金、NISA、不動産などが資産です。住宅ローンやその他の借入金が負債になります。
一方、キャッシュフローは、一定期間のお金の出入りです。
ここから先は、note有料記事へ
お問い合わせ
家計設計、Webサイト制作、記事内容に関するお問い合わせは、こちらからご連絡ください。
注意事項
本記事は税務・年金・資産運用・不動産に関する一般的な情報提供を目的としています。個別の税務処理については税理士にご相談ください。
資産運用には元本割れなどのリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において行い、必要に応じて税理士、弁護士等の専門家にご相談ください。
個別の不動産取引については、不動産会社または宅地建物取引士にご相談のうえ、ご自身の責任で判断してください。
厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
本記事内の試算は、説明のための仮定に基づくものであり、将来の収入や運用成果を保証するものではありません。
景品表示法に抵触する恐れのある断定表現や誇張表現を避け、事実または仮説に基づいて記述しています。
本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
https://serverstyle.biz/kakei-bs-10years/
https://serverstyle.biz/housing-loan-plan/
\ 最新情報をチェック /

コメント