数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
住宅を買うとき、いくら借りられるのか。
その数字が、家族の未来を左右することがあります。
今回は、住宅ローンの借入可能額と、長い年月をかけて返し続けられる金額の違いを考えます。
30代から始まる返済が、60代の暮らしにどうつながるのか。その判断軸を探っていきます。
【幻想|審査に通る金額なら、無理なく返せる】
住宅展示場で間取りを見る。希望する土地を探す。家族が暮らす新しい家を想像すると、気持ちが前向きになります。
その一方で、頭をよぎるのが住宅ローンです。
年収から、いくら借りられるのか。毎月の返済額はいくらになるのか。金融機関の審査に通れば、ようやく家を買えるという安心感も生まれます。
多くの読者は、審査で示される借入可能額を、無理なく返せる金額に近いものとして受け止めがちです。
けれども、金融機関が審査で確認する条件と、家族が長く暮らしていくための家計条件は同じではありません。
借りられる金額が分かっても、返し続けられる金額まで分かったことにはならないのです。
家を買うときには見えていた数字が、10年後、20年後にも同じ意味を持つとは限りません。
【違和感|借りられる額には敏感でも、完済までの家計には鈍くなる】
森ヒロが感じるのは、家を買う場面になると、多くの人がいくら借りられるかには敏感でも、完済まで家計が持つかには鈍くなりやすいことです。
希望する物件が見つかると、購入できるかどうかが気になります。借入可能額が希望価格に届けば、家族の夢が現実に近づいたように感じます。
ただ、住宅を手に入れた後にも、生活は続きます。
子どもの成長に伴う教育費。車の買い替え。食費や光熱費の上昇。住宅そのものの修繕費。
毎月の返済額が変わらなくても、家計の中で住宅ローンが占める重さは変わっていきます。
建築業界で住宅営業や設計、積算などに携わってきた経験から考えても、家は購入価格だけで評価できるものではありません。住み始めてからの維持費も含めて、暮らし全体を見る必要があります。
住宅購入の判断が、契約時点の数字だけで終わってしまう。そこに違和感があります。
【誤解|今の家計が続く前提で返済計画を組んでしまう】
危ない誤解は、今の収入と支出の状態が、これから何十年も続くかのように返済計画を組んでしまうことです。
30代では、昇給や収入増を期待できるかもしれません。しかし、転職や働き方の変化によって、収入が一時的に減る可能性もあります。
40代になると、教育費や親の介護など、住宅ローン以外の支出が家計に影響することもあります。
さらに、変動金利型のローンでは、金利の見直しによって返済負担が変わる可能性があります。住宅の維持管理費も、築年数とともに増えることがあります。
今の返済額を払えることと、将来の支出が増えても返済を続けられることは別です。
住宅ローンの審査に通ったという安心感が、将来の負担まで大丈夫だという思い込みにつながると、家計の余白を見失いかねません。
【構造|借入可能額は見えやすく、将来の負担は見えにくい】
住宅ローンの入口で、最初に目に入るのは借入可能額です。
年収や返済負担率などをもとに審査が行われ、借りられる金額が示されます。その数字は分かりやすく、購入できる物件の価格にも直結するため、判断の軸になりやすいのです。
一方、将来の家計は一つの数字では表せません。
収入がどう変わるのか。教育費や生活費がどこまで増えるのか。金利や住宅の維持費がどう推移するのか。老後の生活費をどの程度確保したいのか。
こうした条件が重なり、住宅ローンを返し続けられるかどうかが決まっていきます。
借入額を増やせば希望の家に近づく場合もありますが、手元資金が少なくなれば、突発的な支出への対応力が弱まります。
借入可能額を中心に家を選ぶと、将来の家計に必要な余白が後回しになりやすいのです。
【盲点|返済額を下げても、老後の負担が軽くなるとは限らない】
見落とされやすいのは、毎月の返済額だけでは住宅ローンの負担を判断できないことです。
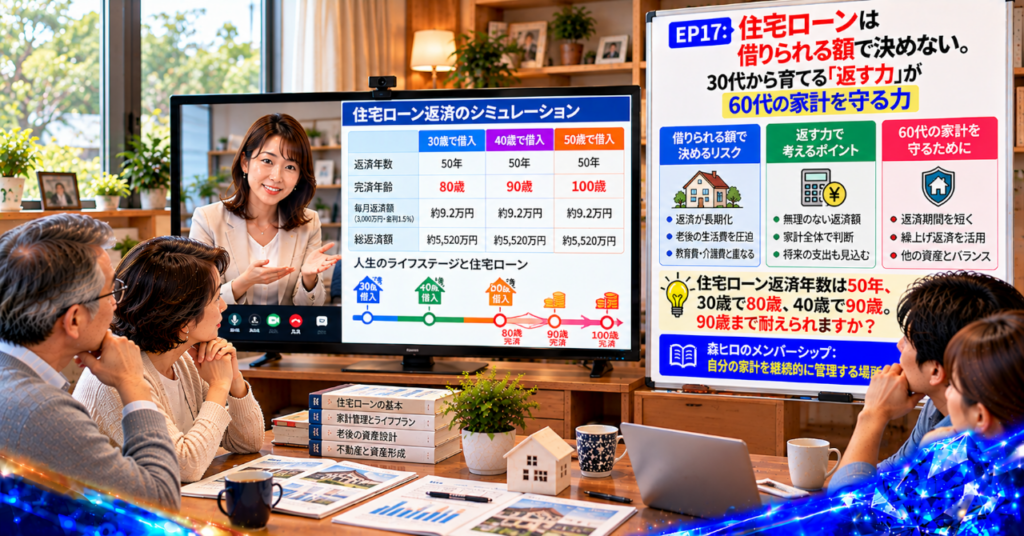
返済期間を長くすれば、月々の返済額を抑えられる場合があります。しかし、返済期間が延びれば、その分だけ利息を支払う期間も長くなり、総返済額が増える可能性があります。
完済時期が60代以降に及べば、給与収入が減った後も返済が続くことになります。
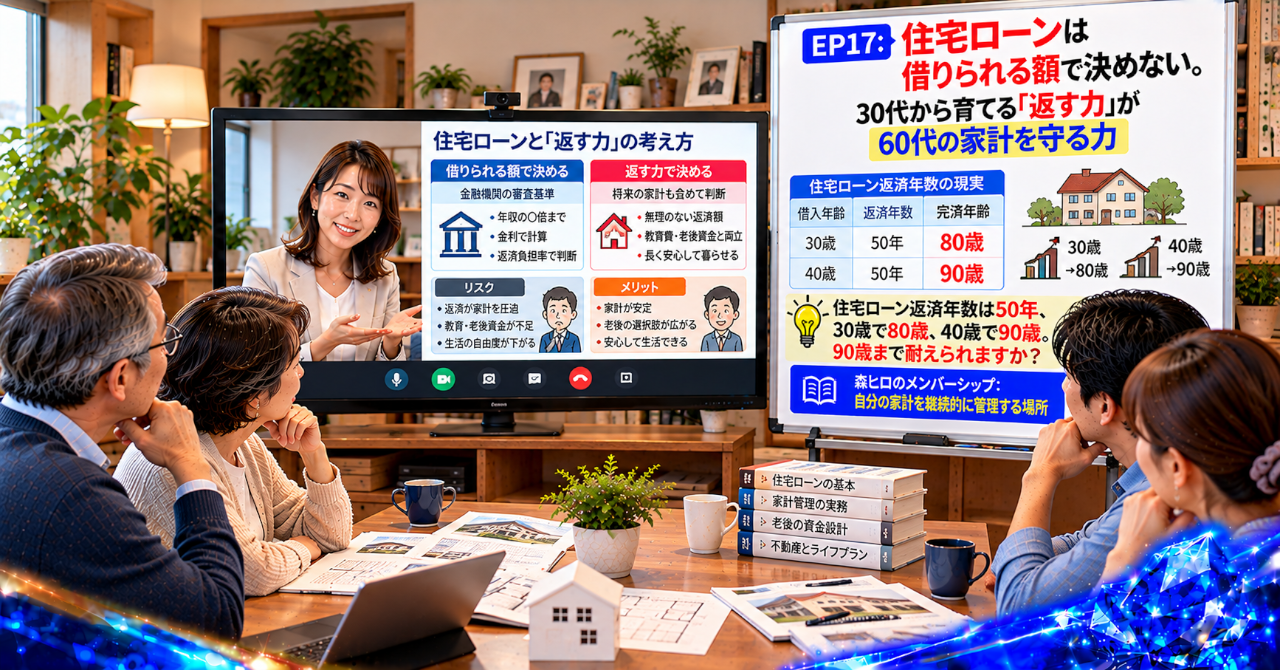
仮に30歳で50年返済を組めば、完済予定は80歳です。40歳で同じ期間なら90歳になります。これは単純な年齢計算ですが、返済期間を決める際に考えたい視点です。
もちろん、50年返済がすべての人に不向きというわけではありません。利用できる商品や条件は金融機関によって異なり、収入、資産、繰上返済の計画などによって判断も変わります。
ただ、月々の返済を軽くするために期間を延ばす場合は、老後まで含めた資金計画が欠かせません。
購入時の安心感が、手元資金の少なさや完済時期の問題を隠してしまうことがあります。
【設計|森ヒロなら、返済後に残るお金を見る】
森ヒロの視点では、年収の高さだけで住宅ローンを判断しません。
見るのは、返済した後にも生活費が残るか。貯蓄を続けられるか。突発的な支出に対応できるか。教育費や老後資金を後回しにしていないか、という点です。
住宅ローンを含めた家計のキャッシュフローを見える化し、給与、年金、NISA、預貯金、住宅の維持費を一つの設計図につなげます。
家計B/Sで資産と負債のバランスを確認すれば、住宅という資産を持つ一方で、手元資金が不足していないかも考えやすくなります。
収入を増やす努力だけでなく、固定費やコストを把握し、管理を自動化して定期的に数字を確認する仕組みも役立ちます。
住宅ローンは、いくら借りられるかではなく、変化する家計の中でいくら返し続けられるかで考える。
その判断軸が、30代から60代の暮らしを守る「返す力」につながります。
【行動|借入額より、返済を続けられる条件を確認する】
住宅ローンの返済額を見たとき、その金額を支払った後に、毎月いくら残るのか。
教育費や修繕費が増えた場合にも貯蓄を続けられるか。退職後の収入で返済できるか。完済時の年齢は何歳になるのか。
変動金利を選ぶ場合は、金利が上昇したときの返済額や家計への影響も試算しておきたいところです。返済額の見直し方法や適用条件は、契約内容や金融機関によって異なります。
こうした問いに、自分の数字で答えられるかどうかが判断の分かれ目です。
無理のない住宅ローンは、どれだけ借りられるかではなく、どのくらいなら返済を続けられるかを基準に決まります。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
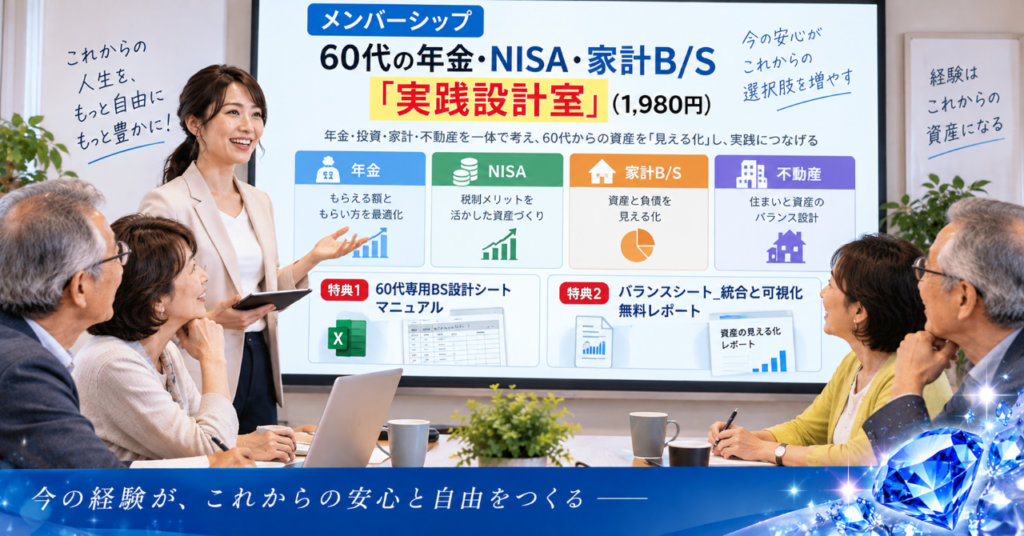
住宅ローンだけでなく、60代までの家計全体を見える化してみませんか。
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
住宅ローンだけを切り離して考えるのではなく、給与、年金、NISA、生活費、資産と負債を一つの設計図として捉え、継続的に見直すための資料を用意しています。
① 60代専用BS設計シート_マニュアルVol1
家計の資産と負債を整理し、自分の財務状況を確認するための設計資料です。
② バランスシート_統合と可視化_無料レポートVol1
家計の数字を一つに集め、資産と負債の関係を見える形にするための資料です。
③ メンバー特典マガジン
年金・NISA・住宅・家計管理などを、継続的に学ぶためのコンテンツです。
④ 60代の年金・NISA「老後収入設計5点セット」
老後の収入や資産管理を考えるための実践資料です。
住宅購入後も家計の余白を守り、60代までの収入と支出を見える化したい方に向けた内容です。
※プラン内容・料金・特典の提供条件は、メンバーシップの案内ページでご確認ください。
【お問い合わせ・ご相談】
住宅ローンの返済計画を、給与や生活費、老後資金も含めて整理したい方へ。
家計B/Sやキャッシュフローの見える化、60代に向けた生活設計についてのお問い合わせは、下記フォームから受け付けています。
借りられる額から、返し続けられる額へ。
【注意事項】
本記事は、住宅ローンや家計管理、資産運用などに関する一般的な情報提供を目的としています。個別の税務処理については、必要に応じて税理士にご相談ください。
資産運用には元本割れなどのリスクがあります。投資や法人設立などの判断は、ご自身の状況を確認し、必要に応じて専門家に相談したうえで行ってください。
不動産取引に関する個別の判断については、不動産会社や宅地建物取引士などの専門家にご相談ください。
住宅ローンの借入条件、金利、返済額の見直し方法などは、金融機関や契約内容によって異なります。借入れの前に契約条件を確認し、金利上昇や収入減少など複数のケースを想定して返済計画を検討してください。
本記事は、特定の住宅ローンや金融商品を推奨するものではなく、将来の収入や資産形成の成果を保証するものでもありません。
本記事内のコンテンツは著作権により保護されています。無断転載・無断再配布を禁じます。
https://serverstyle.biz/salary-pension/
\ 最新情報をチェック /

コメント