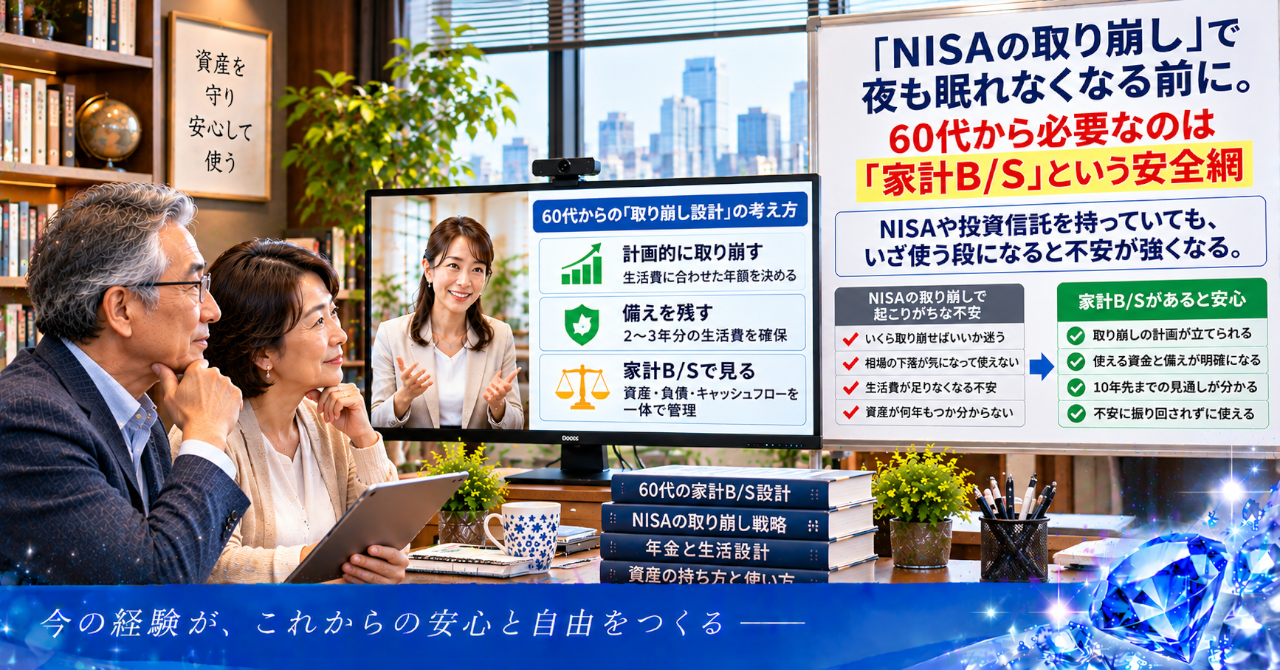
NISAの取り崩しが怖い60代へ|家計B/Sで老後資産を守る安全網
メンバーシップに参加してくださり、ありがとうございます。
この場所では、60代からの資産を守るための考え方と、家計を継続的に管理する仕組みをお伝えしています。
年金、NISA、不動産、預貯金。
それぞれを別々に考えず、一枚の家計B/Sにつなげていく。
今回取り上げるのは、定年後に多くの人が直面する「資産を取り崩す不安」です。
【Problem:問題提起】増やす喜びが、使う恐怖に変わるとき
NISAで投資信託を積み立ててきた人にとって、資産が増えていく時間は楽しみでもあります。
ところが、定年を迎えて給与収入がなくなると、その気持ちは少しずつ変わってきます。
毎月の生活費を補うために、投資信託を売却する。
通帳や証券口座の残高が減っていく。
その数字を見るたびに、胸のどこかに不安が残る。
「一度売ったら、もう元には戻せないのではないか」
「このまま取り崩していたら、80代になる前に資産が尽きるのではないか」
そんな考えが頭から離れなくなることがあります。
現役時代は、給与収入から生活費を支払い、余ったお金を貯蓄や投資に回すことができました。
しかし、定年後は収入と支出の関係が変わります。
年金だけでは生活費を賄えず、不足分を預貯金や投資資産から補う家庭もあります。
資産を増やす時代から、資産を使いながら生活する時代へ変わったのです。
ここで判断を間違えると、相場が下がるたびに焦り、売却するたびに後悔することになります。
【Affinity:親近感・共感】現場で感じるのは、数字が見えない不安
私は30年以上、住宅営業、戸建て設計、アパート設計、積算、現場事務、建築関係のIT業務に携わってきました。
住宅や不動産の仕事では、建物の価格だけを見て判断することはありません。
土地、建物、借入金、諸経費、維持管理費。
それぞれを整理し、全体の収支を確認しながら計画を組み立てます。
建物が完成しても、資金計画が崩れてしまえば、その事業は長く続きません。
家計も同じ構造を持っています。
NISAの残高だけを見ても、老後の生活が成り立つかどうかは判断できません。
預貯金がいくらあるのか。
住宅ローンが残っているのか。
年金収入で毎月の生活費をどこまで賄えるのか。
不動産収入がある場合、管理費や修繕費、税負担を差し引いていくら残るのか。
こうした数字が見えないまま、投資資産の取り崩しを始めることに問題があります。
取り崩しが怖いのは、資産が減るからだけではありません。減った後の生活が見えていないからです。
この違いは、想像以上に大きいと感じています。
【Solution:解決策】NISAではなく、家計全体を見る
資産を取り崩す不安を和らげるには、投資商品の値動きだけを追いかける状態から離れる必要があります。
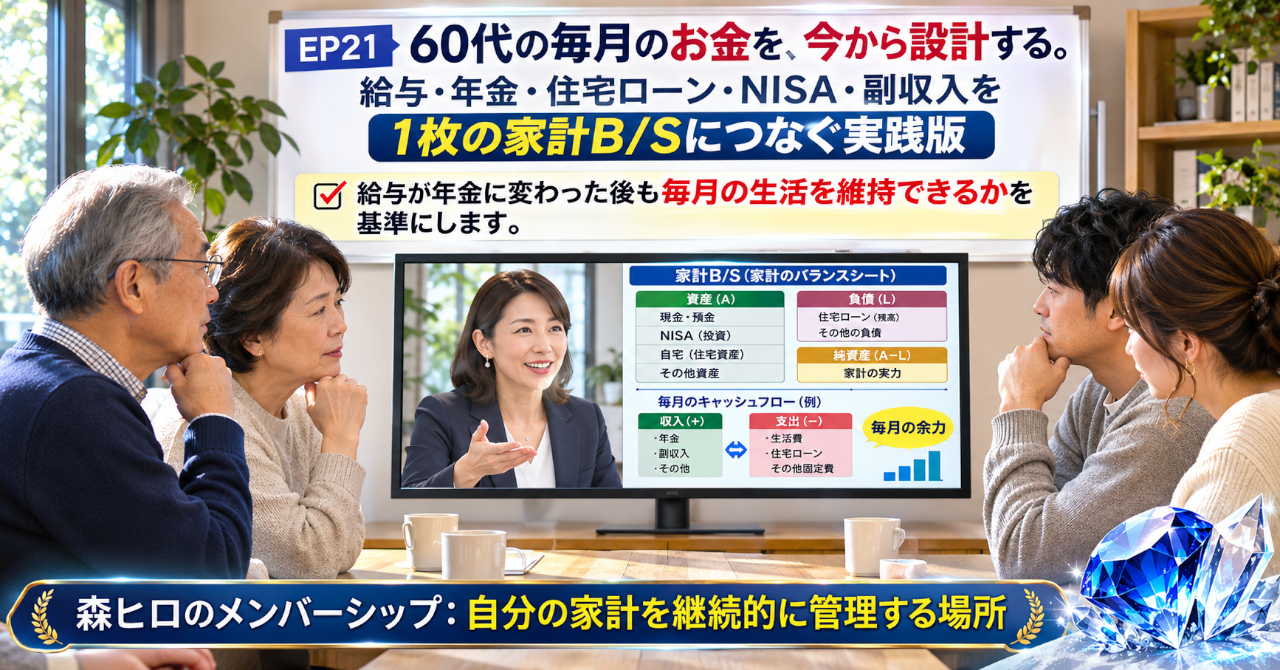
そこで使うのが、家計バランスシート、つまり家計B/Sです。
会社経営では、売上だけを見て経営判断をすることはありません。
売上が増えても、仕入れや人件費、借入金の返済が増えれば、手元に現金が残らないことがあります。
家庭も同じです。
年金収入がある。
NISAや投資信託を保有している。
不動産から家賃収入が入る。
それでも、住宅ローンや修繕費、保険料、税金、日々の生活費が増えれば、キャッシュフローは厳しくなります。
ここで見るべきなのは、資産の合計だけではありません。
資産から負債を差し引いた純資産と、毎月の収入から支出を差し引いた収支です。
家計B/Sは、老後資産の現在地を確認するための安全網になります。
資産がいくらあるのか。
負債がいくら残っているのか。
毎月いくら不足するのか。
年金で何割を賄えるのか。
この数字が一枚につながると、NISAを取り崩す必要性も、使う金額も、以前より冷静に考えられるようになります。
【Offer:提案】取り崩す前に、生活資金の輪郭をつかむ
私が考える取り崩しの設計は、NISAの商品を売却するところから始まりません。
家計全体の現状を把握するところから始まります。
たとえば、毎月の生活費が30万円で、年金収入が22万円だったとします。
単純計算では、毎月8万円の不足です。
年間では96万円になります。
この数字を見れば、投資資産から年間96万円を補えばよいと考えるかもしれません。
しかし、実際には医療費、住宅修繕費、車の買い替え、介護費用などの変動支出もあります。
不動産を所有していれば、空室や設備交換による支出も発生します。
税負担も無視できません。
そこで、預貯金、年金、NISA、不動産収入、住宅ローンを一枚の家計B/Sに並べます。
- 生活費の何年分を現金で確保できているのか。
- 年金だけで毎月の支出をどこまで賄えるのか。
- 投資資産のうち、当面使わない資金はいくらあるのか。
こうして生活資金と長期運用資金を分けて考えます。
さらに、家計管理をExcelなどで仕組み化すれば、毎月の残高や支出の変化を確認する作業も軽くできます。
売却の順番を決める前に、生活を維持するための資金構造を決める。
これが私の考える家計B/Sの使い方です。
【Narrowing down:限定・緊急性】森ヒロなら、売却判断より先に全体を見る
人は短期的な裏技を求める。
しかし、60代の資産防衛で先に必要なのは、相場を当てる技術ではありません。
家計全体の数字を把握することです。
相場が下がったから売る。
相場が上がったから安心する。
こうした判断だけでは、老後の生活設計は安定しません。
仮に、NISAの評価額が1,000万円あったとしても、住宅ローンが500万円残り、毎月の家計収支が赤字なら、1,000万円を自由に使える資金として扱うことはできません。
反対に、預貯金や年金収入が十分にあり、生活費の不足を無理なく補える家庭なら、相場の短期的な変動に振り回される必要性は小さくなるかもしれません。
もちろん、資産配分や税制、取り崩し方法によって結果は変わります。
だからこそ、数字を見ずに売却を急ぐことは避けたいところです。
森ヒロなら、最初に確認するのは商品名ではありません。
生活費、年金、預貯金、投資資産、負債。
この5つを一枚に並べ、あと何年、どれだけの資金が必要になるのかを考えます。
NISAを守ることと、生活を守ることは同じではありません。
守るべき対象は、証券口座の残高ではなく、これから続く生活そのものです。
【Action:行動・設計思想】自分の家計を見れば、判断は変わる
ここで、自分の家計を振り返ってみます。
- 生活費は年間いくらか。
- 年金収入は年間いくらか。
- 預貯金で生活費の何年分を確保できているか。
- NISAや投資信託は、現在いくら保有しているか。
- 住宅ローンやその他の借入金は、いくら残っているか。
- 不動産収入があるなら、経費や税金を差し引いた後にいくら残るのか。
この数字がそろうだけでも、今まで見えていなかった家計の姿が浮かび上がります。
家計管理は、一度表を作って終わりではありません。
毎月の収支を確認し、予定と実績の差を調べる。
支出が増えた原因を見つけ、必要に応じて固定費や資産配分を見直す。
データを蓄積し、PDCAを回していく。
こうした管理の仕組みがあれば、家計の変化にも気づきやすくなります。
これはWebサイトの運営にも似ています。
流入があっても、導線が悪ければ成約にはつながりません。
PVだけでなく、CVRや離脱率を確認し、どこで読者が離れているのかを分析します。
家計も同じように、収入だけでなく、どこにお金が流れ、どこで支出が膨らんでいるのかを確認する必要があります。
数字を見える化すると、感覚だけで判断していた家計に、改善できる場所が見えてきます。
NISAの取り崩しは、資産を失うための行為ではありません。
生活を維持するために、資産を計画的に使うという考え方もあります。
その判断を支えるのが、家計B/Sです。
私がこのメンバーシップで伝えているのは、単発の投資情報ではありません。
自分の家計を把握し、数字を更新し、将来の変化に対応していくための設計思想です。
一度作った家計B/Sも、年金額や支出、資産残高が変われば内容は変わります。
だからこそ、継続して管理する場所が必要になります。
老後資産を守るのは、NISAの銘柄選びだけではない。自分の家計を把握し続ける仕組みが、その土台になるという事実があります。
【森ヒロのメンバーシップ】自分の家計を継続的に管理する場所
ここまで読んで、自分の家計を一度整理してみたいと感じた方へ。
森ヒロのメンバーシップでは、60代からの資産防衛をテーマに、家計B/Sの設計、資産と負債の整理、年金・NISA・不動産をつなぐ管理方法を継続的にお伝えしています。
60代の資産崩壊を防ぐ『家計法人化』戦略とBS設計
月額980円
資産を増やす知識だけでなく、今ある資産をどのように管理し、生活を支えていくか。
自分の数字に置き換えて考えるための実践環境です。
家計を一度整理して終わりにせず、毎月の収支と年1回の資産状況を更新する。
その積み重ねが、老後の生活を支える安全網になります。
お問い合わせ
記事内容や家計設計、Webサイトに関するお問い合わせは、こちらからご連絡ください。
【Precautions:注意事項】
本メンバーシップで提供する情報は、筆者の実体験と知見に基づく教育的コンテンツであり、特定の金融商品や投資を勧誘するものではありません。
資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任において、また必要に応じて専門家(税理士、弁護士等)にご相談の上で行ってください。
厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
メンバーシップ内のコンテンツは著作権により保護されており、無断転載や外部への漏洩は固く禁じます。
https://serverstyle.biz/60s-kakei-bs/
https://serverstyle.biz/second-income/
\ 最新情報をチェック /

コメント