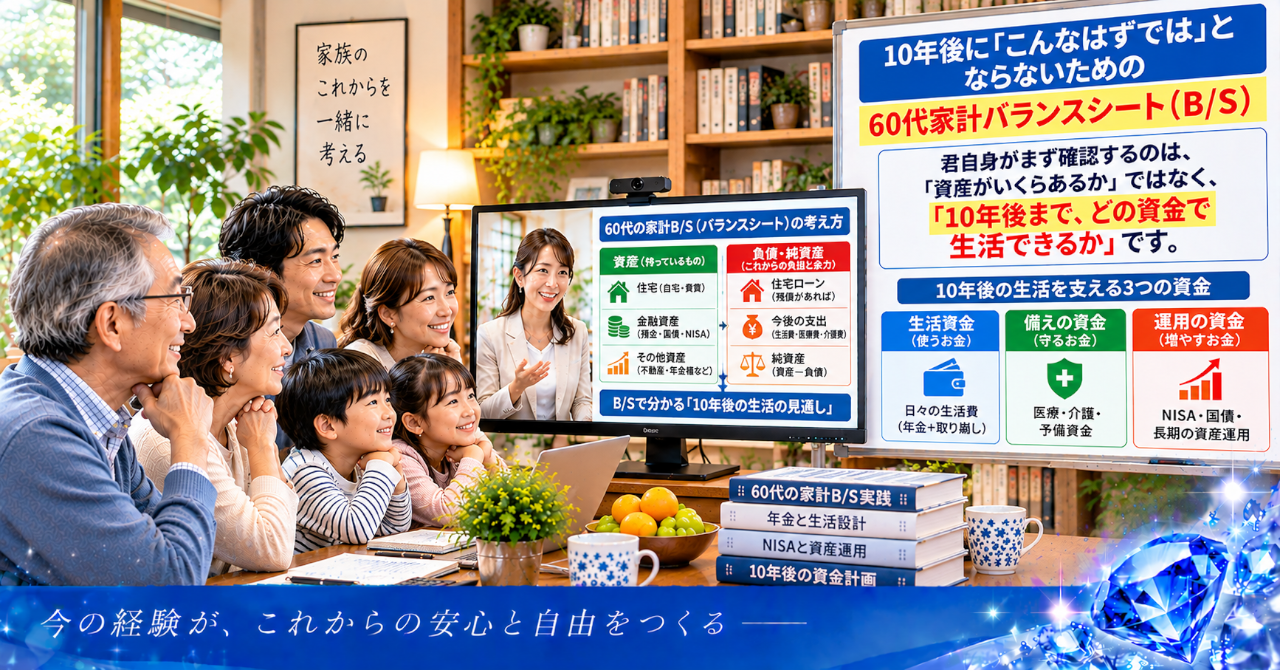
“`html
今ある資産を、これからの生活にどう生かすか。
10年後も安心して暮らせる家計を考えることが、今回のテーマです。
資産があるから大丈夫、という思い込み
60代になると、これまで働いて貯めてきた預貯金がある。
持ち家もある。
年金も受け取れる。
そう考えると、今の生活を続けていけば、10年後も何とかなるように感じるものです。
ところが、少し立ち止まって考えてみると、気になることがあります。
現在の資産額と、10年後に使える生活資金は、必ずしも同じではありません。
預貯金が2,000万円あったとしても、住宅修繕や医療費、日々の生活費に使えば、残高は少しずつ変わっていきます。
自宅の評価額が高くても、その金額を毎月の生活費に使えるわけではありません。
NISAの評価額が増えていても、相場によっては取り崩す時期に資産が減っている可能性があります。
さらに、住宅ローンやその他の借入金が残っていれば、保有資産から差し引いて考える必要があります。
ここに、見落としやすいズレがあります。
「資産がある」という認識と、「これからの生活を支えられる」という現実の間には、距離があるのです。
今の家計に大きな問題がなくても、10年後には支出の内容が変わっているかもしれません。
生活費は変わらなくても、物価や医療・介護にかかる費用は変化します。
今は気にならない小さな支出が、長い年月を経て家計を圧迫することもあります。
怖いのは、資産が減ることだけではありません。
減っている理由も、将来どこまで減るのかも分からないまま、時間だけが過ぎていくことです。
資産の金額より、その使い道が見えない不安
森ヒロが現場で感じるのは、資産が少ない人だけが将来を心配しているわけではないということです。
ある程度の預貯金があり、持ち家もある。
年金の受給も予定されている。
それでも、10年後の生活を考えると不安が残る。
その理由は、資産の金額だけでは説明できません。
戸建住宅の営業や設計、アパート設計、積算、現場事務など、建築業界で30年仕事をしてきました。
住宅に関わる仕事では、建物の価格だけで判断することはありません。
建築費、土地、住宅ローン、維持管理費、修繕費。
それぞれの数字を確認し、全体として成り立つかを考えます。
家計も同じです。
預貯金が多くても、毎月の支出が収入を上回っていれば、資産は減っていきます。
反対に、預貯金が減っていても、予定していた住宅修繕に使った結果なら、必ずしも家計が悪化したとはいえません。
数字は同じでも、その数字が意味するものは違います。
年金だけで生活費をまかなえるのか。
不足分を預貯金から補うのか。
NISAや不動産収入を、どのように生活設計へ組み込むのか。
こうした関係が見えていないと、資産がいくらあるのかを確認しても、不安はなかなか消えません。
人は、将来のことを考えるとき、つい大きな数字に目を向けます。
しかし、本当に知りたいのは、その資産で、これからの生活をどこまで支えられるのかということではないでしょうか。
家計B/Sで資産と負債の全体像をつかむ
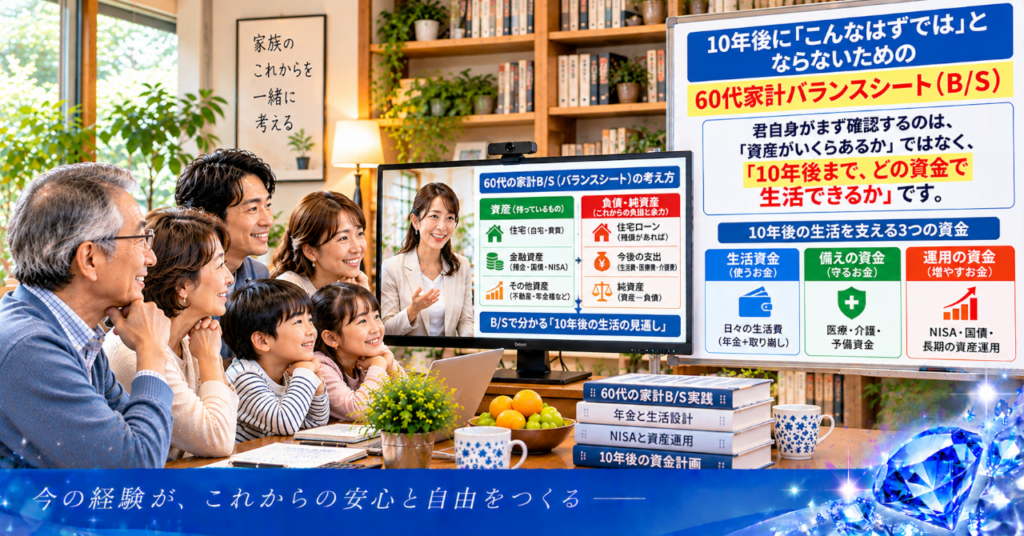
家計の状態を確認するために使えるのが、バランスシート(B/S)です。
会社では、決算時に資産と負債を整理し、純資産を確認します。
家計にも同じ考え方を取り入れます。
預貯金、NISAなどの投資資産、自宅、賃貸不動産などを資産として整理します。
住宅ローンやその他の借入金があれば、負債として記録します。
そして、資産から負債を差し引いた金額が、家計の純資産です。
ただし、純資産が大きければ安心というわけではありません。
自宅の評価額が高くても、日常生活費に使える現金が不足している場合があります。
賃貸不動産を保有していても、家賃収入から管理費、修繕費、固定資産税、借入返済などを差し引くと、手元に残る金額は変わります。
NISAも評価額だけでなく、運用期間や取り崩す時期を考える必要があります。
ここで確認したいのが、キャッシュフローです。
毎月の年金収入、給与や事業収入、不動産収入などを整理し、生活費や税負担、保険料、住宅維持費などを差し引きます。
B/Sが家計の現在地を示すなら、キャッシュフローは生活を続けるためのお金の流れを示します。
この二つを分けて確認することで、資産があるのに現金が不足する理由も見えてきます。
Webサイトの運営でも、流入だけを増やしても売上にはつながりません。
導線が分かりにくければ離脱率が上がり、購入まで進む人が減ります。
家計も同じで、収入があるだけでは生活は安定しません。
収入から支出へ、資産から生活資金へ、必要なところにお金が流れる仕組みが必要なのです。
10年後までの資金計画を数字にする
家計B/Sを作成したら、今度は10年後の家計を考えます。
ここで必要になるのは、現在の資産額をそのまま将来へ当てはめることではありません。
年金見込額と毎月の生活費を並べ、毎月いくら不足するのかを確認します。
たとえば、年金収入が月20万円で、生活費が月25万円なら、単純計算で毎月5万円の不足です。
年間では60万円になります。
この不足が10年間続けば、単純計算で600万円です。
実際には物価変動や税金、医療費、収入の変化などがあるため、数字は固定できません。
それでも、漠然とした不安を数字に置き換えるだけで、見える景色は変わります。
さらに、医療・介護費用、給湯器や屋根などの住宅修繕、車の買い替えといった特別支出を加えます。
ここで、資金を用途別に分けて考えます。
日常生活に使うお金。
数年以内に使う予定があるお金。
当面使わない予備資金や長期運用に回すお金。
この区分が曖昧だと、近い将来に必要な資金まで値動きのある投資に回してしまう可能性があります。
NISAは長期的な資産形成に活用できる制度ですが、元本が保証されるものではありません。
不動産収入も、空室や修繕によって変動します。
預貯金、NISA、不動産を同じものとして扱わず、それぞれの役割を分けて考える必要があります。
事業を営んでいる家庭なら、売上増加だけでなく、仕入れや人件費などのコスト増加も確認します。
売上が増えていても、経費や税負担が増えれば、自由に使えるお金が増えるとは限りません。
家計管理の一部は自動化できます。
毎月の収支を記録し、資産残高や支出の変化を見える化する仕組みがあれば、確認作業の負担を減らせます。
ただし、自動化は判断の代わりではありません。
数字を集めることと、その数字を見て判断することは別の仕事です。
10年以内に使うお金から考える
人は短期的な裏技を求めます。
少しでも高い利回りの商品を探したり、資産を増やす方法を調べたりする気持ちは分かります。
しかし、60代の家計設計で、私が最初に見るのは投資商品の利回りではありません。
10年以内に使うお金が、きちんと確保されているかどうかです。
ここが曖昧なまま投資を増やすと、必要な時期に相場が下落している可能性があります。
住宅修繕や医療費など、支出の時期がある程度分かっているものまで、長期運用の資金と混ぜてしまうと、家計の自由度が下がります。
森ヒロなら、10年後の家計B/Sを仮に作成し、現在との違いを確認します。
年金収入が変わらない場合。
生活費が増えた場合。
不動産収入が減った場合。
住宅修繕費が想定より大きくなった場合。
条件を変えて、資産と負債、キャッシュフローがどう動くかを比較します。
これは、Webサイトのデータ分析にも似ています。
アクセス数だけで判断せず、流入、導線、成約率(CVR)、離脱率を見て、どこに問題があるのかを探します。
家計も、預貯金の残高だけでは原因が分かりません。
毎年の収支を記録し、資産の変化を見える化し、計画との差を確認する。
その結果をもとに、生活費や資産配分を見直す。
このPDCAを続けることで、家計の変化に気づきやすくなります。
資産を増やす前に、資産が何年分の生活を支えられるのかを知る。
それが、60代からの家計設計で見落としたくない視点です。
自分の家計に10年後の数字を置いてみる
母親から教わったお金の考え方に、日常生活費と、近い将来に使う資金、当面使わない予備資金を分けて管理するというものがあります。
お金は、ひとつの残高として眺めているだけでは、その役割が分かりません。
何に使うのか。
いつ使うのか。
使ったあと、どこから補うのか。
この関係が見えると、資産の持ち方も変わってきます。
家計B/Sを作るときも、最初から細かな数字を完璧にそろえる必要はありません。
現在の預貯金、投資資産、自宅などの資産を整理する。
住宅ローンなどの負債を差し引く。
年金収入と毎月の生活費を比較する。
10年以内に予定している大きな支出を書き出す。
そこまで進めるだけでも、今の家計がどのような状態にあるのかが見えてきます。
考えてほしいのは、資産がいくらあるかという数字だけではありません。
いま保有している資産と負債を整理したとき、60代以降の生活を10年、20年先まで支えられる家計になっているのか。
もし不足やズレがあるなら、いつ、どの資金が足りなくなり、今から何を見直すべきなのか。
この問いに答えるために、家計B/Sがあります。
家計の現在地を確認するだけでなく、将来の生活費の不足額や資産の取り崩し、住宅・不動産の維持費まで、実際の家計に落とし込んで考えていくことが大切です。
10年後の安心は、今日の資産残高だけでは決まりません。
今あるお金の役割を知り、将来の支出を見通し、必要な時期に使える状態を作れているか。
その設計の差が、10年後の「こんなはずでは」を分けることになります。
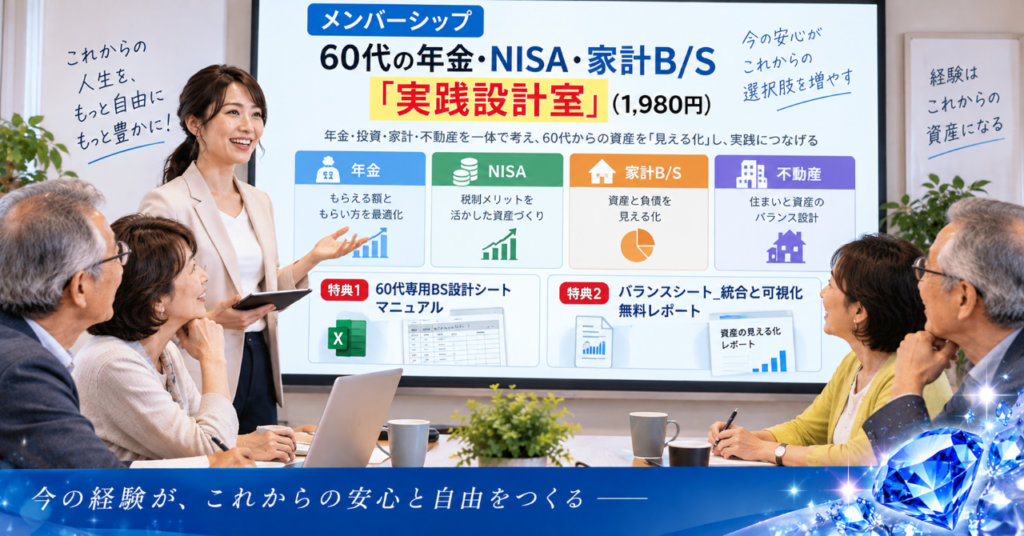
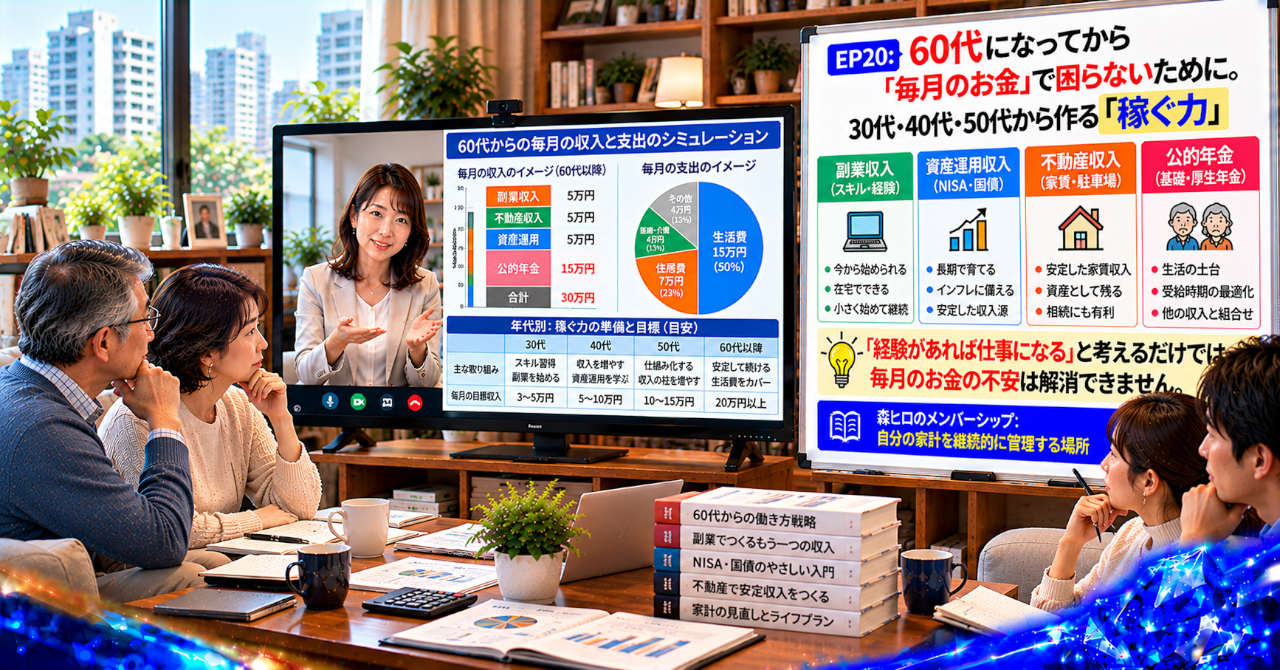
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
家計は、一度B/Sを作って終わりではありません。
年金、NISA、住宅、不動産、生活費は、時間の経過とともに変化します。
だからこそ、定期的に数字を確認し、将来の生活設計を見直す場所が必要です。
森ヒロのメンバーシップでは、60代以降の家計を会社経営のように捉え、B/Sとキャッシュフローを使って継続的に管理する考え方を発信しています。
現在の資産額だけで判断せず、10年後、20年後の生活まで見据えた家計設計を考えていきます。
お問い合わせ
家計の見える化やWebサイトの設計、情報発信の仕組みづくりについて、ご相談を受け付けています。
注意事項
本記事は、筆者の実体験と知見に基づく教育的な情報提供を目的としたものであり、特定の金融商品や投資を勧誘するものではありません。
資産運用には元本割れなどのリスクが伴います。投資判断や法人設立などの意思決定は、ご自身の状況を踏まえて行い、必要に応じて税理士、弁護士、ファイナンシャルプランナーなどの専門家にご相談ください。
年金額や税負担、社会保険料などは、個々の加入期間、報酬記録、所得、世帯状況などによって異なります。具体的な金額は、公的機関や専門家に確認してください。
本記事の内容およびメンバーシップ内のコンテンツは著作権により保護されています。無断転載、複製、外部への再配布はご遠慮ください。
https://serverstyle.biz/earning-power/
https://serverstyle.biz/salary-pension/
\ 最新情報をチェック /

コメント