数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
私は、住宅営業や設計、積算、現場事務、建築関係のITに携わってきました。
住宅の計画でも、建物の価格だけを見て判断することはできません。
住宅ローン、維持費、修繕費、家族の暮らしまで含めて、長く続けられる計画になっているかを考えます。
家計も同じです。
年金額だけを見ても、定年後の暮らし全体は見えてきません。
収入と支出の差額を把握し、その差を埋める方法まで考えて、ようやく家計の設計が始まります。
【誤解|副収入は定年後に始めればよい】
定年後に時間ができたら、何か仕事を始めよう。
自分の経験を活かして、少しでも収入を得よう。
そう考えること自体は自然です。
ただ、収入をつくるには、仕事を見つけるだけでは足りません。
誰の役に立てるのか。どんな経験を提供できるのか。対価を払ってもらえる仕事にできるのか。
こうしたことを試しながら、実績や信頼を積み上げる時間が必要になります。
人は短期的な裏技を求めるものです。
しかし、副収入は、退職した翌月から都合よく生まれるものではありません。
会社員として働いている間なら、給与という土台を持ちながら、小さく試す余地があります。
一方、退職してから初めて仕事を探す場合、収入が必要な焦りの中で選択肢を狭めてしまうこともあります。
【構造|給与が減る前に収入の流れをつくる】
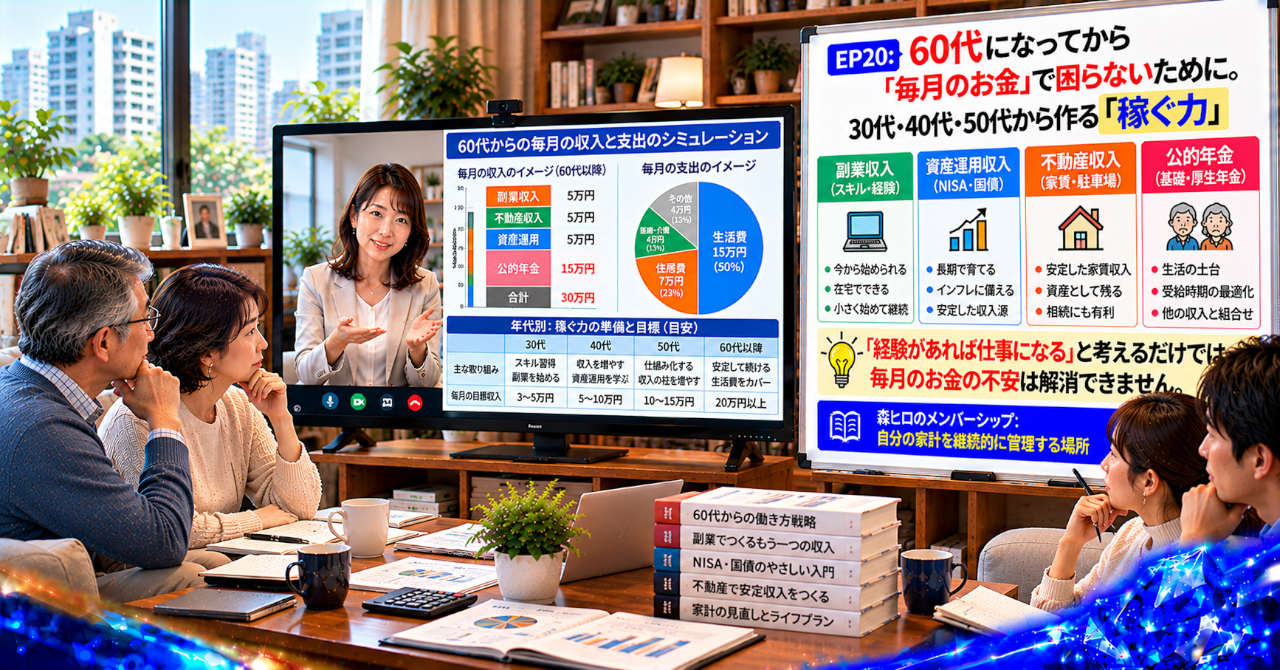
定年後の家計は、現役時代とは収入の構造が変わります。
給与が中心だった家計から、年金、預貯金の取り崩し、副収入、不動産収入などを組み合わせる家計へ移っていきます。
ここで見たいのは、収入の合計だけではありません。
毎月の支出を差し引いた後に、いくら手元に残るのかというキャッシュフローです。
たとえば、副収入が月数万円あったとしても、仕事にかかる経費や税負担を差し引けば、生活に使える金額は変わります。
売上が増えても、コストが増えれば手元のお金は思ったほど残りません。
不動産収入も同じです。家賃収入から管理費、修繕費、空室による損失、税負担などを考える必要があります。
また、60歳以降も働きながら年金を受け取ることはできますが、給与や賞与などの報酬と老齢厚生年金の額によっては、在職老齢年金の仕組みにより年金の一部または全部が支給停止となる場合があります。
働けば収入が増えるという単純な話ではなく、年金や税金を含めた手取りで見る必要があります。
こうした収入と支出を一枚の家計B/Sに整理すると、預貯金やNISA、不動産などの資産と、住宅ローンなどの負債を合わせて確認できます。
毎月の収支を記録し、変化を見える化する。管理を自動化できる部分は仕組みに任せ、数字を定期的に確かめる。
この積み重ねが、家計のPDCAにつながります。
【盲点|副収入は金額よりも準備期間がものをいう】
副収入を考えるとき、月にいくら稼げるかに意識が向きがちです。
けれども、その金額に到達するまでの時間は見落とされやすいものです。
長年の仕事で身につけた知識や経験も、そのまま商品やサービスになるとは限りません。
誰に届けるのかを決め、情報を発信し、問い合わせにつながる導線をつくり、相談や契約へ結びつける必要があります。
Webで仕事をつくる場合も、アクセスを集めるだけでは売上になりません。
読者が何を求めているのかを分析し、記事から問い合わせへ進む流れを整え、成約率(CVR)を確認することが必要になります。
一度つくった仕組みも、反応を見ながら手直しを重ねます。
経験を持っていることと、その経験から収入が生まれることの間には、準備すべき工程があります。
30代・40代・50代のうちから小さく試す意味は、ここにあります。
【設計|森ヒロなら、収入を一本に頼らない形で考える】
私なら、定年後の収入を年金だけで判断しません。
給与、年金、副収入、不動産収入、そして必要に応じたNISA資産の計画的な取り崩しまで、一つの家計として捉えます。
ただし、NISAの運用益や不動産収入、副業の売上を、最初から確実な収入として見込むことはできません。
それぞれにリスクや費用があり、実際に手元へ残る金額も異なります。
だからこそ、収入源ごとの役割を分けておきます。
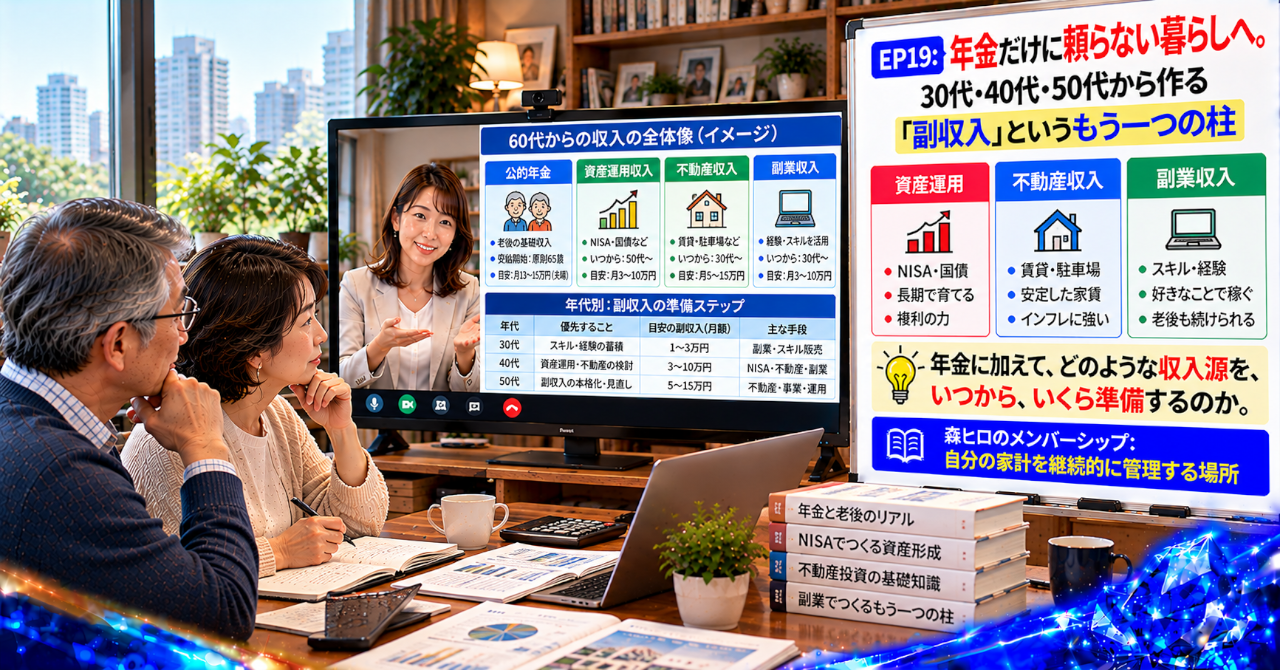
年金は生活の土台。副収入は不足を補う柱。NISAは長期的な資産形成や将来の取り崩しに備える仕組み。不動産収入は経費や修繕を含めて判断する収入源です。
そして、自分の経験をどのような仕事に変えられるのかを考えます。
副収入は、単なる小遣い稼ぎではなく、定年後の暮らしを支える収入ポートフォリオの一部です。
年金見込額と生活費の差額を知り、その不足をどの収入源で補うのか。
この設計が、現役時代からの準備につながります。
【行動|自分の経験を将来の収入につなげる】
年金見込額と毎月の生活費を照らし合わせ、いくら不足する可能性があるのかを確認する。
そのうえで、自分の経験やスキルを誰に提供できるのか、勤務先の就業規則も含めて考えてみる。
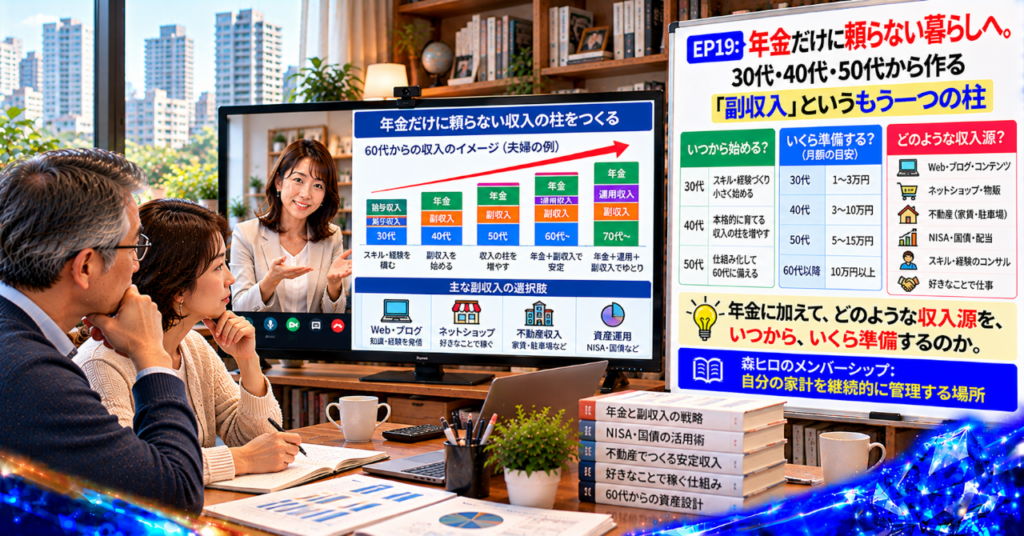
年金に加えて、何歳から、どのような収入を、毎月いくら準備するのか。
その問いを現役時代に持てるかどうかで、定年後の選択肢は変わってきます。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
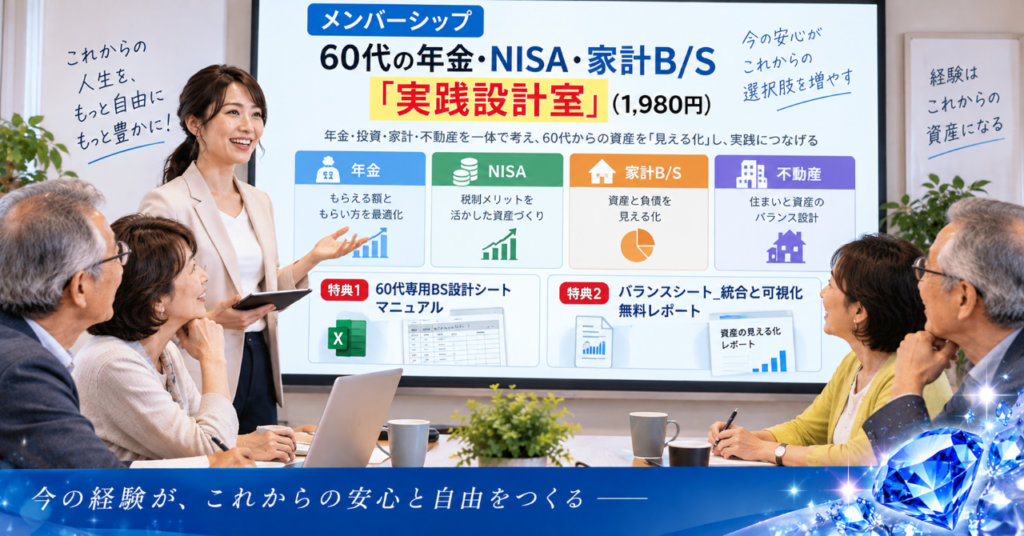
年金に加わる収入を考えたら、そのお金をどう管理するかまで設計してみませんか。
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
年金・NISA・住宅・不動産・副収入を別々に考えるのではなく、家計全体を一つのB/Sとして捉え、将来のお金の流れを継続的に確認するための情報をお届けしています。
① 60代専用BS設計シート_マニュアルVol1
家計の資産と負債を整理し、自分の財務状況を確認するための設計資料です。
② バランスシート_統合と可視化_無料レポートVol1
家計の数字を一つに集め、資産と負債の関係を見える形にするための資料です。
③ メンバー特典マガジン
年金・NISA・住宅・家計管理などを、継続的に学ぶためのコンテンツです。
④ 60代の年金・NISA「老後収入設計5点セット」
老後の収入や資産管理を考えるための実践資料です。
無料記事では、老後の収入不安がどこから生まれるのか、その原因と判断軸を考えてきました。
その先にあるのは、自分の場合、年金と副収入をどう組み合わせ、毎月の不足をどう補うのかという具体的な設計です。
収入を得る準備と、得たお金を管理する仕組み。この二つがそろって、家計を支える力になります。
※プラン内容・料金・特典の提供条件は、メンバーシップの案内ページでご確認ください。
【お問い合わせ・ご相談】
これまでの経験やスキルを活かした収入づくり、年金と副収入を組み合わせた家計設計について、相談したい方へ。
家計B/Sやキャッシュフローの見える化、60代に向けた生活設計についてのお問い合わせは、下記フォームから受け付けています。
年金だけに頼らない収入設計を、現役時代から考える。
【注意事項】
本記事は、年金・副収入・家計管理・資産運用などに関する一般的な情報提供を目的としています。個別の税務処理や確定申告については、必要に応じて税理士にご相談ください。
副業や兼業を始める場合は、勤務先の就業規則や契約内容を確認してください。副収入には経費や税負担が発生する場合があり、売上がそのまま手取りになるわけではありません。
在職老齢年金の支給調整は、対象となる報酬や老齢厚生年金の額、制度上の基準によって異なります。具体的な取扱いは日本年金機構などの公的機関でご確認ください。
資産運用には元本割れなどのリスクがあります。NISAの運用益や不動産収入、副業収入など、将来の収益を保証するものではありません。最終的な投資判断や事業上の意思決定は、ご自身の責任において行い、必要に応じて税理士やその他の専門家にご相談ください。
不動産取引に関する個別の判断については、不動産会社や宅地建物取引士などの専門家にご相談ください。
本記事は、特定の副業や金融商品を推奨するものではありません。収入や制度の条件は個人の状況によって異なります。
本記事内のコンテンツは著作権により保護されています。無断転載・無断再配布を禁じます。
https://serverstyle.biz/housing-loan-plan/
https://serverstyle.biz/second-income-retirement/
\ 最新情報をチェック /

コメント