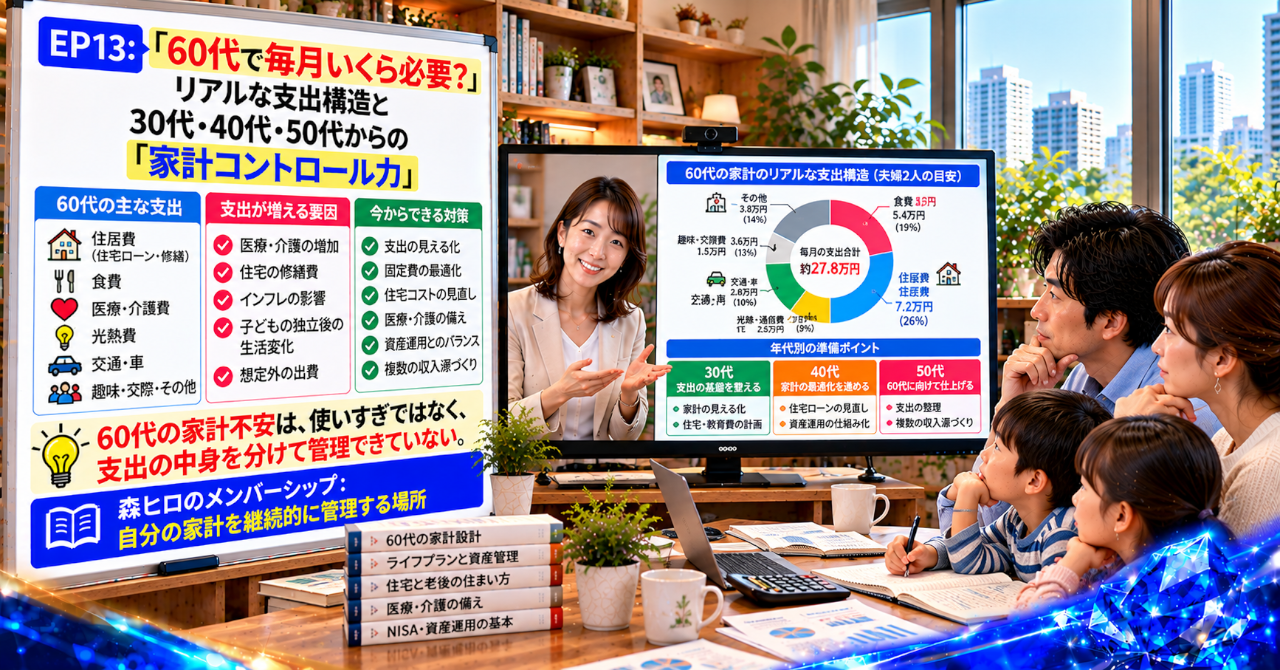
数ある情報のなかから、この記事を読んでくださり、ありがとうございます。
老後の生活費は、毎月いくらあれば足りるのか。
年金と貯蓄で暮らせるのか。それとも、今のうちから家計を見直す必要があるのか。
今回は、60代の生活費を統計から考えながら、30代・40代・50代のうちに身につけたい「家計コントロール力」を掘り下げます。
老後のお金は、必要な総額を知るだけでは見えてきません。毎月のお金が、どこへ流れているかを知ることから始まります。
【幻想|退職すれば生活費は自然に下がる】
定年を迎えれば、仕事に関係する支出が減り、通勤費や外食費も少なくなる。
住宅ローンの返済が終われば、毎月の負担も軽くなる。
そんな暮らしを思い浮かべる人は、少なくないと思います。
現役時代は、住宅ローンや教育費、仕事にかかる費用など、支出が多くなりやすい時期です。退職すれば、その一部がなくなることもあります。
ところが、すべての支出が同じように減るわけではありません。
住まいの修繕や設備の交換は、年齢を重ねても必要になります。医療費や保険料、家族との付き合い、趣味や旅行に使うお金も、人によって変わります。
住宅ローンが終わっても、住まいの維持費までなくなるわけではありません。
退職後は支出が一律に減るのではなく、お金の使い道が変わっていく。
この違いを見落とすと、現役時代の家計から老後の生活費を予測したときに、思わぬズレが生まれます。
【違和感|食費と年金額だけでは、老後の家計が見えてこない】
私は住宅営業や戸建て設計、アパート設計、積算、現場事務、建築関係のITなど、30年にわたって建築業界に携わってきました。
その経験から感じるのは、ひとつの数字だけを見ても、全体の状態までは分からないということです。
住宅でも、購入価格だけでは暮らしの負担を判断できません。建物の維持管理や将来の修繕まで含めて、初めて長期的な費用が見えてきます。
家計も同じです。
毎月の食費や光熱費を把握していても、年払いの保険料や家電の買い替え、住宅の修繕費などが別々に管理されていると、実際に必要なお金をつかみにくくなります。
毎月の支出が少なく見えても、数か月に一度の大きな出費が重なれば、貯蓄は思ったより早く減っていきます。
老後の家計を不安にさせるのは、支出の多さだけではありません。何に、いつ、いくら使っているかが見えていないことも、不安を大きくします。
【誤解|平均額を知れば、自分に必要な生活費も分かる】
総務省の家計調査は、世帯の消費支出を項目別に把握するための参考になります。
ただし、統計に載っている平均額を、そのまま自分の老後の生活費に置き換えることはできません。
持ち家か賃貸か。住宅ローンが残っているか。車を所有しているか。家族構成や健康状態はどうか。
同じ60代でも、暮らしの条件によって支出は変わります。
「老後は月いくらあれば安心」という数字がひとつあれば、悩みが消えるように感じるかもしれません。
しかし、平均額を知っただけでは、家計の不安は解消しません。
自分の支出が平均より多いか少ないかだけでなく、その支出が何によって生まれ、今後も続くのかを考える必要があります。
節約だけで解決しようとすると、必要な支出まで削ってしまうことがあります。反対に、見直せる固定費や使っていないサービスに気づかないまま、貯蓄を取り崩している場合もあります。
【構造|老後資金の総額ばかりを見て、毎月の流れを見落としている】
総務省統計局の2025年家計調査では、二人以上世帯のうち世帯主が60代の消費支出は月平均32万7,405円、70歳以上では月平均26万4,332円とされています。
これは、対象となる世帯の平均値です。単身世帯や賃貸住宅で暮らす人など、すべての人にそのまま当てはまる数字ではありません。
平均額は参考になりますが、自分の生活費を決めるためには、世帯構成や住居費、保有資産などの違いを考える必要があります。
家計を把握するには、年金や給与などの収入と、生活費や住まいの維持費などの支出をつなげて見る必要があります。
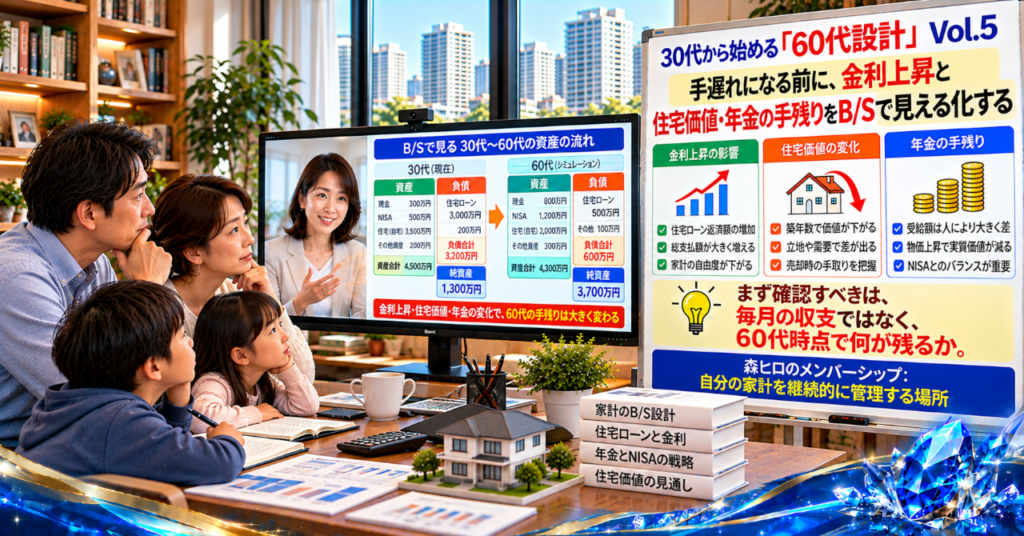
毎月のキャッシュフローを確認し、預貯金、NISA、不動産などの資産と、住宅ローンなどの負債をB/S(貸借対照表)として整理すれば、家計全体の姿が見えやすくなります。
不動産収入がある場合も、家賃だけで判断するのは早計です。管理費や修繕費、税負担などを差し引いた後に、いくら手元に残るかを見る必要があります。
老後の家計は、資産の総額だけではなく、毎月の収支と将来の支出を合わせて考えることで、初めて判断しやすくなります。
家計簿アプリや銀行の明細を活用し、管理を自動化できる部分は仕組みに任せる。毎月の支出を記録し、数か月ごとに実績を確認すれば、感覚だけに頼らずに変化をつかめます。
これは事業の管理にも似ています。売上が増えてもコストが増えれば、利益は思うように残りません。Web事業でも、流入から問い合わせ、成約までの導線を確認し、CVRやデータの変化を見ながら改善します。
家計も同じように、数字を見える化し、計画を立て、実績を確認して修正するPDCAが役立ちます。
家計コントロール力とは、支出を我慢する力ではなく、お金の流れを把握し、必要なところに使える状態を作る力です。
NISAの積み立て額も、周囲の人の運用額に合わせる必要はありません。
生活費や緊急時の備えを踏まえ、無理なく継続できる金額を考えることが、長期の資産設計につながります。
退職後に資産を取り崩す場面でも、毎月の不足額と手元資金が分かっていれば、どの資産をどのように使うかを考えやすくなります。
ただし、必要な生活費や取り崩し方は、家族構成や資産状況によって異なります。平均額だけで一律に決められるものではありません。
【盲点|毎月の支出に見えないお金が、家計を揺らしている】
家計簿をつけている人でも、毎月の支出だけを記録していると、見落としが生まれます。
給湯器の交換や外壁の修繕、車の買い替え、家電の故障。こうした費用は、毎月同じ金額で発生するわけではありません。
ところが、必要になったときには、まとまったお金が出ていきます。
医療費や介護に関する費用も、将来どれだけ必要になるかを正確に予測するのは難しいものです。
ここで気をつけたいのは、支出をすべて削減対象として扱わないことです。
健康を保つためのお金や、住まいを安全に維持する費用まで切り詰めれば、別の負担を招く可能性があります。
見直したいのは、必要な支出と、調整できる支出を分けずに管理している状態です。
家計の問題は、使いすぎだけで起きるのではありません。支出の性質を分けていないために、必要な備えまで見えなくなることがあります。
NISAを継続して資産形成を進める場合も、生活費との関係を切り離せません。日々の支出を把握しないまま積み立て額を増やすと、急な出費に備える現金が不足することもあります。
資産を増やすことと、日々の暮らしを安定させること。この二つを同時に考える視点が欠かせません。
【設計|森ヒロなら、家計を総額ではなく流れで見る】
私なら、老後に必要な金額をひとつ決めて終わりにはしません。
年金の見込額を確認し、毎月の生活費を把握し、住まいの維持費や将来の大きな支出も含めて、家計全体の流れを見ていきます。
建築の仕事でも、建物を完成させるには、材料費や施工費だけでなく、工程や維持管理まで考える必要があります。目の前の金額だけで判断すると、後から想定外の負担が出ることがあるからです。
家計でも、預金やNISA、不動産などの資産をB/Sで整理し、年金や副収入、生活費、税負担をキャッシュフローでつなげると、どこに負担が集中しているかを把握しやすくなります。
家計簿アプリや銀行の明細を活用し、毎月の支出を記録する。数か月ごとに実績を確認し、必要に応じて予算を調整する。こうした流れを作れば、感覚だけに頼らずに変化をつかめます。
家計コントロール力とは、支出を我慢する力ではなく、お金の流れを把握し、必要なところに使える状態を作る力です。
NISAの積み立て額も、周囲の人の運用額に合わせる必要はありません。生活費や緊急時の備えを踏まえ、無理なく継続できる金額を考えることが、長期の資産設計につながります。
退職後に資産を取り崩す場面でも、毎月の不足額と手元資金が分かっていれば、どの資産をどのように使うかを考えやすくなります。
【行動|自分の家計は、支出の変化に耐えられる形か】
毎月の固定費はいくらあるのか。
変動費は、どの項目で増えやすいのか。
住宅の修繕や医療費など、将来の支出を今の家計で吸収できるのか。
この三つを考えるだけでも、老後に向けて見直すべき場所が浮かび上がります。
探すべきなのは、老後に必要な正解の金額だけではありません。支出が変わっても、家計を調整できる仕組みです。
年金、NISA、住宅、不動産収入を別々に管理していると、資産があるのに毎月のお金が足りない、といった問題に気づくのが遅れることがあります。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
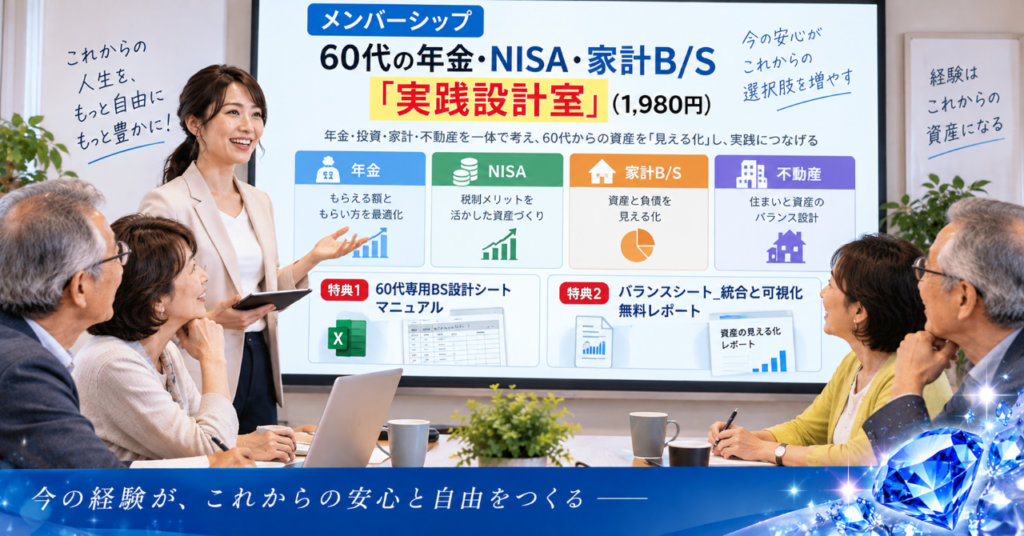
→ 森ヒロのメンバーシップ:自分の家計を継続的に管理する場所はこちら
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方に加え、60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、年金・NISAの老後収入設計に関する資料を用意しています。
自分の家計を数字で把握し、収入と支出のつながりを整理したい方は、こちらをご覧ください。
老後資金の目標額を決めるだけでは、家計の不安は消えません。毎月のお金の流れを把握し、変化に応じて調整できるか。
その視点が、30代・40代・50代から育てておきたい「家計コントロール力」です。
お問い合わせ
Webサイトの設計や情報発信、家計管理の仕組みづくりについてのご相談は、以下のお問い合わせフォームからご連絡ください。
注意事項
※本記事は一般的な情報提供を目的としています。生活費や老後資金の必要額は、世帯構成、住居、健康状態、資産状況などによって異なります。
※統計上の平均額は、個々の世帯に必要な生活費を示すものではありません。統計の対象世帯、調査年、集計区分を確認したうえで参考にしてください。
※NISAなどの資産運用には価格変動などのリスクがあります。投資判断は、ご自身の資産状況やリスク許容度を踏まえて行ってください。
※年金の具体的な見込額や受給条件は、加入記録や個々の状況によって異なります。日本年金機構などの公式情報をご確認ください。
※不動産を保有・活用する場合は、管理費、修繕費、税金、空室などのリスクも考慮してください。個別の不動産取引については、必要に応じて専門家にご相談ください。
※本記事内の文章・コンテンツの無断転載、複製、再配布はご遠慮ください。
https://serverstyle.biz/second-income-retirement/
https://serverstyle.biz/salary-vs-commission/
\ 最新情報をチェック /

コメント