【EP.7】30代から始める「60代設計」の完成|給与・年金・住宅・投資・地域副業を統合する【稼ぐ力・返す力・運用の力】三種の神器実践シート
ここまでEP.1からEP.6まで読み進めてくださった皆さまに、心から感謝いたします。
給与明細から年金を考え、住宅や不動産を見直し、NISAと国債、地域での働き方まで取り上げてきました。
それぞれの記事で扱った内容を、今回は一つの家計設計にまとめます。
知識を増やすことと、自分の暮らしを設計できることは違います。
30代から始める「60代設計」を、自分の数字で動かせる形に変えていきます。
【問題|知識が増えても60代の生活が見えない理由】
老後のために、給与明細を確認する。NISAを始める。住宅ローンの返済計画を見直す。年金の見込額を調べる。
こうした行動を一つずつ進めている人は、少なくないと思います。
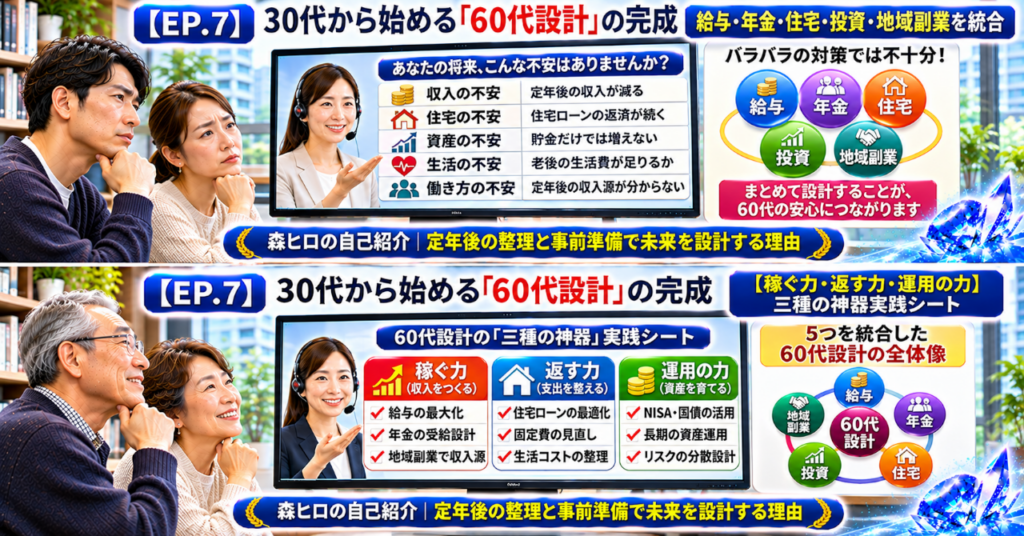
ところが、それぞれの情報を集めても、60代になった自分の生活が具体的に見えてこないことがあります。
給与は給与、年金は年金、住宅は住宅、投資は投資として管理されているからです。
たとえば、NISAの評価額が増えていても、住宅ローンの残高や退職後の生活費を把握していなければ、その資産をどのように使えるのか判断できません。
給与が増えても、教育費や住宅費、物価の上昇によって支出が増えれば、手元に残るお金は変わらないこともあります。
不動産を所有していても、家賃収入から管理費、修繕費、税負担などを差し引かなければ、実際に使える収入は見えてきません。
定年後に地域で仕事を始めるとしても、収入がいつから、どの程度得られるのかは分かりません。
問題は、老後資金の不足そのものだけではありません。不足額や収入の変化に気づく時期が遅れ、修正する時間を失ってしまうことです。
30代から始める「60代設計」で必要なのは、今の生活を我慢することではありません。
現在の選択が、60代の収入、住まい、資産、働き方にどう影響するのかを、一つの家計として確認することです。
EP.1からEP.6までで得た知識も、自分の家計に落とし込めなければ、実際の生活を変える力にはなりません。
【事例|現役時代には見えなかった家計のズレ】
ここでは、家計の変化を理解するためのモデルケースを考えてみます。特定の個人の実体験ではなく、一般的な収支の変化を仮定した事例です。
現役時代のAさんは、毎月の手取り収入が35万円。生活費と住宅費を合わせて30万円使い、残った5万円を預貯金や投資に回していました。
毎月の収支は黒字です。住宅ローンも返済できており、NISAの積立も続いています。
本人としては、家計に大きな問題はないと感じていました。
ところが60代になり、給与収入がなくなりました。
仮に年金収入が月18万円、地域での仕事による収入が月5万円になったとします。
合計収入は23万円です。
一方、生活費と住宅費を合わせた支出が現役時代と同じ30万円なら、毎月7万円の不足が生じます。
現役時代には毎月5万円を積み立てていた家計が、定年後には毎月7万円を取り崩す家計に変わります。
年間では84万円。10年間では840万円です。
この金額は、物価上昇、税金、社会保険料、住宅修繕費、医療・介護費などを加味していない単純計算です。実際の不足額は、個々の家計によって変わります。
Aさんにとって、定年後に突然問題が発生したように見えるかもしれません。
しかし、収入が減ることも、住宅を維持する費用がかかることも、ある程度は予測できたはずです。
現役時代には見えにくかった小さなズレが、定年後の収入減少によって一気に表面化したのです。
この違和感に気づく時期が、60代になってからなのか、40代や50代なのかで、その後の選択肢は変わります。
【比較|AとBでは60代を迎える準備が違う】
Aさんは、給与、年金、住宅、投資、仕事を別々に考えていました。
給与がある間は貯蓄と投資を続け、住宅ローンも予定どおり返済する。年金や定年後の仕事については、退職が近づいてから考えるつもりでした。
一方、Bさんは30代から60代の生活を逆算していました。
給与が増えたときには、生活水準を上げるだけでなく、将来の支出と貯蓄余力を確認します。
住宅を購入するときには、借りられる金額ではなく、教育費や老後資金を含めて返済を続けられるかを考えます。
NISAを利用するときには、生活防衛資金や近い将来に使うお金と分けて運用します。
50代になると、年金見込額、退職金、住宅ローン残高、資産の取り崩しを具体的に確認します。
地域での仕事についても、退職後に突然探すのではなく、現役時代から経験や人とのつながりを整理していました。
AさんとBさんの違いは、資産の多さだけではありません。
Aさんは問題が起きてから考え、Bさんは問題が大きくなる前に家計を見直してきたのです。
もちろん、Bさんのように準備しても、相場の変動や病気、家族の事情など、予測できない出来事は起こります。
それでも、家計全体を把握していれば、何を見直すべきかを判断する材料が残ります。
資産防衛とは、将来の問題をすべてなくすことではありません。
問題が起きたときに、選択肢を残しておくことでもあります。
【構造|数字で見る三種の神器と家計のつながり】
ここからは、60代設計を数字で捉えてみます。
先ほどのAさんの例では、毎月7万円の不足がありました。
この不足額を小さくする方法は、一つではありません。
地域での仕事による収入を月5万円から月8万円に増やせれば、収入は3万円増えます。
住宅費や固定費を見直して月2万円下げられれば、支出も2万円減ります。
この二つが実現すれば、毎月7万円だった不足額は2万円になります。
年間の不足額は84万円から24万円へ変わります。
10年間で単純比較すると、取り崩す金額は840万円から240万円になります。
ただし、これは収入や支出が一定であると仮定した試算です。仕事の継続性、税金、社会保険料、物価変動などによって実際の結果は異なります。
ここに、NISAなどの資産運用を組み合わせます。
運用資産は、長期的な成長を期待できる一方、価格が下がる時期もあります。
生活費の不足をすべて投資資産の売却で補う設計にすると、相場が下落しているときに売却を迫られる可能性があります。
そのため、預貯金や安全性を重視した資産と、長期運用を目的とする資産の役割を分けて考えます。
さらに、不動産収入がある場合は、家賃の総額だけで判断してはいけません。
空室、管理費、修繕費、固定資産税などを差し引いた後の収支を確認します。
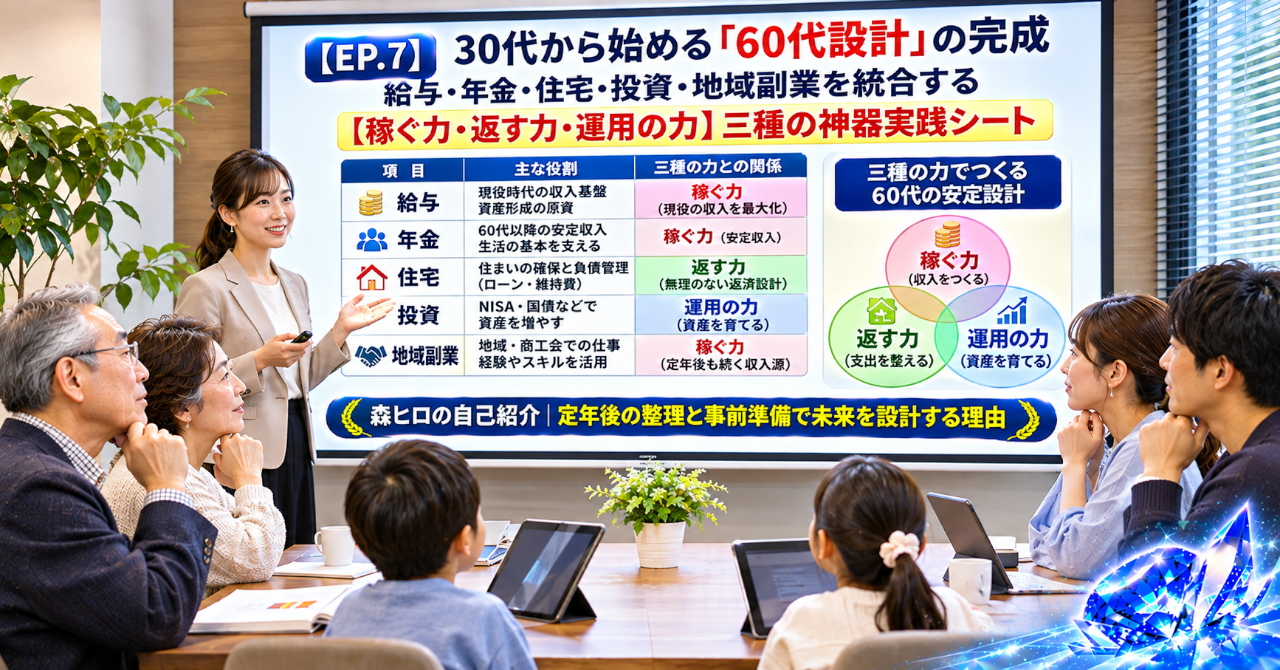
ここで使うのが、三種の神器です。
稼ぐ力|収入をつくる力
給与や事業収入、地域副業などによって収入をつくる力です。
返す力|支出と負債を管理する力
住宅ローンや固定費、借入負担を整理し、家計から出ていくお金を適正化する力です。
運用の力|資産を長く活用する力
NISAや預貯金、国債、不動産などの役割を整理し、資産を長く活用する力です。
三つは独立しているわけではありません。
稼ぐ力で収入を増やしても、生活費や住宅費が同じように増えれば、家計に残るお金は増えません。
返す力で支出を減らしても、収入が減り続ければ、将来の不足は解消できないかもしれません。
運用の力で資産を増やそうとしても、生活費の不足を埋めるために短期間で売却すれば、長期運用の計画が崩れることがあります。
三種の神器は、収入・支出・資産を一つの家計として動かすための考え方です。
この関係を確認するために、家計B/Sとキャッシュフローを使います。
家計B/Sでは、預貯金、NISAなどの投資資産、不動産、住宅ローンなどの負債を一覧にします。
キャッシュフローでは、給与、年金、不動産収入、地域副業などの収入と、生活費、住宅費、税金、保険料などの支出を確認します。
資産残高だけを見ても、毎月の生活が続けられるかは分かりません。収支だけを見ても、将来使える資産がどれだけ残っているかは分かりません。
両方をつなげることで、60代の生活を数字で捉えられるようになります。
【判断|最大値ではなく長く続けられる安全ラインを決める】
家計を設計するとき、目標を大きく設定したくなることがあります。
給与をどこまで増やせるか。副業でいくら稼げるか。NISAでどれだけ資産を増やせるか。
しかし、最大値だけを追いかけると、生活に無理が生じることがあります。
判断の基準は、いくら稼げるかだけではありません。
60代以降も無理なく暮らし続けられるか。収入が減ったときに家計が耐えられるか。資産を取り崩す時期にも選択肢が残るか。
この三つを確認します。
稼ぐ力では、売上だけでなく、仕事にかかる経費や税負担、継続できる時間を見ます。
地域副業なら、月にいくら稼げるかだけでなく、体力や移動時間、依頼が途切れる可能性も考えます。
返す力では、住宅ローンの返済額だけでなく、金利変動、修繕費、固定資産税、教育費などを含めます。
繰り上げ返済を検討する場合も、手元資金が減りすぎないかを確認します。借入を減らすことと、生活を守る現金を残すことは、両方を考える必要があります。
運用の力では、NISAの非課税メリットだけで判断せず、運用期間、値下がりへの耐性、資産を使う時期を確認します。
取り崩しについても、毎月一定額を売却するのか、年金やほかの収入とのバランスを見て調整するのか、事前に考えておきます。
30代からの60代設計で目指すのは、資産の最大化だけではありません。家計が長く続く安全ラインを見つけることです。
【設計|森ヒロなら、三種の神器を一枚の家計B/Sにつなぐ】
私なら、最初から投資商品や副業を決めることはしません。
現在の収入と支出を確認し、60代になったときの生活を想定します。
そのうえで、稼ぐ力・返す力・運用の力を一つの設計図にまとめます。
30代|収入の土台と将来の支出を整理する
給与を中心とした収入の土台を整えます。
生活防衛資金を確保し、住宅購入や教育費などの予定を家計に反映します。NISAを利用する場合も、生活費や近い将来に必要なお金と分けて考えます。
40代|住宅ローンと家計の余力を確認する
住宅ローンや教育費などの負担を確認します。
収入が増えている場合でも、支出の増加によって貯蓄余力が減っていないかを見ます。不動産を所有しているなら、家賃収入だけでなく、修繕費や空室を含めた収支を確認します。
50代|年金・退職金・資産の使い方を具体化する
年金見込額、退職金、住宅ローン残高、生活費を具体化します。
定年後にどの程度の収入が必要なのか、地域で仕事を続けるのか、どの資産をどの順番で使うのかを考えます。
60代|実際の収支と計画を照らし合わせる
現役時代の計画と実際の収支を照らし合わせます。
年金、不動産収入、仕事による収入、預貯金、投資資産を確認し、生活費の不足額を定期的に見直します。
この設計を支えるのが、一枚の実践シートです。
現在の家計B/Sと、将来の収支予測を同じ場所で確認できるようにします。
毎年の数字を比較すれば、収入が減ったのか、支出が増えたのか、資産が予定どおり残っているのかが見えてきます。
森ヒロの考える60代設計は、老後を貯めたお金だけで乗り切る計画ではありません。収入・住まい・資産・地域での役割を組み合わせ、暮らしを続けるための設計です。
【実務|実践シートを使って毎年の家計を運用する】
実践シートは、複雑な計算を並べるためのものではありません。
自分の家計の状態を一枚で確認し、変化に気づくための道具です。
シートの中心には、現在の収入と支出を置きます。
給与の手取り額、年金見込額、不動産収入、地域副業の収入を記入します。
支出には、食費や光熱費などの日常生活費だけでなく、住宅ローン、固定資産税、保険料、教育費、車の維持費なども含めます。
年に一度だけ発生する支出も、月額換算しておくと、毎月の家計にどの程度の負担があるのかを把握しやすくなります。
次に、家計B/Sを整理します。
預貯金、NISAなどの投資資産、不動産の評価額、住宅ローンなどの負債を記入します。
不動産については、評価額だけでなく、家賃収入から経費や税金を差し引いた収支も確認します。
そのうえで、60代以降の収入と支出を予測します。
年金収入と仕事による収入を合計し、生活費や住宅費との差額を計算します。
毎月の不足額が分かれば、稼ぐ力で補うのか、返す力で支出を減らすのか、運用の力と計画的な取り崩しを組み合わせるのか、検討する対象が見えてきます。
実践シートの基本は、次の三つの数字です。
- 現在、毎月いくら残せているのか。
- 60代になったとき、毎月いくら不足する見込みなのか。
- その不足額を、どの収入や資産で補うのか。
この三つがつながれば、漠然とした老後不安を、確認できる数字に変えられます。
さらに、毎年同じ項目を記録しておけば、前年との比較ができます。
収入が増えたのか。固定費が下がったのか。投資資産が変動したのか。住宅ローンの残高がどれだけ減ったのか。
データを並べることで、思い込みではなく、実際の変化をもとに判断できます。
家計管理の自動化も、最初から大がかりな仕組みを導入する必要はありません。
銀行口座やクレジットカードの明細を活用し、毎月の収支を集計するだけでも、入力の手間を減らせます。
ただし、自動集計された数字が正しい分類になっているかは、人の目で確認する必要があります。
年に一度、実際の数字と将来の計画を比較し、必要な項目を修正します。
この繰り返しが、家計のPDCAです。
事業の売上管理で使われる考え方と同じように、計画を立て、実績を確認し、差があれば原因を調べ、次の計画へ反映します。
Web事業であれば、流入から導線、成約までの数字を確認し、CVRの変化を見ます。
家計であれば、収入から支出、貯蓄、投資、取り崩しまでの流れを確認します。
対象は違っても、数字を見て改善する考え方は共通しています。
家計は、一度設計して終わりではありません。毎年の変化を記録し、暮らしに合わせて修正することで、実際に使える設計図になります。
【注意事項】
本記事は、年金・家計・資産運用・不動産活用に関する一般的な情報提供を目的としています。
税務上の個別判断や税務処理については、税理士にご相談ください。
資産運用には価格変動などのリスクが伴います。NISAを利用した場合も元本や運用成果が保証されるものではありません。最終的な投資判断はご自身の責任で行い、必要に応じて税理士、弁護士などの専門家にご相談ください。
不動産の個別取引や契約、管理に関する判断は、不動産会社または宅地建物取引士などの専門家にご相談ください。
厚生年金の受給額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。具体的な見込額は、ねんきんネットや日本年金機構などでご確認ください。
本記事の数字は考え方を説明するための仮定や試算であり、将来の収入や運用成果を保証するものではありません。景品表示法に抵触する恐れのある断定表現や誇張表現を避け、事実と仮説を区別しています。
記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
【行動|次の行動は、自分専用の60代設計シートをつくる】
ここまで読んで、老後の不安を感じているだけでは、家計は変わらないと気づいた方もいると思います。
今日取り組むことは、複雑な投資計画を立てることではありません。
現在の収入と支出、住宅ローン、年金見込額、投資資産、地域副業の可能性を一枚に並べることです。
そこから毎月の不足額を計算し、三種の神器のうち、今の家計に最も効果がある項目を一つ選びます。
収入を増やす余地があるのか。住宅費を見直せるのか。資産の持ち方や取り崩し方を考える必要があるのか。
自分の数字を見れば、取り組む順番も変わってきます。
老後設計は、知識を得ただけでは完成しません。現状を数字で確認し、将来との差を見つけ、毎年修正する仕組みに変えることです。
30代から始める「60代設計」は、今日の小さな確認から動き始めます。
【森ヒロの自己紹介】
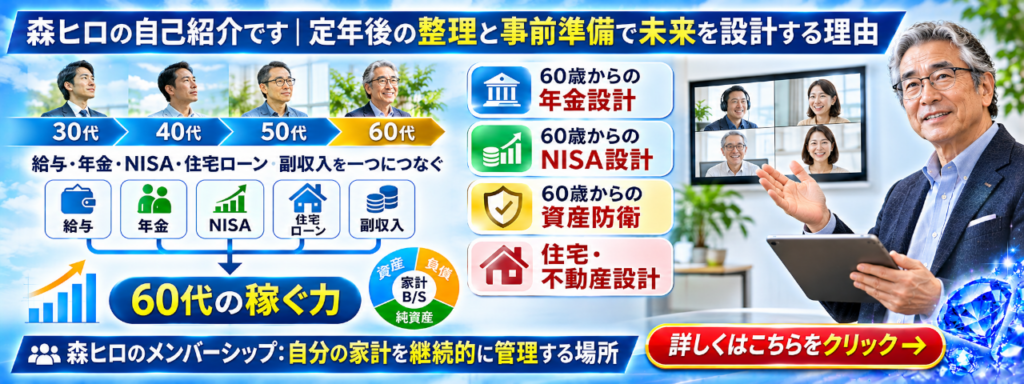
建築・不動産分野で30年の実務経験を積んできました。
戸建住宅営業、戸建て設計、アパート設計、積算、現場事務、建築関係のIT関連に携わってきました。
予期せぬ倒産や顧客トラブルに直面した際も、迅速な行動と関係者との粘り強い折衝によって問題を解決してきました。
定年後の生活も、事前に整理し、準備しておくことで未来の選択肢は変わります。
その経験をもとに、30代から始める「60代設計」を発信しています。
お問い合わせ
記事の内容や、家計設計・Web活用に関するご相談は、以下のお問い合わせフォームからご連絡ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
家計の設計は、一度シートを作れば終わりではありません。
給与や年金が変わり、住宅ローンの残高が減り、NISAの評価額が動き、家族の暮らし方も変化します。
そのたびに家計B/Sとキャッシュフローを見直す必要があります。
森ヒロのメンバーシップでは、月額980円で、家計を継続的に管理するための考え方やメンバー限定の情報を共有しています。
一度知識を得て終わるのではなく、自分の家計を確認し、変化に合わせて修正していくための場所です。
また、「60代からの資産防衛・不動産活用の電子書店」では、NISA、年金、不動産、家計設計に関する記事を体系的に読み返せる本棚として整理しています。
単独の記事を読むだけでは見えにくいテーマも、関連する記事を続けて読むことで、家計全体のつながりを理解しやすくなります。
電子書店の価格は2,980円です。
知識を集めるだけで終わるのか、自分の家計に当てはめて動かすのか。
その選択が、これからの準備を変えていきます。
「老後にいくら必要か」だけではありません。60代の自分は、何を収入にし、どこで暮らし、誰に必要とされ、どの資産をどの順番で使うのか。
この問いに、自分の数字で答えられること。
それが、30代から始める「60代設計」の目指すところです。
https://serverstyle.biz/60s-local-work/
https://serverstyle.biz/60s-kakei-bs/
\ 最新情報をチェック /

コメント