数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
毎日の仕事に向き合い、昇給を目指して努力している方へ。
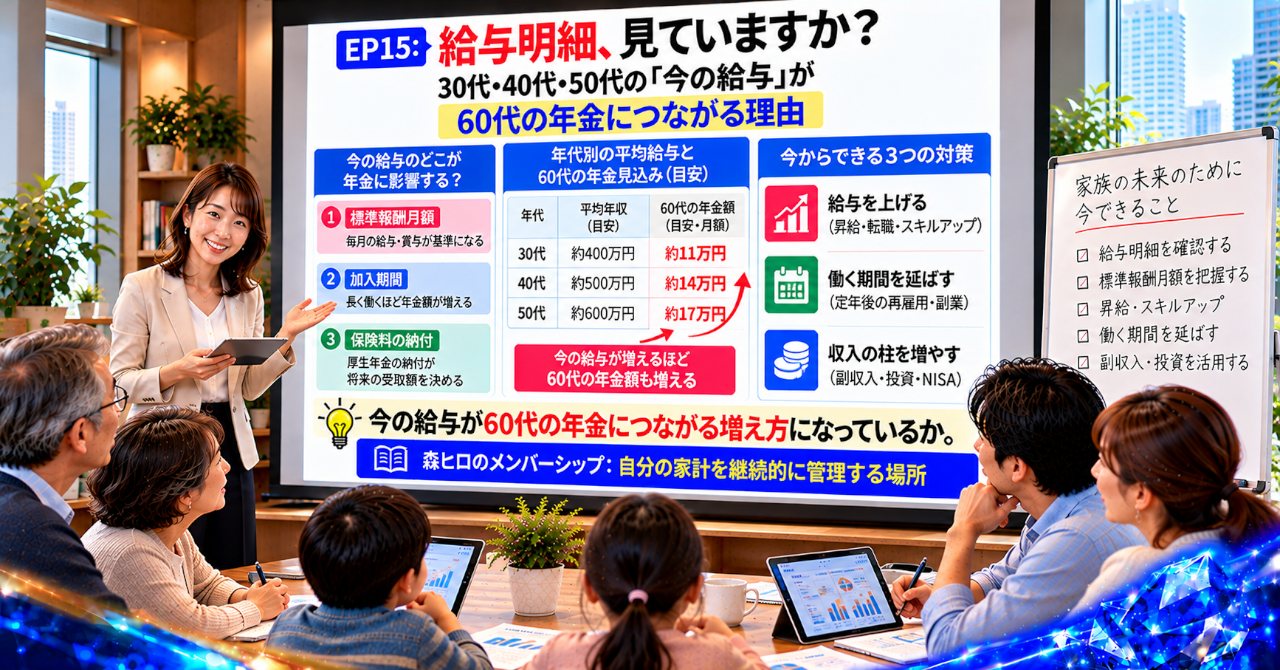
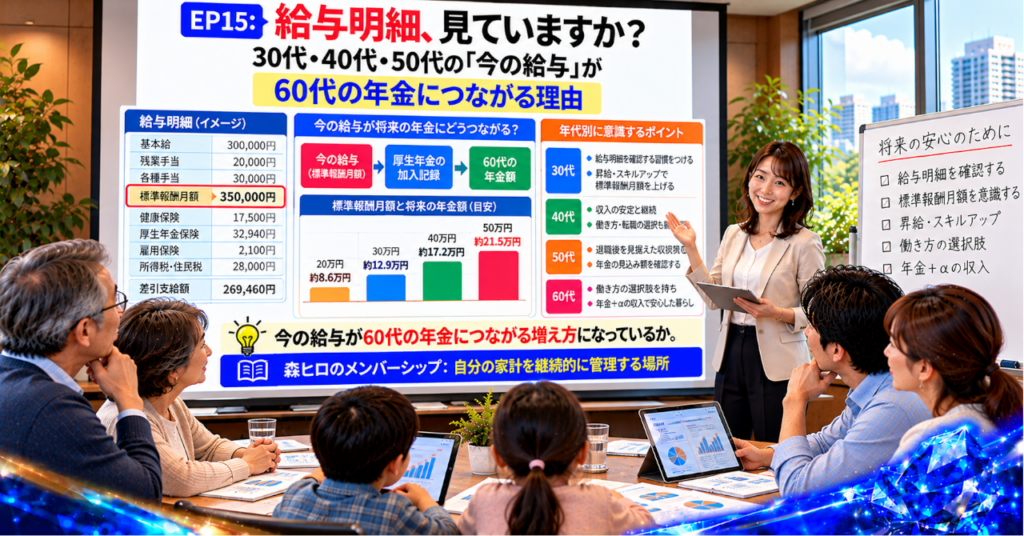
今回は、今の給与と60代の年金がどうつながるのかを、給与明細の中身から考えていきます。
将来のお金を漠然と心配するのではなく、今の自分に見える数字から、これからの生活設計を考えるきっかけになればと思います。
【幻想|昇給すれば、将来の安心も増えていく】
昇給の知らせを受け取ると、少しほっとする。
毎月の手取りが増えれば、住宅ローンの返済にも余裕が生まれる。家族との時間や趣味に使えるお金も、少しずつ増えていく。
多くの読者は、昇給や収入増を、そのまま将来の安心に直結すると受け止めています。
けれども、今の収入が増えたことと、60代の生活設計ができていることは同じではありません。
給与が上がった喜びの裏側で、将来の年金がどう変わるのかまで考えている人は、どれほどいるでしょうか。
【違和感|昇給の成果を給与明細の構造で見ていない】
森ヒロが感じるのは、会社員が昇給を目指して努力している一方で、その成果を給与明細の構造から確認できていない現実です。
仕事の責任が増えた。残業を重ねた。営業成績が伸びて、歩合給が増えた。
努力が収入につながるのは、うれしいことです。
ただ、給与明細を開いたとき、総支給額と手取り額だけを見て終わっていないでしょうか。
同じ収入増でも、基本給が上がったのか、残業代が増えたのか、賞与が増えたのかで、その内訳は違います。
収入が増えたという結果だけを見ていると、その中身が見えなくなります。
【誤解|稼げた月に、将来の年金まで増えた気になる】
危ない誤解は、残業が増えた月や歩合で稼げた月に、将来の年金まで増えた気になってしまうことです。
手取りが増えれば、今月の生活は楽になります。NISAへの積立額を増やしたり、貯金を厚くしたりする余裕も生まれるでしょう。
しかし、今月の収入が増えたからといって、将来の年金額が同じ割合で増えるとは限りません。
老齢厚生年金には、厚生年金の加入期間や報酬などが関係します。毎月の手取り額だけで、将来の受取額を判断することはできないのです。
目先の収入増を、そのまま老後の安心と結びつけてしまう。そこに見落としがあります。
【構造|給与の増え方と年金の計算には違いがある】
問題の本質は、努力不足ではありません。制度の仕組みが、給与明細だけでは見えにくいことです。
会社員は、手取りや総支給額で収入の増減を判断しがちです。一方、厚生年金の計算では、標準報酬月額や標準賞与額などの仕組みが使われます。
標準報酬月額は、一定のルールに基づいて月々の報酬を区分したものです。標準賞与額は、賞与に関する別の仕組みです。
基本給だけでなく、残業手当や通勤手当なども、原則として報酬に含まれます。ただし、給与明細の総支給額や手取り額が、そのまま年金の計算に使われるわけではありません。
また、標準報酬月額は毎月の給与変動に応じて、その都度変わるものではありません。定時決定や随時改定など、制度上のルールに基づいて決定されます。
つまり、収入が増えた事実と、年金額にどう反映されるかは、分けて考える必要があります。
給与の増加を年金につなげて理解するには、金額だけでなく、その金額が何によって構成されているかを見る視点が欠かせません。
【盲点|今月の金額より、基本給や手当の変化を見る】
月収や手取りの増加には敏感でも、年金制度では別の整理軸が使われている。その点は見落としやすいところです。
基本給が変わったのか。住宅手当や役職手当など、毎月支給される手当が変わったのか。それとも、残業代や賞与による一時的な増加だったのか。
こうした内訳を分けて見ることで、給与の変化を正しく捉えやすくなります。
ただし、残業代だから年金に関係しない、基本給だけが年金に関係する、と考えるのも誤りです。報酬に含まれるものは、制度上のルールに従って扱われます。
年金額は、加入期間や報酬記録などを含めて決まります。給与明細の一項目だけを見て、将来の受取額を断定することはできません。
見落としたくないのは、収入が増えたかどうかだけでなく、その変化を自分で説明できるかどうかです。
【設計|森ヒロなら、給与明細を家計全体につなげて見る】
森ヒロの視点では、給与明細を単なる生活費の確認表としては見ません。
建築の仕事では、目の前の工事費だけを見ても、建物全体の費用や完成後の維持管理までは把握できません。家計も同じで、毎月の手取りだけでは将来の暮らし全体を捉えきれないのです。
給与、年金、住宅ローン、NISA、副収入、不動産収入。これらを別々に管理していると、収入が増えても、支出や税負担が増えたときに家計全体がどう変わるのか見えにくくなります。
売上を増やす場合も、売上だけで判断するのではなく、コストや税負担を差し引いたキャッシュフローを見る必要があります。家計も事業も、数字を見える化し、定期的に確認する仕組みが判断を支えます。
給与明細を起点に、年金や支出、資産を一つの家計B/Sにつなげる。
それが、森ヒロが考える60代設計の出発点です。
【行動|給与明細の変化を自分で確認する】
給与明細を開き、基本給が前月や前年からどう変わったかを確認する。
住宅手当や役職手当などの変化も見て、残業代や賞与による増加とは分けて考える。
そのうえで、ねんきん定期便や「ねんきんネット」などで自分の年金記録や見込額を確認する。
年金記録を確認するときは、日本年金機構の「ねんきんネット」も参考になります。
今の給与の増え方は、目先の生活を楽にするだけでなく、60代の年金や家計を考える材料になっているだろうか。
この問いを持つことから、将来のお金を見える形にする作業が始まります。
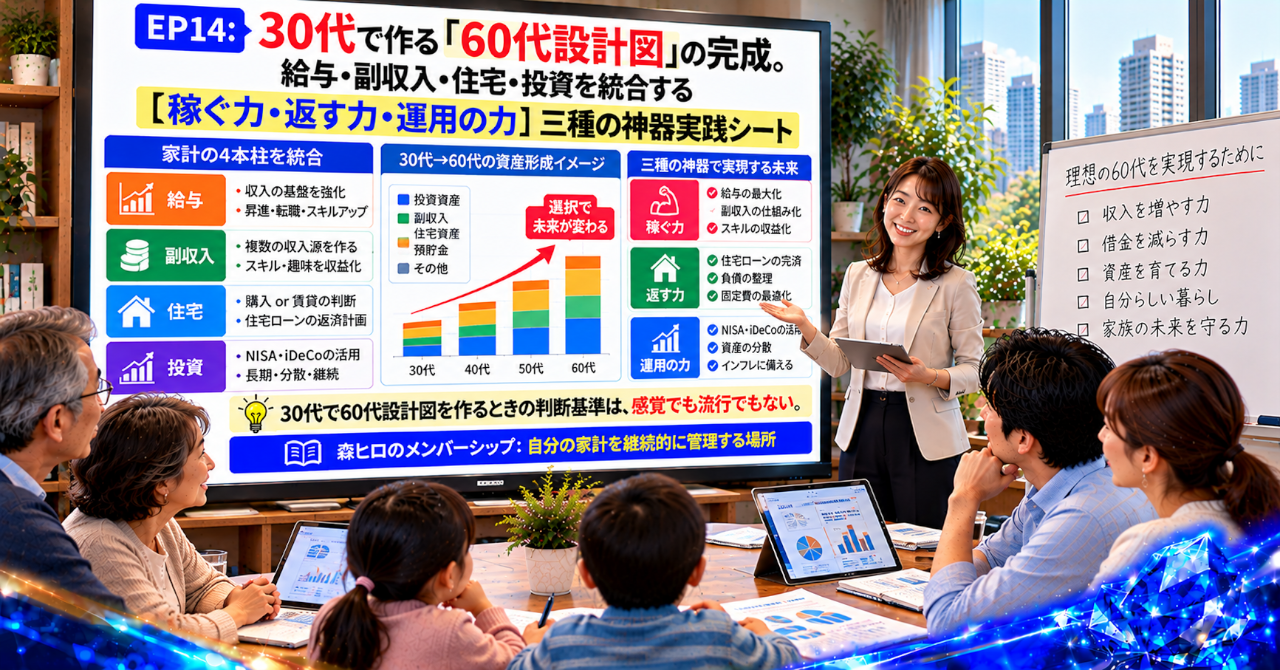
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
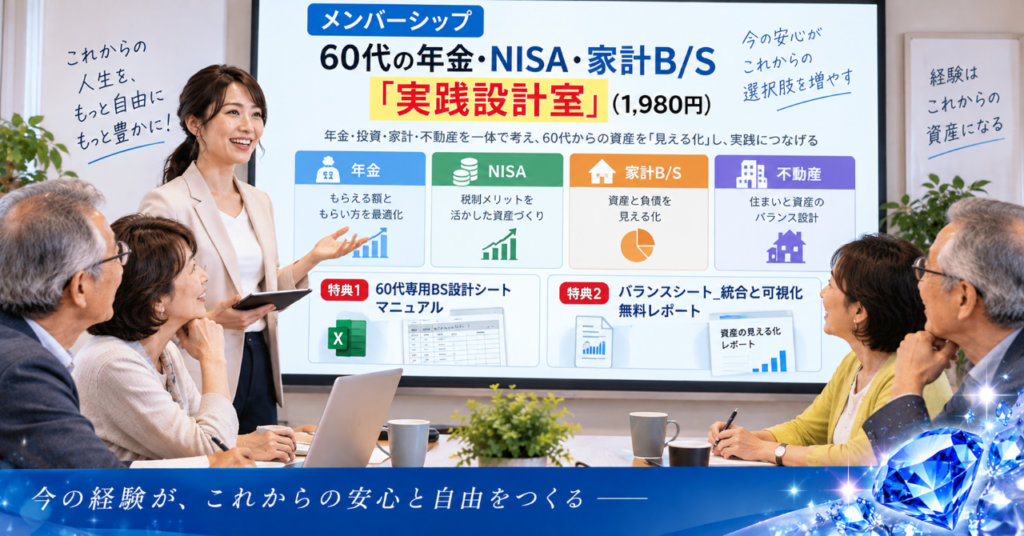
給与明細を確認した。その先の家計管理まで、つなげてみませんか。
森ヒロのメンバーシップは、自分の家計を継続的に管理する場所です。
年金やNISA、住宅、生活費を別々に考えるのではなく、自分の家計を一つの設計図として捉え、継続的に見直していくための資料を用意しています。
メンバーシップでは、次の4つの特典をご案内しています。
① 60代専用BS設計シート_マニュアルVol1
家計の資産と負債を整理し、自分の財務状況を確認するための設計資料です。
② バランスシート_統合と可視化_無料レポートVol1
家計の数字を一つに集め、資産と負債の関係を見える形にするための資料です。
③ メンバー特典マガジン
年金・NISA・住宅・家計管理などを、継続的に学ぶためのコンテンツです。
④ 60代の年金・NISA「老後収入設計5点セット」
老後の収入や資産管理を考えるための実践資料です。
給与や年金の数字を確認するだけでなく、家計全体を見える化し、これからの生活設計に役立てたい方に向けた内容です。
※プラン内容・料金・特典の提供条件は、メンバーシップの案内ページでご確認ください。
【お問い合わせ・ご相談】
給与・年金・住宅・資産運用を、家計全体の視点から整理したい方へ。
家計B/Sやキャッシュフローの見える化、60代に向けた生活設計についてのお問い合わせは、下記フォームから受け付けています。
将来の収入と家計の数字を、今から整理する。
【注意事項】
本記事は、年金制度・家計管理・資産運用などに関する一般的な情報提供を目的としています。個別の税務処理については、必要に応じて税理士にご相談ください。
資産運用には元本割れなどのリスクがあります。投資や法人設立などの判断は、ご自身の状況を確認し、必要に応じて専門家に相談したうえで行ってください。
不動産取引に関する個別の判断については、不動産会社や宅地建物取引士などの専門家にご相談ください。
厚生年金の具体的な受給額は、加入期間、標準報酬月額、標準賞与額などの記録によって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
年金制度や社会保険の取扱いは、法改正などによって変わる場合があります。最新の情報は日本年金機構などの公的機関でご確認ください。
本記事では、将来の収入や資産形成について成果を保証するものではありません。
本記事内のコンテンツは著作権により保護されています。無断転載・無断再配布を禁じます。
https://serverstyle.biz/60s-financial-plan/
https://serverstyle.biz/retirement-living-costs/
\ 最新情報をチェック /

コメント