生活を考えれば、手取りが気になるのは自然なことです。
ただ、30代、40代、50代の給与明細には、今月の生活費だけでは測れない数字が記録されています。
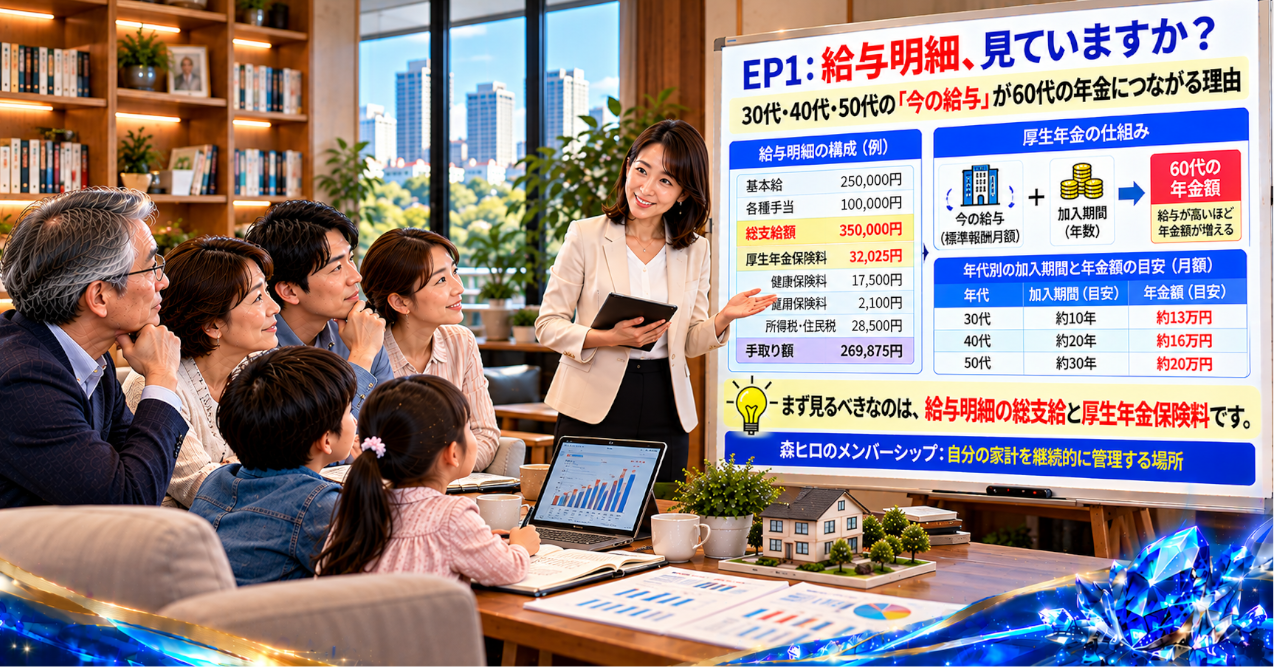
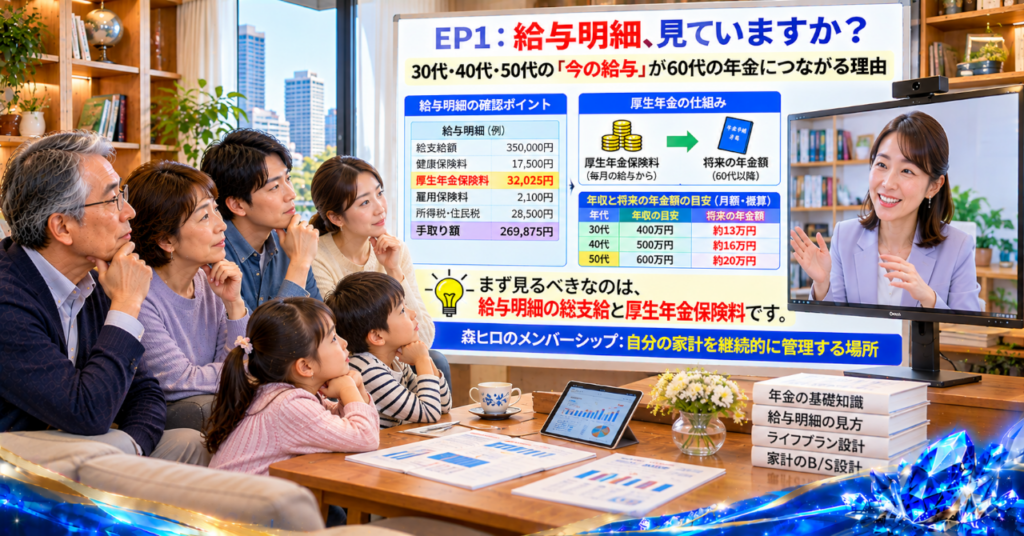
いま受け取っている給与の中身が、将来の老齢厚生年金につながっている。
この関係を知らないまま働き方を選ぶと、目先の収入だけでは見えない差が生まれることがあります。
この記事では、給与明細と年金の関係を入り口に、60代の生活を支えるお金の設計について考えます。
【幻想|手取りが増えれば、将来も安心だと思っている】
昇給の知らせを受け取ると、少し安心します。
転職で年収が上がれば、生活に余裕が生まれる。残業代が増えれば、住宅ローンの返済も楽になる。
そう考えるのは、無理もありません。
毎月の家計を支えているのは、実際に使えるお金だからです。
ところが、給与明細を手取り中心で見ていると、見落としやすいものがあります。
今月使えるお金と、将来の年金額を計算するための数字は、同じではありません。
厚生年金の年金額は、加入期間や報酬の記録などをもとに計算されます。基本給だけでなく、対象となる各種手当や賞与も関係します。
手取りが増えたかどうかだけでは、将来の年金への影響まで読み取れないのです。
【違和感|給与明細を見ても、将来の数字までは見えていない】
建築業界で30年、住宅営業や設計、積算、現場事務、建築関係のITに携わってきました。
仕事の現場では、同じ住宅でも、目に見える価格だけで判断すると全体像を見誤ることがあります。
建築費が安く見えても、追加工事や維持費まで含めると、最終的な負担が変わる。目の前の金額だけでは、全体の収支は分かりません。
家計も、よく似ています。
給与明細では手取りを見て、住宅ローンでは毎月の返済額を見て、NISAでは運用成績を確認する。
それぞれの数字は見ていても、つながりが見えていない。
お金の問題は、数字が足りないから起きるとは限りません。数字を別々に見ていることから始まる場合もあります。
【誤解|今の給与と将来の年金は別の話だと思っている】
給与明細にある厚生年金保険料は、将来受け取る年金額そのものではありません。
保険料は、原則として標準報酬月額や標準賞与額をもとに計算されます。そして、老齢厚生年金の額にも、加入期間中の報酬記録が関係します。
ここで気をつけたいのは、手取り額だけでなく、基本給だけを見て判断することです。
通勤手当や残業手当なども、制度上の条件に応じて報酬に含まれます。賞与も年金額の計算に関係します。
ただし、手当が増えれば必ず年金が大きく増える、と単純には言い切れません。加入期間や報酬の記録、制度上の扱いなどを合わせて見る必要があります。
給与明細の一項目だけでは、将来の年金額は判断できない。
ここを見落とすと、昇給や転職を考えるときも、目先の手取りだけで選択してしまいがちです。
【構造|家計で見る数字と年金制度で使う数字が違う】
会社員の家計には、給与が入り、税金や社会保険料が差し引かれ、住宅ローンや生活費が出ていきます。
この流れを管理するうえでは、手取り額が欠かせません。
一方、年金制度では、加入記録や標準報酬月額、標準賞与額など、別の数字が使われます。
同じ給与から生まれた数字でも、役割が違うのです。
さらに、60代の暮らしには、年金以外にも住宅の維持費、物価上昇、医療や介護への備えなどが関係します。
NISAを保有している家庭なら、資産残高だけでなく、いつ、どの程度取り崩すのかという設計も必要になります。不動産収入があれば、家賃収入だけでなく修繕費や税負担も考慮しなければなりません。
収入が増えても、支出や管理コストがそれ以上に増えれば、家計の余裕は生まれません。
事業で売上増加だけを追いかけても、費用や資金繰りを管理しなければ経営が安定しないのと同じです。
流入から導線、成約までの数字を分析するWeb運営でも、入口のアクセス数だけでは成果を判断できません。CVRや成約後の収支まで見て、改善を重ねる必要があります。
家計も、収入、支出、資産、将来の年金をつなぎ、数字の変化を見える化することで、判断の精度が変わります。
【盲点|給与明細にある数字を、年金記録と照らし合わせていない】
人は短期的な裏技を求めます。
手取りを増やす方法や、税負担を減らす方法、資産を早く増やす方法には関心が集まります。
しかし、断定して言えば、目先の手取りだけを追いかけても、60代の家計全体が整うわけではありません。
給与が増えても、住宅ローンや生活費が増えれば、手元に残るお金は変わらないことがあります。
NISAの評価額が上がっても、取り崩し方を決めていなければ、老後のキャッシュフローは読みにくいままです。
給与、年金、NISA、不動産収入を別々に管理していると、どこに余裕があり、どこに負担が集中しているのかも見えにくくなります。
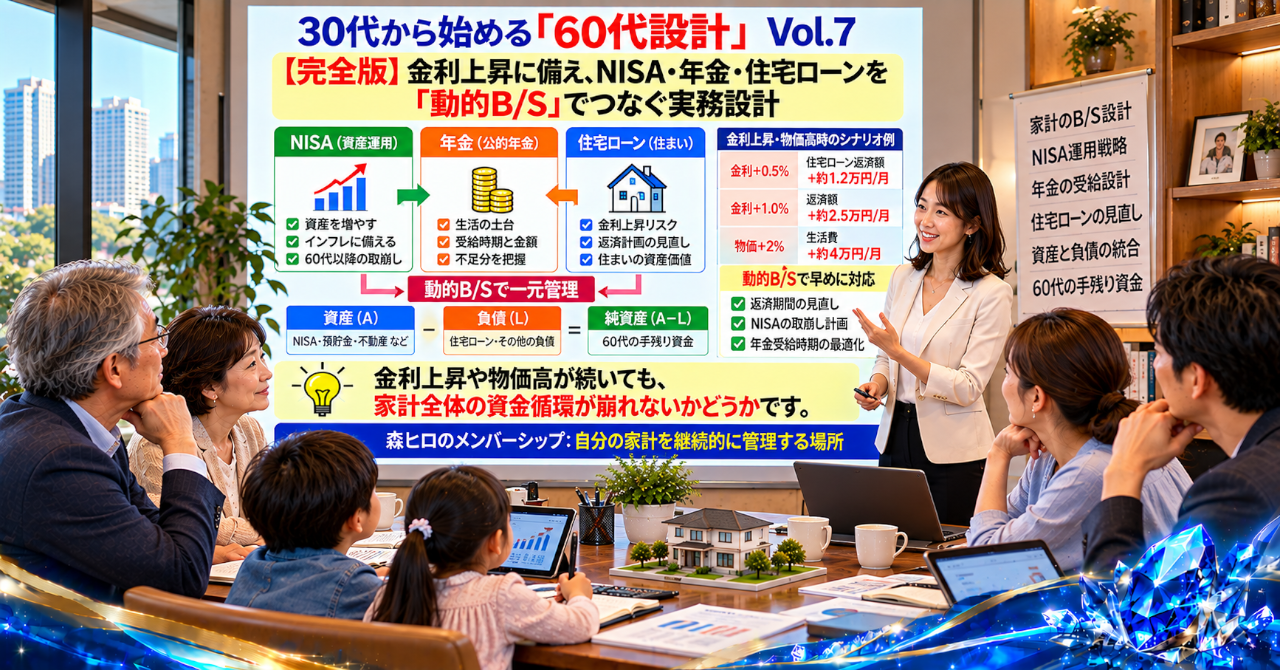
ここで必要になるのが、家計を会社のように捉えるB/S設計です。
資産と負債を並べるだけではありません。毎月のお金の流れと、将来の収入や支出をつないで考える視点です。
【設計|森ヒロなら、給与と60代の家計を一本の線で見る】
森ヒロなら、給与明細を今月の手取り確認だけで終わらせません。
総支給額と控除額を確認し、厚生年金保険料の計算に関係する報酬の記録に目を向けます。そのうえで、ねんきんネットなどで自分の加入記録を確認します。
給与の変化だけで、将来の年金額を決めつけないことも欠かせません。
住宅ローンが残る家庭なら、定年後の返済と年金収入を照らし合わせる。NISAを保有しているなら、運用成績だけでなく、必要な時期に資金を使えるかを考える。
不動産を所有しているなら、家賃収入から維持費や税負担を差し引いた手残りまで確認する。
こうして家計のB/Sとキャッシュフローを見える化すると、給与だけでは分からなかった課題が浮かび上がります。
管理を自動化できる部分は仕組みに任せ、定期的に数字を確認する。計画と実績の差を見て、必要なところを修正する。
このPDCAを続けることで、60代になってから慌てて対策を探す状態を減らせます。
ただし、年金・NISA・住宅ローンをどう組み合わせるべきかは、家計ごとに違います。
同じ年収でも、住宅ローンの残高、家族構成、年金見込額、保有資産によって、取るべき選択は変わります。
【行動|給与明細と年金記録を見比べる】
手元に給与明細があれば、総支給額と厚生年金保険料に目を向けてみる。
その数字だけで将来の年金額を推測するのではなく、ねんきんネットで加入記録や標準報酬月額、標準賞与額を確認する。
母親から教わった家計の感覚も、こうした記録と組み合わせれば、将来を考えるための手がかりになります。
自分の給与明細にある数字のうち、どれが将来の年金記録につながっているのか。
その答えが分かると、給与の見方だけでなく、住宅ローンやNISAを含めた家計全体の見方も変わり始めます。
給与明細の数字を知ることと、60代の暮らしを設計すること。その間には、もう少し考えるべき課題が残っています。
給与と年金の関係が見えても、住宅ローンや物価上昇、NISAの取り崩しまで含めて、老後のお金が足りるかどうかは別の問題だからです。
自分の家計では、どの数字をつなげて見ればいいのか。
その問いが、60代のお金設計の出発点になります。
【注意事項】
本記事は一般的な情報提供を目的としています。厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なり、給与明細の一項目だけから判断することはできません。詳細は日本年金機構などの公的情報をご確認ください。
資産運用には価格変動などのリスクがあります。NISAの運用や計画的な取り崩しについては、ご自身の資産状況や生活設計を踏まえて判断する必要があります。
税務、不動産取引、住宅ローンなどの個別判断については、必要に応じて税理士、不動産会社、宅地建物取引士、金融機関などの専門家にご相談ください。
本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
給与明細を確認するだけでは、60代の家計全体は見えてきません。
年金、住宅ローン、NISA、生活費、保有資産。それぞれの数字をつなぎ、定期的に見直す仕組みが必要です。
メンバーシップでは、家計を会社のように捉えるB/S設計や、資産と負債、キャッシュフローを継続的に管理する考え方を扱っています。
自分の家計を、一度きりではなく継続して管理する。
そのための実践の場として、ぜひご活用ください。
\ 最新情報をチェック /

コメント