“`html
数ある記事の中から、ここに立ち寄ってくださり、ありがとうございます。
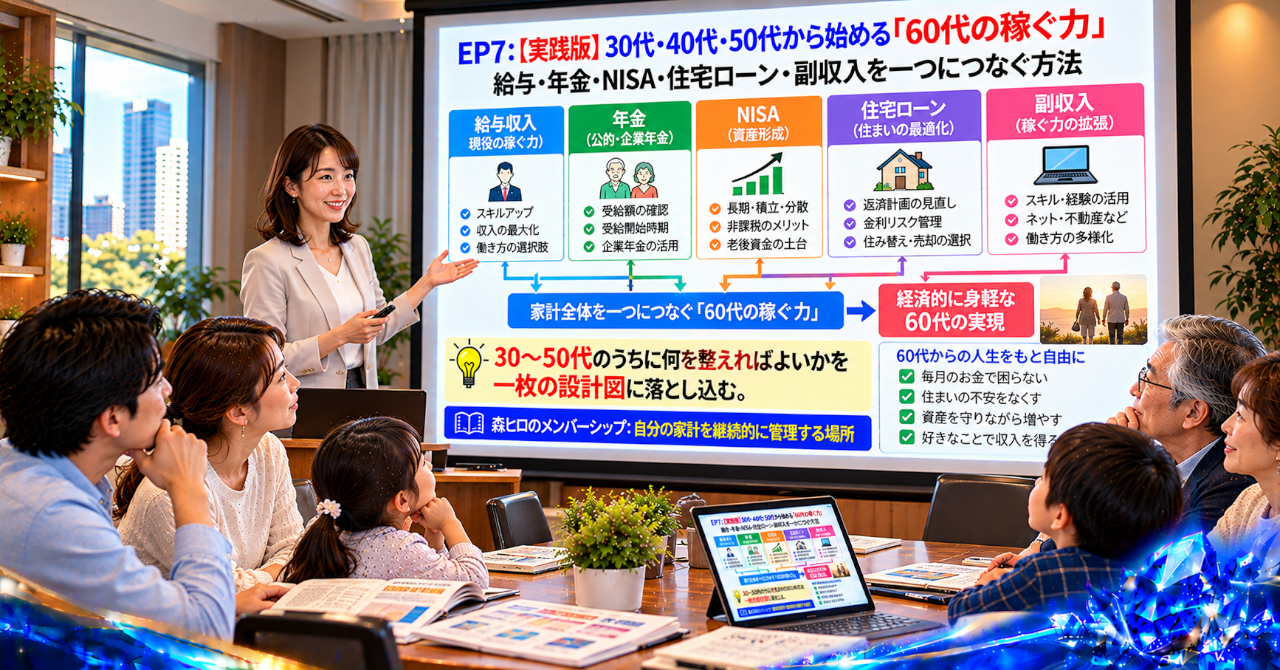
今回は、30代・40代・50代のうちに考えておきたい、60代からの家計設計を取り上げます。
給与、年金、NISA、住宅ローン、副収入。
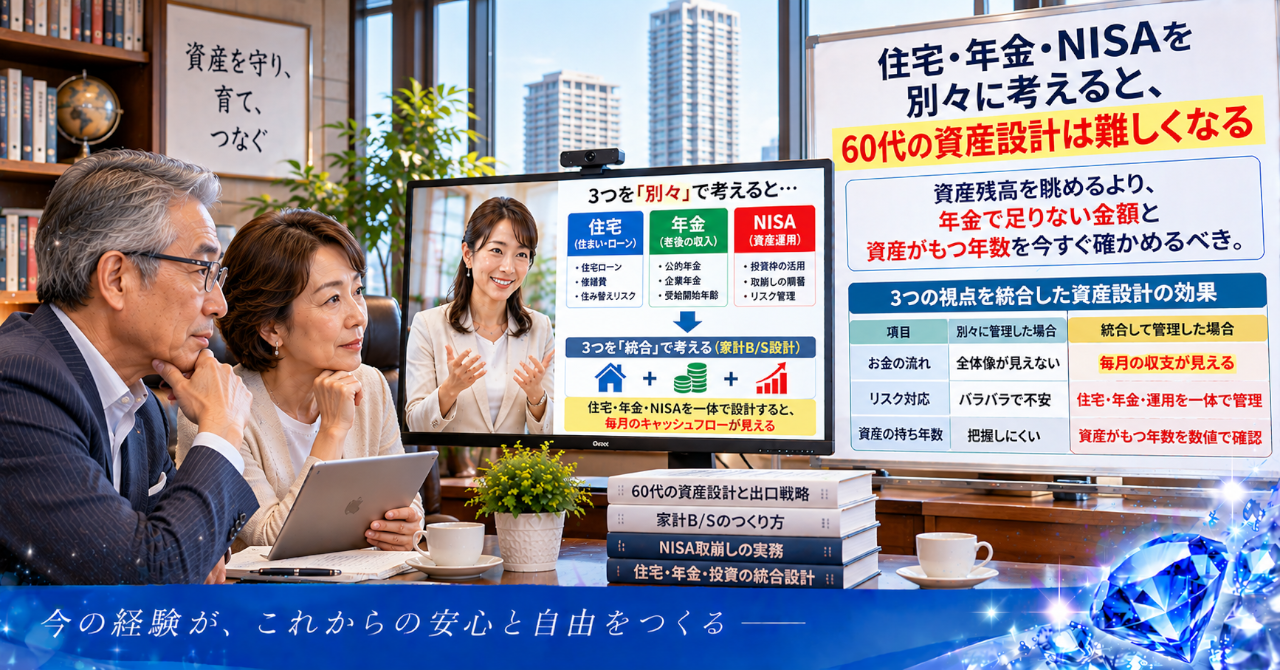
別々に管理していたお金を一つにつなぐと、将来の不足と、今から動ける余地が見えてきます。
【問題|老後資金を貯めているのに、毎月のお金が不安になる理由】
老後に備えて、貯金を続けている。
NISAも始めた。住宅ローンも毎月返済できている。
それなのに、60代になったときの暮らしを想像すると、どこか不安が残る。
そんな感覚はないでしょうか。
不安の正体は、資産が少ないことだけではありません。
自分の家計が、将来どのように回っていくのかを説明できないこと。
ここに、見落とされやすい問題があります。
建築業界で30年以上、住宅営業や設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
住宅の計画でも、建物の価格だけを見て判断することはできません。住宅ローンの返済、維持管理費、将来の修繕費まで含めて、暮らしが成り立つかを考える必要があります。
家計も同じです。
給与が増えても、生活費や教育費、住宅ローンの負担が増えれば、手元に残るお金は思ったほど増えません。
NISAの評価額が増えていても、住宅ローンの返済が重く、現金が不足していれば、毎月の生活に余裕があるとは限りません。
年金の見込み額を確認していなければ、退職後の収入がどこまで減るのかも見通しにくくなります。
資産を持っていることと、毎月のお金に困らないことは、同じではありません。
必要なのは、貯める金額だけを決めることではなく、収入と支出、資産と負債を一つの流れとして把握することです。
【事例|資産形成を続けていても、家計の余力が見えない】
ここでは、考え方を具体化するため、架空の会社員世帯を例にします。実在する相談事例ではなく、家計の構造を理解するための仮定です。
夫婦は40代後半。給与収入があり、住宅ローンを返済しながら、NISAで積立投資を続けています。
預貯金もあり、住宅という資産も持っています。
本人たちは、少しずつ資産を増やしているので、老後に向けた準備は進んでいると考えています。
ところが、家計を一枚に整理すると、違う景色が見えてきます。
毎月の給与から生活費と住宅ローンを支払い、残ったお金をNISAに回しているものの、住宅の修繕費や教育費の増加は十分に織り込まれていません。
退職後の年金見込み額も、まだ具体的に確認していません。
副収入については関心があるものの、どの経験を誰に提供すれば収入になるのか、検討が止まっています。
この世帯に資産がないわけではありません。
問題は、今の家計が回っている理由と、60代以降も家計を回せる条件が整理されていないことです。
給与がある間は、多少の支出増加があっても、毎月の収入で補えるかもしれません。
しかし、退職後に収入が減り、住宅の修繕費や生活費の上昇が重なった場合、同じ方法では対応しにくくなります。
ここで必要になるのは、貯蓄を増やす努力だけではありません。
年金で賄える生活費を把握し、NISAをどのように育てるかを考え、住宅ローンの返済予定を確認し、副収入を育てる可能性まで含めて組み直すことです。
【比較|資産を増やす家計と、毎月のお金を設計する家計】
Aは、資産残高を中心に考える家計です。
預貯金がいくらあるか、NISAがどれだけ増えたか、住宅の価値がどの程度かを確認します。
資産の状況を知るうえでは役立ちます。ただし、毎月の生活費をどの収入で賄うのかという問題は、別に考える必要があります。
Bは、資産残高に加え、毎月のキャッシュフローまで確認する家計です。
給与がいつまで入るのか。年金はどの程度見込めるのか。住宅ローンはいつまで続くのか。NISAや預貯金を取り崩す場合、どのような順番で考えるのか。
さらに、副収入や不動産収入を検討する場合は、売上だけでなく、経費や税負担、空室や修繕などのリスクも含めて見ます。
Aは資産の現在地を確認する方法であり、Bは将来の家計が回る条件まで確かめる方法です。
どちらか一方だけが正しいわけではありません。資産残高を把握したうえで、家計の流れまでつなげることが必要です。
ただし、ここで一つの疑問が残ります。
資産と負債を整理し、将来の収入を見積もったとしても、どの支出を優先し、NISAにいくら回し、副収入にどこまで時間や費用をかけるのか。
この判断を感覚だけで進めると、準備しているつもりでも、家計の弱点を残してしまうことがあります。
ここから有料部分
ここからは、資産と負債、毎月の収入と支出を整理し、自分の数字に置き換えて家計を考える実践編です。
【構造|数字で見ると、家計の弱点はどこに現れるのか】
家計を設計するときは、資産の一覧と毎月のお金の流れを分けて整理し、その後につなげます。
資産の一覧、つまりB/Sでは、預貯金、NISAの評価額、不動産などの資産を確認します。同時に、住宅ローンなどの負債も並べます。
一方、キャッシュフローでは、給与や年金、副収入などの収入と、生活費、返済、税金、投資への積立などの支出を確認します。
【続きはnoteへ】
EP7:【実践版】30代・40代・50代から始める「60代の稼ぐ力」|給与・年金・NISA・住宅ローン・副収入を一つにつなぐ方法
家計の数字を具体的に整理する続きは、noteの有料記事でご覧いただけます。
※公開前に、上記の案内へ該当するnote有料記事のURLを設定してください。
https://note.com/ready_hryshim204/n/nb5ff05cdd226
【注意事項】
※本記事は一般的な情報提供を目的としており、個別の税務処理については税理士などの専門家にご相談ください。
※資産運用には元本割れなどのリスクが伴います。最終的な投資判断は、ご自身の状況やリスク許容度を踏まえて行ってください。
※不動産には価格変動、空室、修繕費などのリスクがあります。個別の不動産取引については、不動産会社や宅地建物取引士などの専門家にご相談ください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。将来の見込額は、ねんきんネットや年金事務所などでご確認ください。
※本記事では、景品表示法に抵触するおそれのある断定表現や誇張表現を避け、事実または仮定に基づいて記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
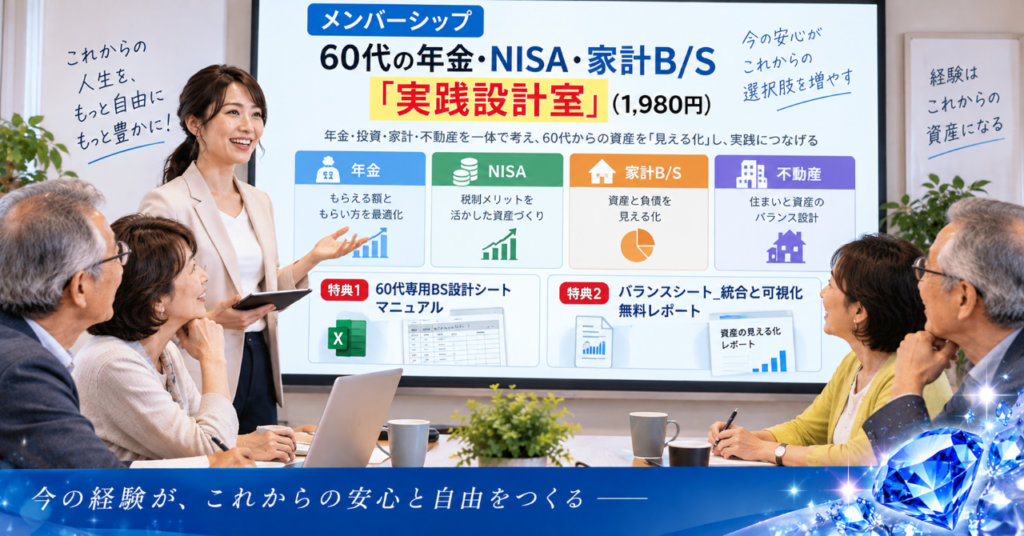
→ 森ヒロのメンバーシップ:自分の家計を継続的に管理する場所はこちら
給与、年金、NISA、住宅ローン、副収入。これらを別々に管理するのではなく、家計B/Sとキャッシュフローでつなぎ、自分の家計を継続的に見直すための実践設計室です。
資産を増やすことだけでなく、毎月の収支や将来の支出を整理し、暮らしの変化に合わせて家計を見直すための考え方や資料を提供しています。
自分の数字に置き換えて、これからの家計を考えてみませんか。
https://serverstyle.biz/housing-pension-nisa-household-balance-sheet/
https://serverstyle.biz/earning-power-retirement-income/
\ 最新情報をチェック /

コメント