メンバーシップを読んでいただき、ありがとうございます。
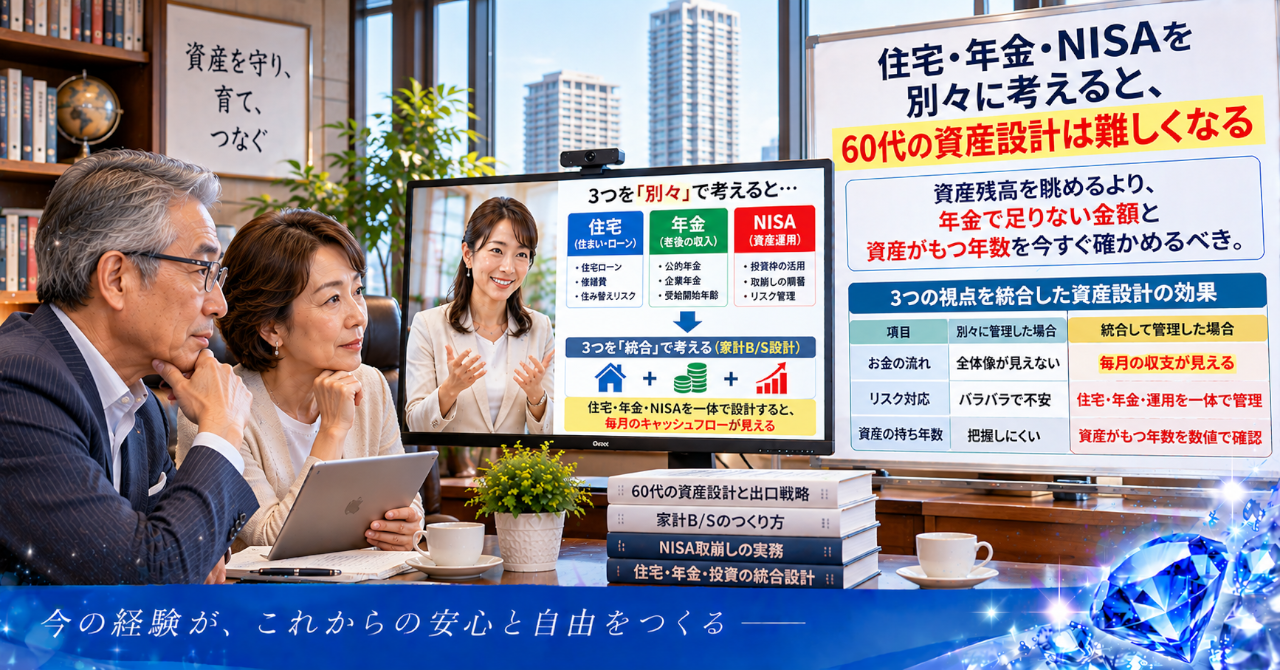
この場所では、年金、NISA、住宅、不動産収入を別々に扱うのではなく、家計B/Sという一つの視点から考えています。
資産を増やすことだけではなく、今ある資産をどう守り、これからの暮らしにどうつなげるか。その設計を考える場所です。
【Problem:問題提起|持ち家も年金もNISAもあるのに、なぜ不安なのか】
持ち家がある。
年金も入ってくる。
NISAで運用している資産もある。
それぞれを見れば、老後に備えているように感じます。
それなのに、将来のお金について考えると、どこか不安が残る。
そんな感覚はないでしょうか。
持ち家があるから、住む場所には困らない。
年金があるから、毎月の生活費は何とかなる。
NISAがあるから、将来の不足分も補えるかもしれない。
こうした考え方には、それぞれ理由があります。
ただ、問題は、これらを別々に管理していると、家計全体がどう動くのか見えにくくなることです。
住宅には維持費や修繕費がかかります。
年金だけでは生活費を賄えず、預貯金やNISAを取り崩す時期が来るかもしれません。
資産の評価額が増えていても、すぐに使えるお金が十分にあるとは限りません。
持っている資産の数と、家計の安心感は、必ずしも比例しないのです。
60代の資産設計では、それぞれの資産を持っているかどうかだけでなく、その関係まで見ておく必要があります。
【Affinity:親近感・共感|安心材料が、別々のままになっている】
森ヒロは、建築業界で30年以上、戸建住宅営業、住宅設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
住宅の計画では、建物の価格だけで予算を判断すると、あとから見落としが出ることがあります。
建物本体の費用は分かっていても、外構工事や諸費用、将来の修繕まで含めると、必要な資金は変わります。
家計も似ています。
住宅は住宅。
年金は年金。
NISAはNISA。
それぞれの数字を把握していても、全体をつないでいなければ、将来の資金繰りまでは見えません。
たとえば、年金で毎月の生活費を賄えている家庭でも、数年後に屋根や外壁の修繕が必要になれば、まとまった支出が発生します。
その費用を預貯金から出すのか、NISAの資産を取り崩すのかによって、その後の家計の形も変わります。
持ち家があるから安心だと思っていたのに、修繕費を考えると不安になる。
NISAの残高は増えているのに、使うことにはためらいがある。
こうした違和感は、資産が足りないことだけが原因ではありません。
住宅、年金、NISAを、それぞれの役割だけで見ていることにも原因があるのです。
【Solution:解決策|資産を別々に見ると、家計の弱点が隠れる】
持ち家、年金、NISAを一つの家計として考えると、それぞれの意味が変わってきます。
持ち家は、暮らしを支える住まいであると同時に、維持費や修繕費が発生する資産です。
年金は、毎月の生活を支える収入です。
NISAは、将来に向けて資産形成を図るための仕組みですが、運用成績によって評価額が変動します。
この三つを並べるだけでは、まだ全体像は見えません。
毎月の生活費はいくらか。
住宅の維持にいくら必要か。
年金で不足する金額はいくらか。
その不足を預貯金やNISAから補う場合、資産はどのくらいの速度で減るのか。
ここまでつなげて考えることで、初めて家計の弱点が見えてきます。
家計B/Sは、預貯金やNISA、不動産などの資産と、住宅ローンなどの負債を整理するための土台です。
そこに毎月のキャッシュフローを重ねると、資産残高だけでは分からなかったお金の流れが見えてきます。
老後の不安は、お金が足りないことだけでなく、持っているお金の管理方法が暮らしに合っていないことからも生まれます。
人は短期的な裏技を求める。
けれど、住宅、年金、NISAが関わる家計では、個別の対策を増やすより、全体の関係を整理するほうが先になる場合があります。
【Offer:提案|住宅・年金・NISAを一枚の家計B/Sにつなぐ】
家計全体を見える化するときは、持ち家の評価額やNISAの残高だけを並べるのでは不十分です。
資産と負債、毎月の収入と支出を、同じ設計図の上に置いて考えます。
年金はいくら入るのか。
生活費はいくら出ていくのか。
住宅ローンの残高や返済額はどうなっているのか。
住宅の修繕や設備更新に、今後どのくらいの資金が必要になりそうか。
NISAの資産を、どのような場面で使う想定なのか。
これらを確認すると、住宅を守るためのお金と、日々の暮らしを支えるお金、将来に備えるお金の関係が見えてきます。
Webサイトの運営でも、アクセスが増えただけでは成果につながりません。
流入から導線、成約までのつながりを見て、離脱率やCVRを分析する必要があります。
家計も同じで、収入が増えても支出や税負担が膨らめば、手元に残るお金は増えません。
売上増加だけでなく、コスト増加との関係を見るのと同じです。
家計のデータを見える化し、変化を確認してPDCAを回す。
管理の自動化は、その確認作業を軽くするために使えます。
ただし、数字が自動で集まっても、どの資産を守り、どの資金を使うかという判断まで自動になるわけではありません。
必要なのは、数字を集めること以上に、住宅・年金・NISAをどう組み合わせて暮らしを支えるかという判断軸です。
【Narrowing down:限定・緊急性|森ヒロなら、家計全体から優先順位を決める】
森ヒロなら、住宅も年金もNISAも、最初からすべてを細かく分析しようとはしません。
家計B/Sで全体をざっくり整理し、生活費に直結する部分から確認します。
年金で毎月の支出をどこまで賄えているのか。
住宅の維持費やローン返済が、家計を圧迫していないか。
将来の不足分を補うために、NISAや預貯金をどの程度使う可能性があるのか。
この三つが見えてくると、次に調べるべき項目も絞りやすくなります。
持ち家があるからといって、必ずしも資金に余裕があるとは限りません。
住宅を売却しない限り現金化しにくい場合もありますし、売却すれば住み替え費用が必要になる可能性もあります。
反対に、住宅ローンがなく、年金で生活費の大半を賄え、預貯金も確保できている家庭では、NISAの位置づけも変わります。
同じ60代でも、家計の構造は一人ひとり違います。
だからこそ、誰かの資産配分をそのまま当てはめるのではなく、自分の家計を見て判断する必要があります。
森ヒロが見たいのは、資産の大きさだけではなく、その資産が今の暮らしと将来の支出をどう支えるかです。
【Action:行動・設計思想|何を持っているかから、どう使えるかへ】
自分の家計を見直すとき、最初に考えたいのは、資産の総額だけではありません。
年金で毎月の生活費をどこまで賄えるのか。
住宅を維持するために、今後どのような支出が見込まれるのか。
NISAや預貯金は、いつ、何のために使う予定なのか。
住宅ローンなどの負債を含めると、家計全体はどのような状態なのか。
この問いに答えるための数字を、家計B/Sとキャッシュフローに並べていきます。
最初から完璧な設計図を作る必要はありません。
把握できている数字と、まだ分からない数字を区別するだけでも、次に確認することが見えてきます。
住宅の修繕費が曖昧なら、見積もりや過去の支出を確認する。
年金だけでは不足するなら、毎月の不足額を計算する。
NISAを取り崩す可能性があるなら、資産残高だけでなく、使う時期や運用変動も考慮する。
こうして一つずつ確認すると、家計全体の見通しが少しずつ具体的になります。
このメンバーシップで扱う「家計B/S」は、資産を並べて終わるための表ではありません。
住宅、年金、NISAを一つの設計図に置き、暮らしの変化に合わせて見直していくための考え方です。
持ち家・年金・NISAをどう束ねれば、60代の家計を無理なく見通せるのか。
その答えは、どれか一つの資産を見れば分かるものではありません。
資産と負債、毎月の収支、将来の支出をつなげて初めて、自分の家計に合った判断軸が見えてきます。
何を持っているかだけでは、老後の安心は決まらない。
持っているものをどう確認し、どう暮らしにつなげるか。その設計に家計B/Sを使う意味があるのです。
その事実があるだけです。
【注意事項】
本記事は、一般的な情報提供を目的としたものであり、特定の金融商品や投資を勧誘するものではありません。
資産運用には元本割れなどのリスクが伴います。最終的な投資判断は、ご自身の状況やリスク許容度を踏まえて行ってください。
年金額は、加入期間や報酬記録などによって異なります。具体的な見込額は「ねんきんネット」や年金事務所などでご確認ください。
住宅の維持費や修繕費、不動産の評価額は、物件の状態や地域などによって異なります。必要に応じて専門家にご相談ください。
本記事の内容は、個別の金融・税務・不動産に関する助言を行うものではありません。具体的な判断にあたっては、必要に応じて税理士、ファイナンシャル・プランナー、不動産の専門家などにご相談ください。
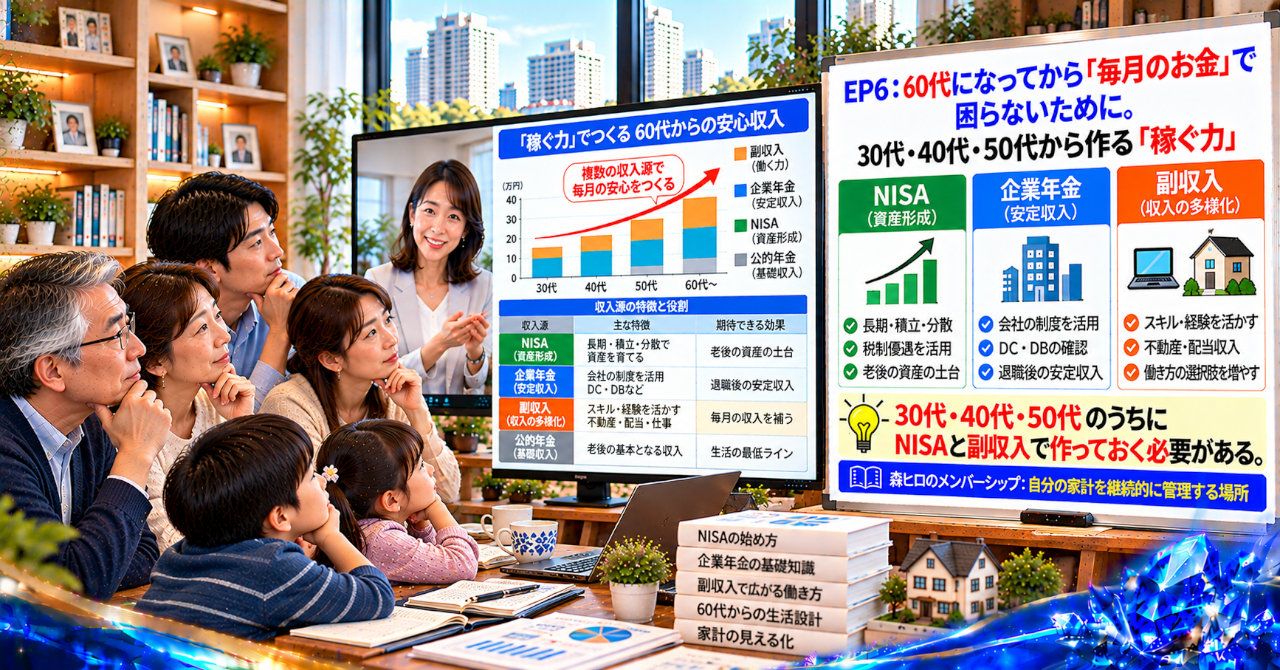
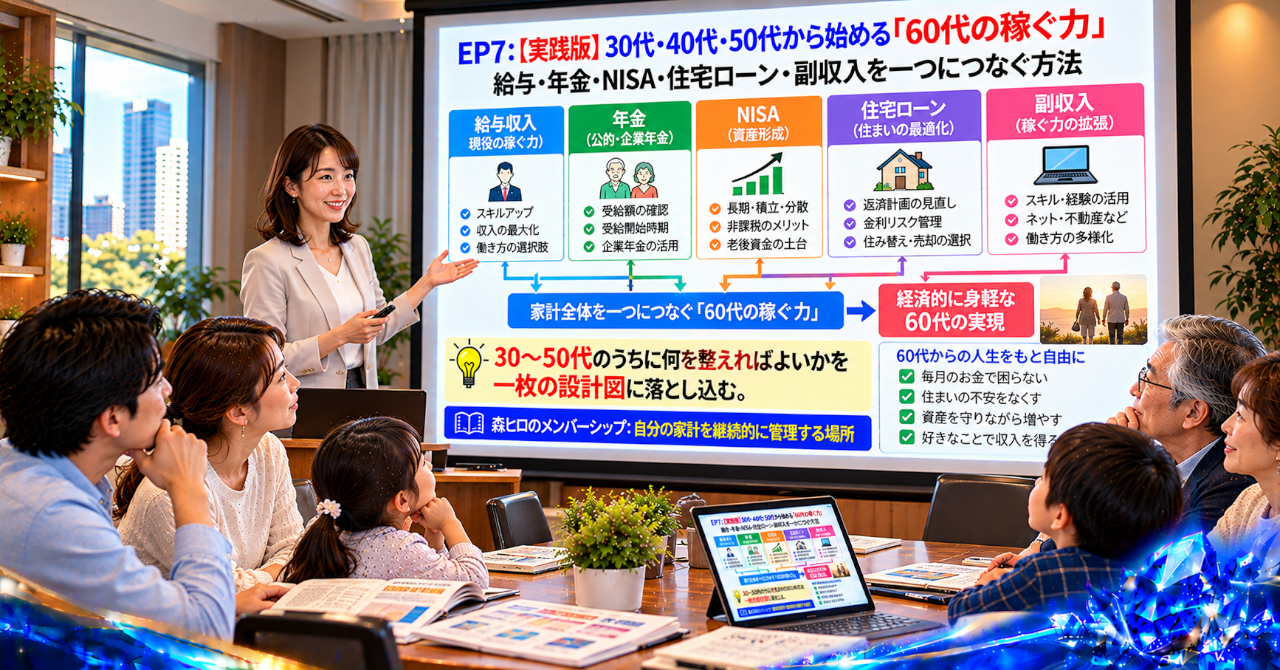
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
住宅、年金、NISA、預貯金。これらを別々に管理するのではなく、家計B/Sとキャッシュフローでつなぎ、自分の家計を継続的に見直すための実践設計室です。
資産の残高を確認するだけでなく、毎月の収支や将来の支出を整理し、暮らしの変化に合わせて家計を見直すための考え方や資料を提供しています。
自分の家計を、一つの設計図で管理してみませんか。
\ 最新情報をチェック /

コメント