記事を読みに来てくださり、ありがとうございます。
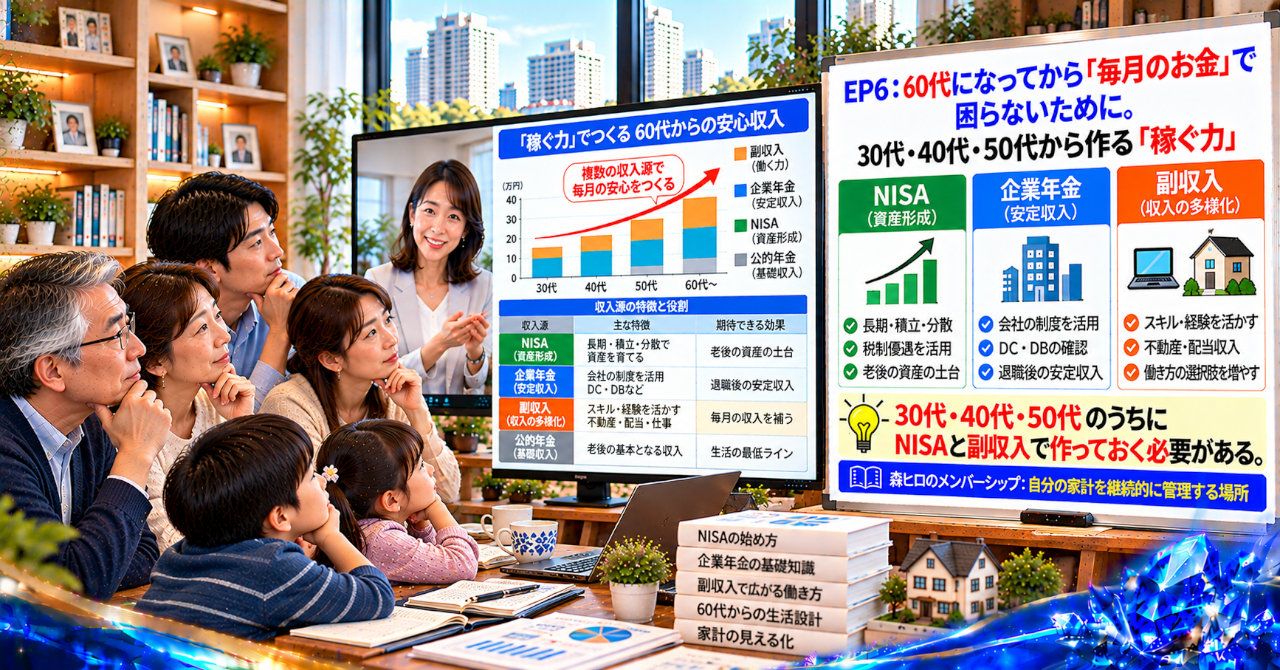
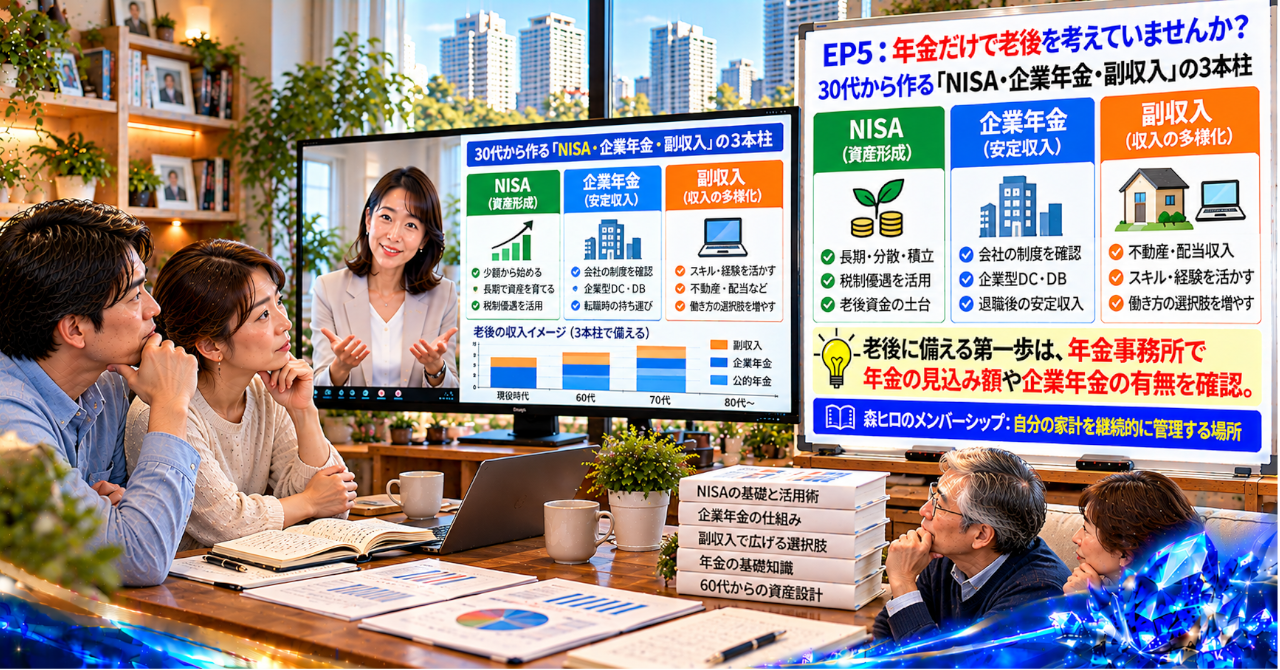
今回は、60代以降の生活費を支える「稼ぐ力」について考えます。
NISAで資産を育てることと、自分の力で収入を生み出すこと。
この2つを現役時代から考えておくと、老後のお金の見え方が変わってきます。
【幻想|60代になってから考えても、何とかなる】
30代、40代、50代は、仕事や子育て、住宅ローンなど、目の前のことで手いっぱいになりやすい時期です。
毎月の給与が入り、生活費を払い、少しでも貯蓄できていれば、将来も何とかなるように感じるかもしれません。
NISAも気になっている。副業にも興味がある。
けれど、今すぐ始めなくても、時間ができてから考えればよい。そんな気持ちが残っていないでしょうか。
現役時代には、給与という収入の柱があります。
ところが、60代になって退職や働き方の変化が訪れると、同じような金額を毎月得られるとは限りません。
年金があっても、住宅費や食費、医療費などの支出が続きます。
毎月の生活費を支える力は、退職した日から急につくれるものではありません。
この事実を、まだ収入があるうちに考えておくかどうかで、将来の選択肢は変わってきます。
【違和感|収入が減ってから、稼ぐ方法を探し始める】
建築業界で30年以上、戸建住宅の営業や設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
住宅の仕事では、完成した建物だけを見ても、その計画がうまくいったかどうかは判断できません。
設計段階で何を想定し、どこまで費用を見込み、完成後の維持管理を考えていたか。そこまで見て、初めて全体像がわかります。
家計も同じです。
60代になってから毎月のお金が足りないと気づけば、収入を増やす方法を探すことになります。
しかし、仕事を選ぶ余地や体力、使える時間は、人によって違います。
長年の経験を生かして副収入を得られる人もいれば、思うように仕事につながらない人もいます。
現役時代に身につけた知識や技術があっても、それを収入に変える仕組みがなければ、売上にはつながりません。
稼ぐ力とは、働き続けることだけではなく、自分の経験を収入に結びつける方法を持つことです。
その準備を、収入が減ってから始めるのか。給与があるうちに小さく試しておくのか。
この差は、年齢を重ねるほど無視できなくなります。
【誤解|副収入さえあれば、老後のお金は安心できる】
副収入を作れば、年金だけに頼らずに済む。
そう考えるのは自然なことです。
ただし、副収入は、始めれば必ず利益が出るものではありません。
たとえば、得意な分野を生かしてWebサービスや情報発信を始めたとしても、読者や見込み客が集まるまでには時間がかかります。
アクセスが増えても、問い合わせや成約につながらなければ、売上は思うように伸びません。
売上が増えても、広告費やシステム利用料などのコストが増えれば、手元に残るお金は限られます。
さらに、所得に応じた税負担も考える必要があります。
NISAについても、資産が増えることを前提に生活費を組み立てるのは危うさがあります。市場の動きによっては、資産価値が下がることもあるからです。
副収入を持つことと、毎月の家計が安定することは同じではありません。
必要なのは、収入を得る仕組みを作り、その収入がどれだけ家計を支えられるのかを確かめることです。
【構造|毎月のお金が足りなくなるのは、収入の仕組みが偏るから】
現役時代の家計は、給与を中心に回っています。
給与が入る。生活費を払う。残ったお金を貯蓄やNISAに回す。
この流れが続いている間は、家計の問題に気づきにくいものです。
ところが、退職後に給与が減れば、これまでの流れが変わります。
年金だけでは生活費を賄いきれない場合、預貯金や投資資産を取り崩すことになります。
そのとき、資産がいくらあるかだけでなく、毎月いくら不足し、どの資産から補うのかという設計が必要になります。
家計を事業に置き換えると、構造が見えてきます。
売上にあたるのが給与や事業収入、年金、不動産収入です。そこから生活費や住宅維持費、税金などが差し引かれ、残ったお金が資産形成や将来への備えにつながります。
この流れを把握せずに収入だけを増やしても、支出が膨らめば家計は安定しません。
B/S、つまり貸借対照表で預貯金やNISA、不動産、住宅ローンなどを整理し、毎月のキャッシュフローとつなげて見る必要があります。
老後の不安は、資産の少なさだけで生まれるのではなく、お金の流れが見えないことからも生まれます。
【盲点|経験や資産があっても、収入につながるとは限らない】
長年働いてきた人には、仕事で培った知識や経験があります。
それでも、その経験を誰に提供し、どのような価値として届けるのかが決まっていなければ、副収入には結びつきにくいものです。
Webを使った仕事なら、情報を届ける流入経路があり、内容を理解してもらう導線があり、問い合わせや購入につながる成約があります。
アクセス数だけでなく、成約率を示すCVRや、売上から経費を差し引いた利益も確認する必要があります。
人は短期的な裏技を求めがちですが、継続的な収入は、試行錯誤と改善の積み重ねから生まれるものです。
一方、NISAで資産を育てていても、退職後の取り崩し方を決めていなければ、資産を使うことに不安を感じるかもしれません。
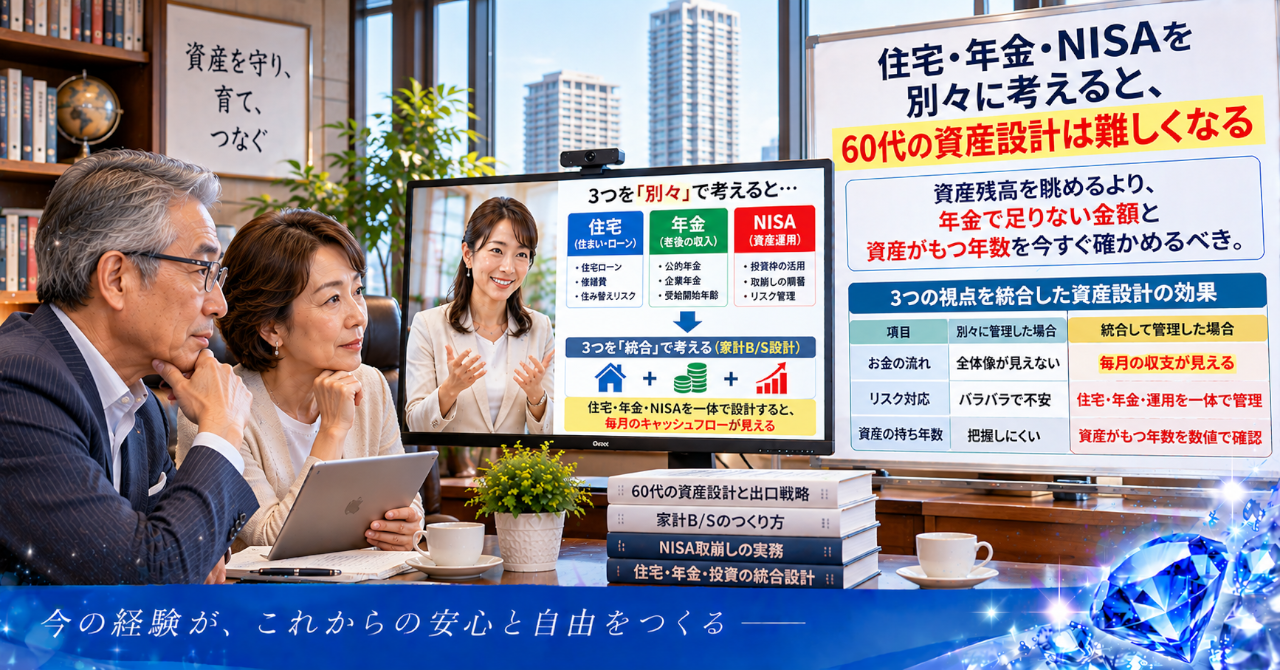
副収入、年金、NISA、不動産収入。それぞれを別々に考えていると、毎月の生活費をどこから賄うのかが見えにくくなります。
持っている経験を収入に変える仕組みと、育てた資産を生活費に変える仕組み。この両方が必要です。
【設計|森ヒロなら、稼ぐ力と資産形成を一体で考える】
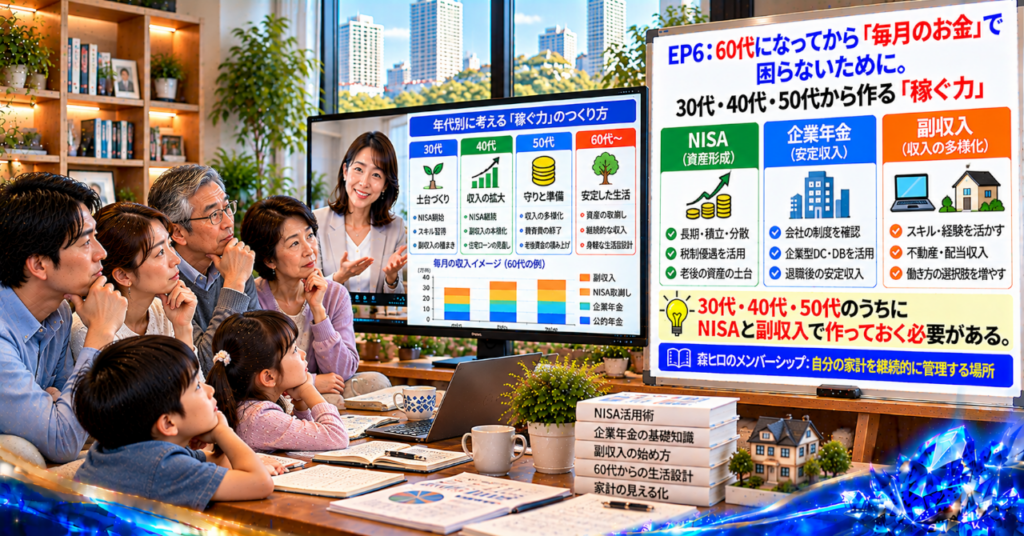
私なら、老後の準備を節約だけで終わらせません。
毎月の支出を把握し、年金の見込み額を確認し、NISAで資産を育てる余力を見ます。
そのうえで、自分の経験や得意分野を、どのような形なら収入につなげられるかを考えます。
副収入は、いきなり大きな事業にする必要はありません。
小さく始め、必要とする人がいるかを確かめ、売上やコストを記録しながら改善していく方法もあります。
管理できる部分は自動化し、収入や支出の変化は数字で確認する。計画どおりに進まなければ、原因を見て次の行動を調整する。
こうしたPDCAを続けることで、経験を収入に変える可能性が少しずつ見えてきます。
ただし、すべての副業が利益を生むわけではなく、NISAの運用成果も保証されません。不動産収入にも空室や修繕費などのリスクがあります。
だからこそ、収入源を増やすことと同時に、家計全体のB/Sやキャッシュフローを確認する必要があります。
目指すのは、必ず稼げると約束された状態ではなく、収入が変化しても判断し、対応できる家計です。
【行動|今の自分にある「稼ぐ力」を確かめる】
毎月の生活費はいくらか。年金でどこまで賄えそうか。NISAに積み立てる余力はあるか。
そして、自分の経験や知識を、誰かの役に立つ形で提供できる可能性はあるか。
この問いを持つだけでも、将来への備えは少し具体的になります。
今の給与だけで家計を判断するのではなく、将来の収入と支出を一つの流れとして見ること。
60代以降の毎月のお金は、現役時代の選択と準備によって変わる余地があります。
【次の設計へ|自分の家計に落とし込む】
ここまで、NISAによる資産形成と、副収入による稼ぐ力について考えてきました。
ただ、自分の場合はどのくらい資産形成に回せるのか。副収入をどの程度見込めるのか。住宅ローンや年金を含めると、毎月の家計はどう変わるのか。
その答えは、家族構成や収入、資産、負債によって異なります。
EP7では、給与・年金・NISA・住宅ローン・副収入を一つにつなぎ、30代・40代・50代から考える「60代のお金設計」を扱います。
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計を継続的に管理するための考え方や資料を用意しています。
60代専用BS設計シートのマニュアル、バランスシート統合と可視化のレポート、メンバー特典マガジン、年金・NISAの老後収入設計に関する資料を通じて、自分の家計を見直す土台を整えていきます。
稼ぐ力を育てることと、家計を管理すること。この二つをつなげて初めて、将来のお金を考えるための地図が見えてきます。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
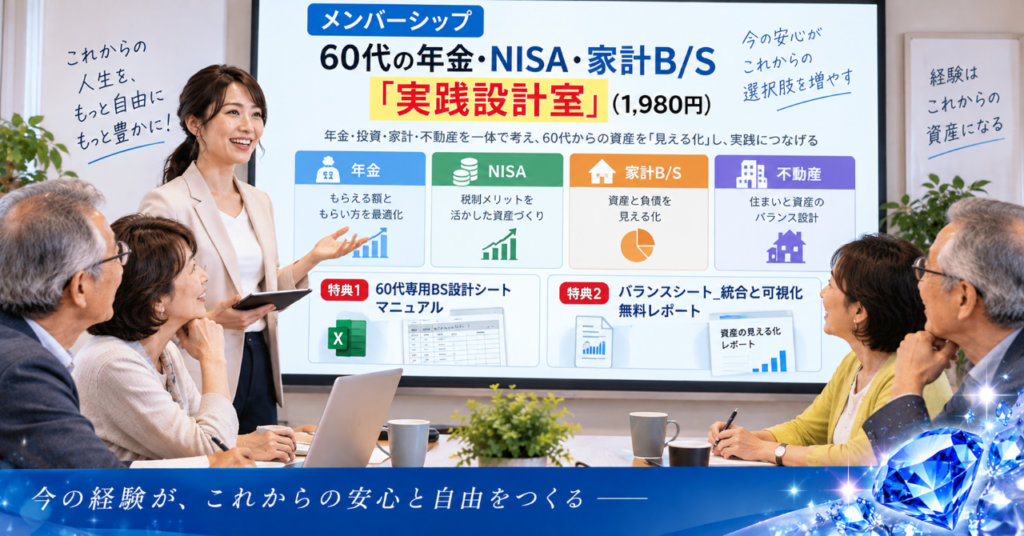
年金・NISA・副収入・住宅ローン。これらを別々に考えるのではなく、家計B/Sとキャッシュフローでつなぎ、自分の家計を継続的に見直すための実践設計室です。
家計の現状を把握し、将来の生活費や資産の使い方を考えるための資料・考え方を提供しています。
【注意事項】
※本記事は一般的な情報提供を目的としており、個別の税務処理については税理士などの専門家にご相談ください。
※資産運用には元本割れなどのリスクがあります。最終的な投資判断は、ご自身の状況やリスク許容度を踏まえて行ってください。
※不動産収入には空室、修繕費、価格変動などのリスクがあります。個別の不動産取引については、不動産会社や宅地建物取引士などの専門家にご相談ください。
※厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。
※副業・事業収入は、売上や利益が保証されるものではありません。必要な経費、税金、事業継続に伴うリスクも考慮してください。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
https://serverstyle.biz/nisa-pension-corporate-pension-side-income/
https://serverstyle.biz/commission-vs-salary-increase-pension/
\ 最新情報をチェック /

コメント