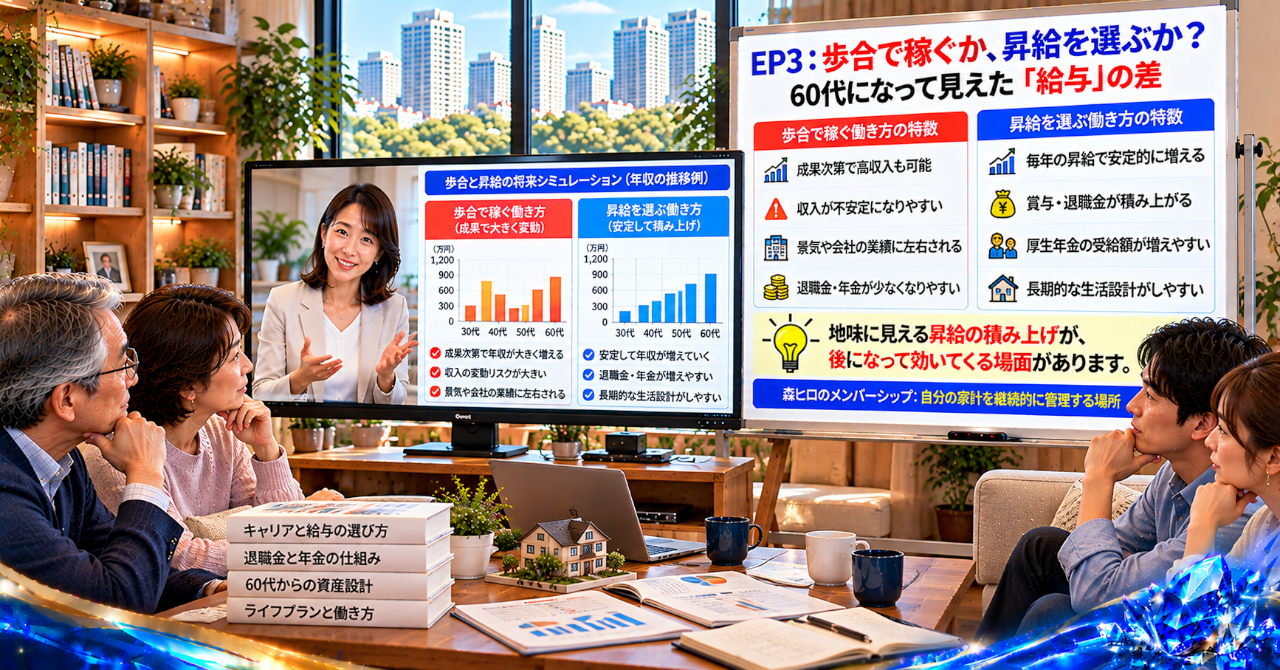
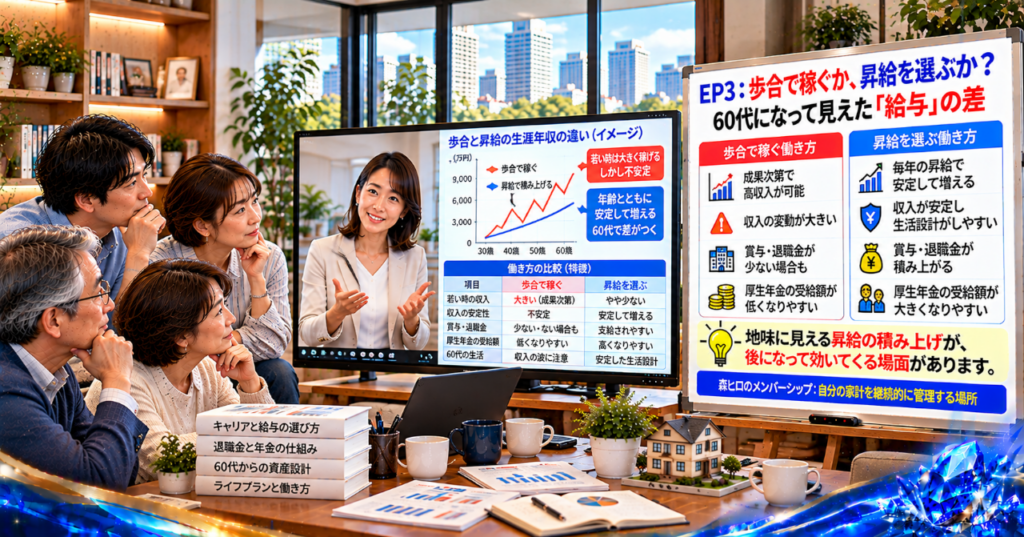
現役時代は、どちらが多く稼げたかで比較しがちです。
けれども、60代以降の暮らしまで考えると、収入の高さだけでは見えない違いが浮かび上がります。
歩合で稼ぐか、昇給を積み上げるか。
その選択を、将来の年金や家計の安定という視点から考えてみます。
【幻想|歩合で稼げる人ほど、老後も有利だと思っている】
営業職には、成果が収入に反映される魅力があります。
契約を増やせば歩合が増える。売上が伸びれば評価も上がる。自分の力で年収を押し上げられることは、大きなやりがいにつながります。
基本給が大きく変わらなくても、成果次第で収入が増えるなら、昇給を待つより効率がよいと感じるかもしれません。
実際、歩合によって高い収入を得られる人もいます。
ただ、現役時代に稼げたことと、60代以降も安定した収入を確保できることは、同じではありません。
稼ぐ力があることと、稼いだお金を将来まで残せることは別の話です。
歩合が減ったときに家計を維持できるのか。退職後の収入が減っても、住宅ローンや生活費を支えられるのか。
こうした問いは、年収が高いときほど後回しになりがちです。
【違和感|目立つ成果と、地味な昇給の積み重ね】
建築業界で30年、住宅営業や設計、積算、現場事務、建築関係のITに携わってきました。
住宅営業では、契約を獲得した成果が数字に表れます。売上が伸びれば、自分の働きが評価されたと感じやすいものです。
一方、毎年少しずつ基本給が上がっていく働き方は、派手さに欠けるかもしれません。
その月の収入だけを比べれば、歩合で大きく稼いだ人のほうが有利に見える場面もあります。
けれども、収入の増え方には違いがあります。
成果によって変動する収入と、基本給や固定的な賃金が積み上がる収入では、毎月の見通しも、社会保険の記録への反映のされ方も同じではありません。
年収の数字が似ていても、その内側にある給与の仕組みは違います。
【誤解|歩合で増えた収入は、将来の年金にも同じように反映される】
厚生年金は、加入期間中の報酬や賞与の記録などをもとに計算されます。
毎月の給与は標準報酬月額、賞与は標準賞与額として扱われます。基本給だけでなく、制度上の対象となる各種手当や歩合給も、報酬に含まれる場合があります。
ここで気をつけたいのは、歩合給だから年金に反映されにくい、と一律には言えないことです。
毎月の歩合が変動しても、固定的賃金に変動がなければ、随時改定の対象にならない場合があります。一方、定時決定では対象期間の報酬をもとに標準報酬月額が決まるため、歩合給も条件に応じて反映されます。
基本給の昇給であっても、上がった金額がそのまま年金額に加算されるわけではありません。加入期間や報酬の記録などを含めて考える必要があります。
歩合か昇給かという名前だけで、将来の有利・不利は決まりません。
【構造|収入の増え方が、家計の安定を左右する】
歩合で収入を得る働き方には、成果が大きな収入につながる可能性があります。その反面、売上や契約件数が落ちれば、収入が減ることもあります。
昇給を積み重ねる働き方は、給与の見通しを立てやすい場合があります。ただし、昇給額や雇用の継続が保証されているわけではありません。
どちらにも強みと弱みがあります。
差が表れるのは、収入を得た後のお金の扱い方です。
年収が増えたとき、生活費まで増やしてしまえば、手元に残る資金は思ったほど増えません。住宅ローンの返済や税負担、教育費などが重なれば、収入の伸びが家計の余裕につながらないこともあります。
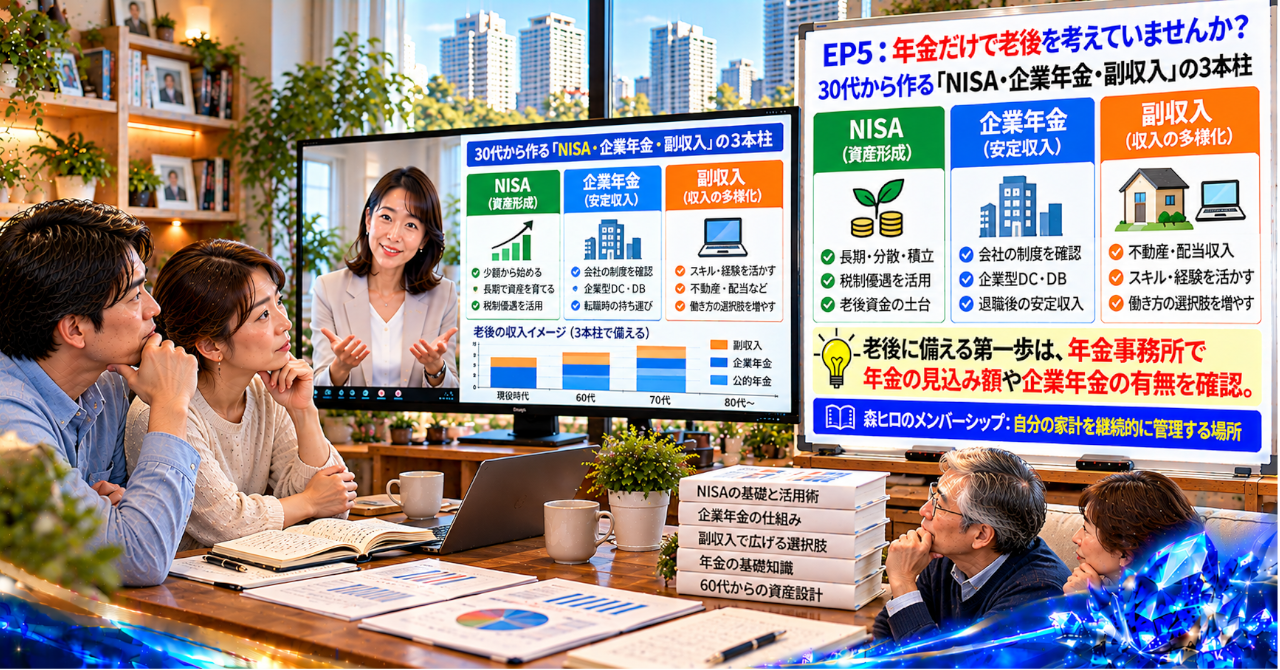
反対に、収入が増えた分を生活防衛資金やNISAの積立に回せば、将来への備えを厚くできる可能性があります。
ただし、NISAには価格変動のリスクがあり、運用益が約束されるわけではありません。不動産収入がある場合も、家賃収入だけでなく修繕費や税負担を差し引いた手残りを見る必要があります。
収入を増やす力と、増えたお金を管理する仕組み。この両方がそろって、家計の安定につながります。
【盲点|年収の差ばかり見て、将来に残るお金を見ていない】
人は短期的な裏技を求めます。
歩合率の高い会社に移れば、もっと稼げる。成果を上げれば、将来の不安も小さくなる。そう考えること自体は自然です。
しかし、断定して言えば、稼ぐ金額を増やすだけでは、老後の安心は完成しません。
現役時代に高収入を得ても、支出が膨らみ、資産が残らなければ、退職後に使えるお金は限られます。
ここで役立つのが、家計のB/S設計です。預貯金やNISA、不動産などの資産と、住宅ローンなどの負債を並べ、毎月のキャッシュフローと合わせて確認します。
収入、支出、資産残高を見える化すれば、歩合が減った場合にどれだけ家計へ影響するかも考えやすくなります。
【設計|森ヒロなら、稼ぎ方と残し方を一緒に見る】
森ヒロなら、歩合と昇給を年収だけで比較しません。
基本給や歩合率、賞与の条件を確認し、給与の変化が厚生年金の記録にどう反映されるのかを見ます。
そのうえで、住宅ローンや生活費を差し引き、毎月いくら残せるかを考えます。
NISAを活用するなら、積立額だけでなく、退職後にどの資産から取り崩すのかも設計に含めます。
家計を会社のように捉え、収入と支出、資産と負債をつなぐ。これが、60代の暮らしを考えるための視点です。
Web運営でも、売上だけを追うのではなく、流入から導線、成約までのデータを分析します。CVRを確認し、計画と実績の差を見ながら改善する。家計も同じように、定期的な確認とPDCAを重ねることで、変化に気づきやすくなります。
管理を自動化できる部分は仕組みに任せ、判断が必要なところに時間を使う方法もあります。
【行動|給与明細で、収入の増え方を確かめる】
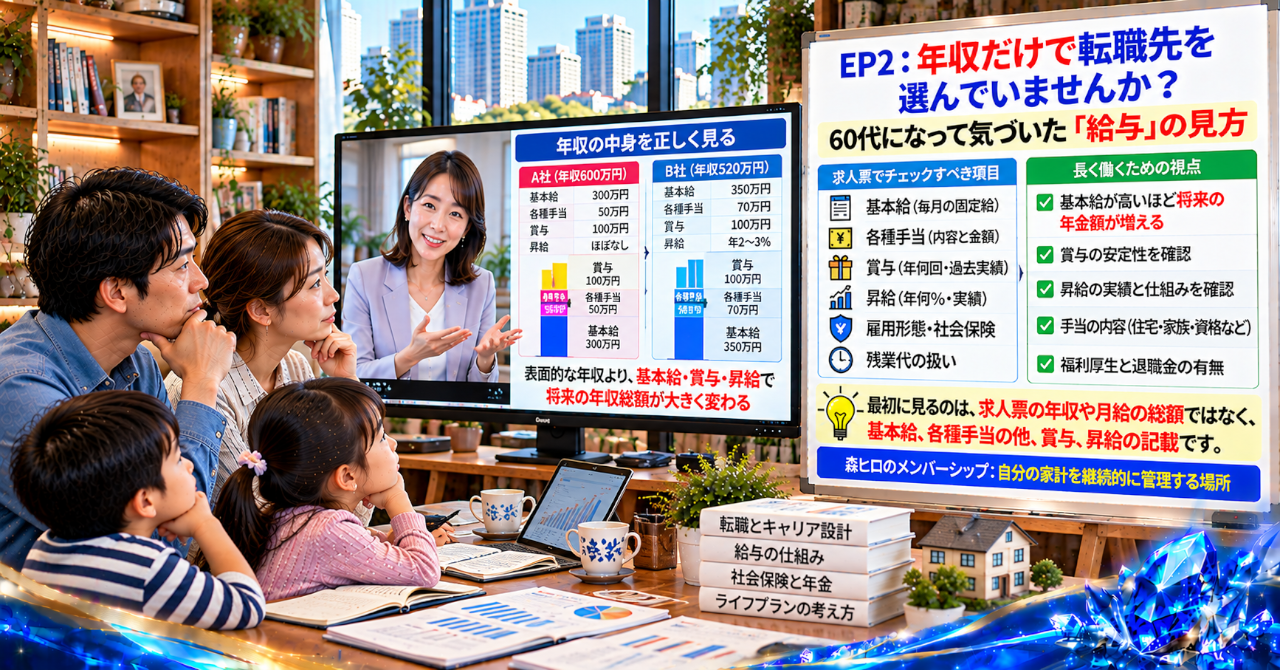
給与明細を見て、増えたのが基本給なのか、歩合給なのか、歩合率や単価の変更によるものなのかを確認する。
そのうえで、年金記録と家計の収支を照らし合わせると、今の働き方を将来につなげて考えやすくなります。
あなたが比べていたのは、本当に給与の高さだったのでしょうか。それとも、60代以降まで続く収入の強さだったのでしょうか。
歩合で稼ぐか、昇給を積み上げるか。その答えは、現役時代の年収差だけでは決まりません。
【注意事項】
本記事は一般的な情報提供を目的としています。厚生年金の具体的な年金額は、個々の加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。詳細は日本年金機構などの公的情報をご確認ください。
資産運用にはリスクが伴います。最終的な投資判断は、ご自身の資産状況や生活設計を踏まえて行い、必要に応じて専門家にご相談ください。
個別の税務、不動産取引、社会保険の手続きなどについては、税理士、社会保険労務士、不動産会社などの専門家にご相談ください。
景品表示法に抵触するおそれのある断定表現・誇張表現を避け、一般的な制度説明と考え方を紹介しています。
本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
歩合で稼ぐか、昇給を積み上げるか。現役時代の収入の違いは、給与の仕組みだけでなく、家計にどれだけお金を残せるかによっても変わります。
年金、住宅ローン、NISA、生活費、保有資産。それぞれの数字をつなぎ、継続的に見直す仕組みが必要です。
メンバーシップでは、家計を会社のように捉えるB/S設計や、資産・負債・キャッシュフローを継続的に管理する考え方を扱っています。
収入を増やすことだけでなく、将来に残るお金を管理する仕組みを考えてみませんか。
https://serverstyle.biz/salary-slip-pension-60s/
https://serverstyle.biz/job-change-salary-pension/
\ 最新情報をチェック /

コメント