そんな期待が生まれるのは自然なことです。
けれども、求人票に書かれた年収だけで転職先を決めてしまうと、見落とすものがあります。
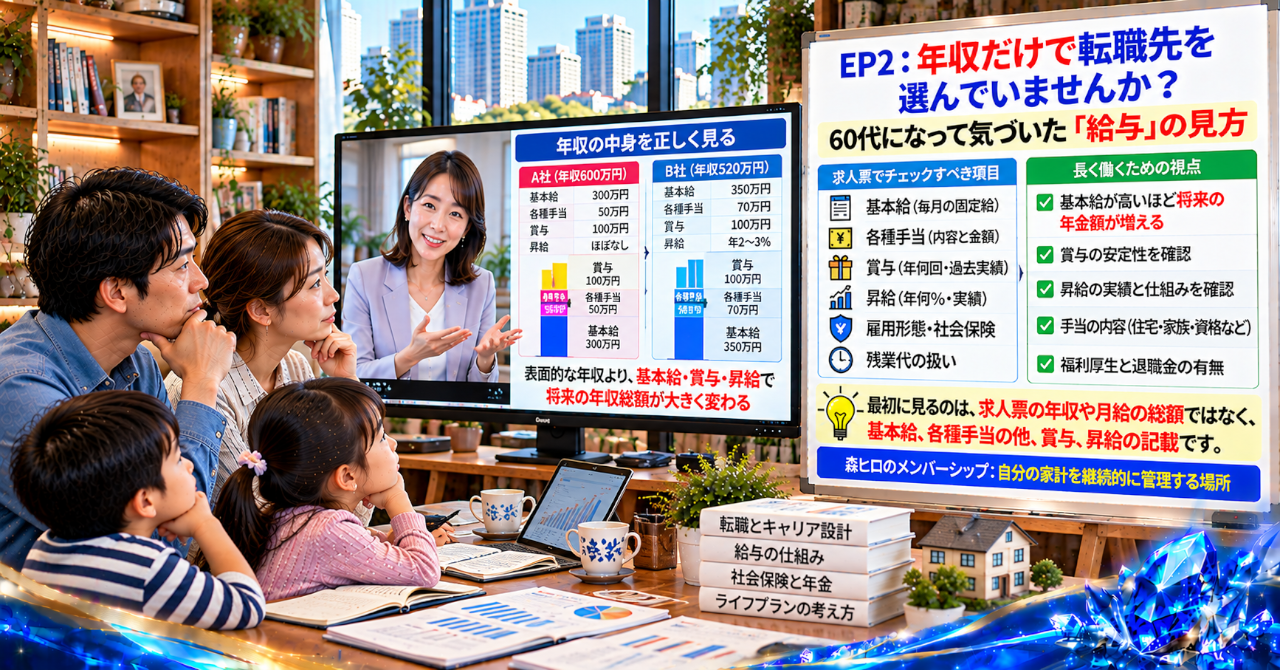
同じ年収でも、基本給、手当、賞与の配分によって、給与の仕組みは違う。
その違いは、毎月の生活費だけでなく、厚生年金や会社独自の退職金制度にも関係してきます。
30代、40代、50代の転職は、目先の収入を増やすためだけの選択ではありません。
これからの働き方と、60代の暮らしをつなぐ選択でもあるのです。
【幻想|年収が高ければ、将来も安心できる】
転職で年収が上がれば、生活に余裕が生まれる。
この考え方そのものが間違っているわけではありません。
収入が増えれば、貯蓄やNISAへの積立額を増やせる可能性があります。住宅ローンの返済に余裕が生まれ、教育費や将来の生活費にも備えやすくなります。
ところが、年収という数字には、給与の中身が隠れています。
基本給がいくらなのか。手当は毎月いくら支給されるのか。賞与は何か月分なのか。固定残業代は含まれているのか。
こうした条件を見ないまま、年収の総額だけで転職先を比較すると、入社後に想像との違いを感じることがあります。
年収が高い会社と、長く安心して働ける会社は、必ずしも同じではありません。
【違和感|求人票の年収と、働き続けるための条件がずれている】
建築業界で30年、戸建住宅の営業や設計、アパート設計、積算、現場事務、建築関係のITに携わってきました。
住宅の仕事では、見積書の合計金額だけを見ても、工事の全体像は分かりません。
同じ金額でも、材料費の割合が違う。工事範囲が違う。後から必要になる費用も違う。
数字の総額だけでは、比較したつもりでも、実際には条件を比べられていないことがあります。
転職先の給与も似ています。
求人票の年収が高くても、賞与の割合が大きいのか、毎月の給与に固定残業代が含まれるのか、昇給の仕組みがどうなっているのかによって、受け止め方は変わります。
比較するべきなのは、年収の高さだけではなく、その年収がどのような条件で成り立っているかという点です。
【誤解|年収が上がれば、年金や退職金も有利になる】
転職によって年収が上がれば、将来の年金も同じ割合で増える。
そう考えたくなりますが、年金の仕組みはそこまで単純ではありません。
老齢厚生年金は、加入期間や報酬の記録などをもとに計算されます。毎月の給与は標準報酬月額、賞与は標準賞与額として扱われ、基本給だけでなく、制度上の対象となる手当も報酬に含まれます。
そのため、手当が多い給与だから年金に不利、基本給が高ければ必ず有利、と一律には判断できません。
一方、退職金は会社ごとの制度によって計算方法が異なります。基本給や勤続年数、役職、退職時の条件などが関係する制度もあれば、別の算定方法を採用している会社もあります。
年収の総額だけでは、年金も退職金も判断しきれない。
ここに、転職を考えるときの見落としがあります。
【構造|年収総額だけでは、給与の仕組みが見えない】
求人票では、基本給、定額的に支払われる手当、固定残業代、賞与などが分かれて記載されることがあります。
それぞれの項目には、違う役割があります。
基本給は毎月の給与の土台となり、賞与は会社の業績や支給条件などによって変わる場合があります。固定残業代には、対象となる時間数や金額などの確認も必要です。
昇給制度についても、制度があることと、実際にどの程度昇給するかは別の話です。
転職先の売上が増加していても、人件費や事業コストが増えていれば、将来の給与や賞与が約束されるわけではありません。
会社の経営状態と、個人の給与条件は分けて見る必要があります。
家計も同じです。
給与が増えても、住宅ローンや生活費が膨らみ、税負担や管理コストが増えれば、手元に残るお金は思ったほど増えないことがあります。
NISAや不動産収入を含めて将来の暮らしを考えるなら、収入額だけでなく、支出を差し引いたキャッシュフローまで見なければなりません。
年収は収入の大きさを示す数字であり、家計の余裕そのものを示す数字ではないのです。
【盲点|見ているのは年収で、60代まで続く条件ではない】
人は短期的な裏技を求めます。
転職で年収を一気に上げたい。昇給の早い会社に移りたい。手取りを増やして、将来への不安を小さくしたい。
その気持ちは分かります。
ただ、断定して言えば、年収の数字だけを追いかけても、60代の家計は設計できません。
転職先で収入が増えても、住宅ローンの返済や生活費が増えれば、貯蓄に回せる金額は限られます。
NISAの積立額を増やせたとしても、退職後にどの資産から取り崩すのかが決まっていなければ、長期の資金計画は立てにくいままです。
不動産収入があっても、修繕費や税負担を差し引いた手残りが少なければ、生活を支える力は限られます。
こうした数字を一つにつなぐのが、家計のB/S設計です。
資産と負債、毎月の収入と支出を見える化すれば、転職による収入の変化が家計全体にどう影響するのか、考える手がかりになります。
【設計|森ヒロなら、年収よりも給与の中身から見る】
森ヒロなら、転職先を比較するとき、年収の総額だけでは決めません。
求人票の基本給、各種手当、固定残業代、賞与、昇給制度を確認し、退職金制度の有無や算定条件も調べます。
そのうえで、転職後の手取り額と生活費、住宅ローンの返済額を照らし合わせます。
年収が増えることだけでなく、毎月いくら残せるのか。将来の年金記録にどのように反映されるのか。退職後の収入が減ったとき、家計を維持できるのか。
ここまで考えると、求人票の見え方が変わります。
Web運営でも、流入数だけで成果を判断することはありません。導線を通って成約に至る割合、つまりCVRや、その後の収支までデータ分析を重ねて改善します。
家計も、給与明細や年金記録、資産残高を確認し、計画と実績の差を見ながらPDCAを回していく考え方が役立ちます。管理を自動化できる部分は仕組みに任せ、判断が必要なところに時間を使う方法もあります。
ただし、どの会社を選ぶべきかは、年齢や職歴、家族構成、住宅ローン、将来の働き方によって変わります。
給与の条件を比較することと、60代の暮らしを設計することは、つながっていても同じ作業ではありません。
【行動|求人票を、年収の総額だけで終わらせない】
転職を考えているなら、求人票にある基本給、手当、固定残業代、賞与、昇給の記載に目を向けてみる。
退職金制度についても、制度の有無だけでなく、支給条件や計算方法を確認する。
母親からの助言にもあったように、目に入りやすい総額だけで判断せず、内訳まで見ることが、後悔を減らす手がかりになります。
あなたが比べているのは、年収の高さでしょうか。それとも、60代の暮らしまでつながる給与の仕組みでしょうか。
この違いに気づくことが、転職と将来の家計を考える出発点になります。
給与の中身が分かっても、住宅ローン、年金、NISA、退職後の支出をどう組み合わせればよいのか。その設計には、もう一段深い視点が必要です。
【注意事項】
本記事は一般的な情報提供を目的としています。厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なります。給与明細の一項目だけから将来の年金額を判断することはできません。詳細は日本年金機構などの公的情報をご確認ください。
退職金制度や支給条件は会社によって異なります。転職先の雇用条件や退職金規程などを確認し、必要に応じて専門家にご相談ください。
資産運用にはリスクが伴います。NISAの運用や資産の計画的な取り崩しは、ご自身の家計状況や将来設計を踏まえて判断する必要があります。
本記事内のコンテンツは著作権により保護されています。無断転載・外部共有はご遠慮ください。
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
転職で年収が上がっても、それだけで将来の家計が安定するとは限りません。
給与、年金、住宅ローン、NISA、生活費。これらを別々に見るのではなく、家計全体の数字をつなぎ、継続的に見直す仕組みが必要です。
メンバーシップでは、家計を会社のように捉えるB/S設計や、資産・負債・キャッシュフローを継続的に管理する考え方を扱っています。
年収の高さだけで判断せず、60代まで見据えた家計管理を考えてみませんか。
\ 最新情報をチェック /

コメント