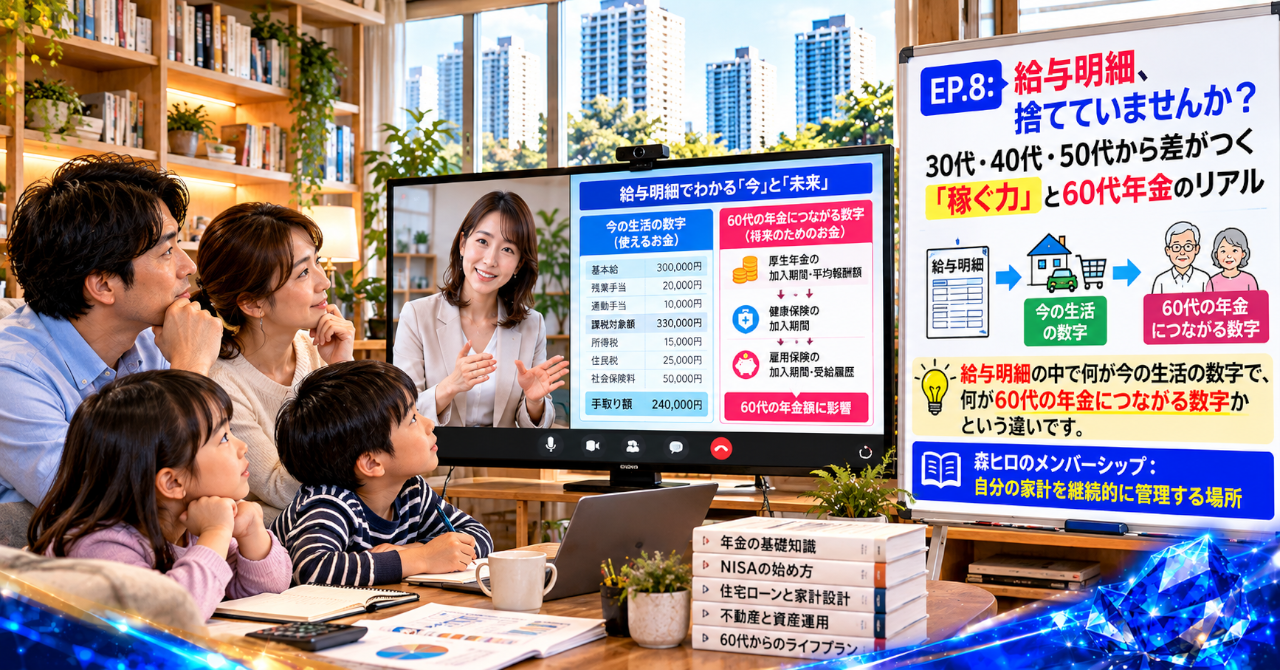
毎月、給与が振り込まれる。
住宅ローンを払い、生活費をやりくりし、少しずつ貯金も増えている。
それなりに働いているし、収入もある。だから、将来のお金も何とかなるだろう。
そんな感覚を持ったことはないでしょうか。
けれど、給与明細を見ているとき、私たちは何を確認しているのでしょう。
多くの人が気にするのは、総支給額と手取り額です。今月はいくら稼いだのか、いくら使えるのか。その数字は、日々の生活に直結しています。
一方で、今の稼ぎ方が60代の収入にどうつながっているのかまで考える機会は、意外と少ないものです。
30代、40代、50代は、まだ働ける時間が残っています。
だからこそ、今の収入をどう見るかで、将来への備え方も変わってきます。
【幻想|手取りが多ければ、将来も安心だと思っていませんか】
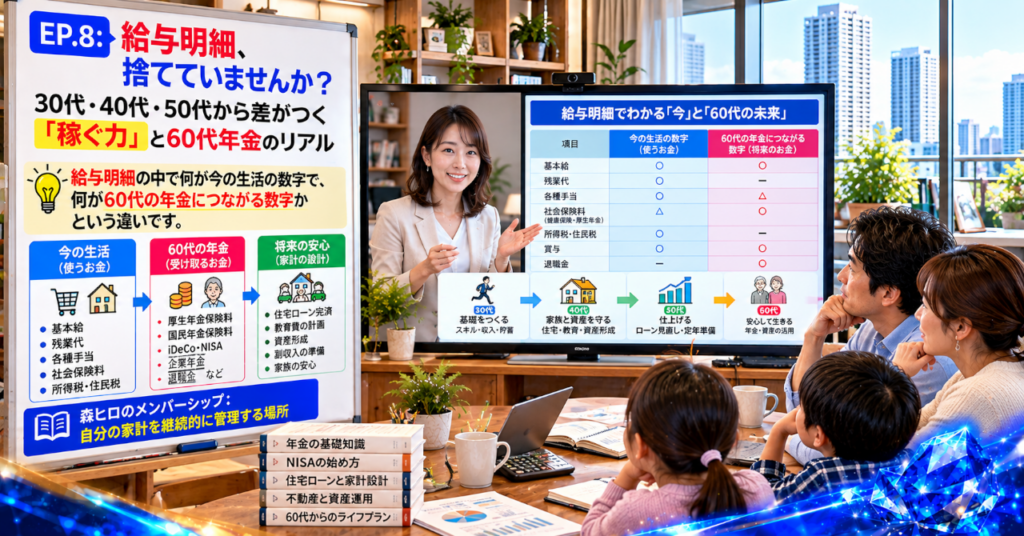
毎月の手取りが増えると、少し安心します。
昇給があれば生活に余裕が生まれ、残業代が増えれば貯金に回せるお金も増える。仕事を頑張った結果が数字に表れるのは、うれしいことです。
ただ、その数字だけを見ていると、見落とすものがあります。
今月、自由に使えるお金と、将来の年金につながる記録は同じではありません。
給与明細には、基本給、残業代、各種手当、社会保険料などが記載されています。
手取りだけを確認して明細を捨ててしまえば、収入の内訳を振り返る機会も失われます。
今の働き方で、何が収入を支えているのか。昇給によって基本給が増えているのか。それとも、残業や手当によって総支給額が膨らんでいるのか。
同じ月収でも、その中身は人によって違います。
この違いを見ないまま働き続けることに、少し立ち止まって考えたい問題があります。
【違和感|稼いでいる実感と、将来に残るものは違う】
私は建築業界で30年以上、戸建住宅の営業や設計、アパート設計、積算、現場事務、建築関係のIT業務に携わってきました。
仕事の現場では、表面に見える数字だけでは、実際の状態を判断できない場面が数多くあります。
住宅の計画でも、建築費だけを見て判断すると、あとから維持費や資金計画の問題が見えてくることがあります。
数字は、一つだけを見ても全体像が分からないのです。
給与も同じです。
毎月きちんと給料を受け取っている人ほど、自分は将来に向けても積み上がっているはずだと感じやすいかもしれません。
しかし、稼いでいることと、将来のお金が積み上がっていることは同じではありません。
問題は、収入が高いか低いかだけではありません。
今の稼ぎ方が将来の年金にどう残るのか。そのつながりを、自分の言葉で説明できるかどうかです。
給与明細を捨てる行為そのものより、そこに書かれた数字を別々のものとして眺めていることに、見えにくい課題があります。
【誤解|手取りが増えれば、年金も同じように増えるのか】
給与から税金や社会保険料が差し引かれると、実際に使える金額は総支給額より少なくなります。
そのため、生活の実感としては、手取り額が収入を判断する基準になりがちです。
一方、厚生年金の計算には、手取り額ではなく、標準報酬月額や標準賞与額、加入期間などが関係します。
ここを混同すると、今の生活が順調に回っていることを、将来の年金も十分に備わっているという安心感につなげてしまいます。
たとえば、残業が増えて総支給額が上がった月と、基本給そのものが上がった場合では、収入の背景が異なります。
もちろん、残業代などが年金の計算に関係する場合もあります。実際の扱いは報酬の種類や制度上の条件によって変わるため、単純な比較はできません。
だからこそ、給与明細の一つの数字だけで判断するのは危ういのです。
今の生活が回っていることと、60代以降の収入が十分に備わっていることは、分けて考える必要があります。
【構造|見えている数字と、積み上がる数字が違う理由】
給与明細には、収入の入口から手取りに至るまでの流れが記録されています。
会社から支給される給与があり、そこから税金や社会保険料などが差し引かれ、残った金額が生活費や貯蓄に回ります。
この流れを家計のキャッシュフローとして見ると、毎月のお金がどこへ向かっているのかが見えてきます。
しかし、将来の年金は、毎月の手取り額をそのまま積み上げて計算する仕組みではありません。
厚生年金では、報酬に応じた記録や加入期間などが関係します。賞与についても標準賞与額として扱われるため、月々の給与だけでは全体を捉えきれません。
家計の収支を管理する視点と、将来の年金記録を確認する視点は、つながっていても同じではありません。
この違いを知らずに働き続けると、収入が増えた理由も、将来への備えがどこまで進んでいるかも、見えにくくなります。
【盲点|給与明細には、働き方を見直す手がかりがある】
見落とされやすいのは、総支給額の内訳です。
基本給がどの程度あるのか。残業代や各種手当が収入のどれほどを占めているのか。賞与の支給状況はどうなっているのか。
こうした情報を継続して確認すると、今の収入が何によって支えられているのかを振り返れます。
年金についても、給与明細だけで判断するのではなく、ねんきんネットで加入記録や年金見込額を確認することで、今の働き方と将来の収入を結びつけて考えやすくなります。
収入が増えても、生活費や住宅ローン、税負担などが同じ割合で増えれば、家計に残るお金は思ったほど増えません。
NISAや不動産収入を検討する場合も、運用資産や物件の価値だけではなく、手元に残るお金の流れを見る必要があります。
収入の多さだけでなく、何が残り、何が出ていくのか。
この視点が、将来の家計を考える入口になります。
【設計|森ヒロなら、給与明細から将来の家計を見る】
私なら、給与明細をその月の手取り確認だけで終わらせません。
今の収入がどのような構造で成り立っているのか。そして、その収入を生活費、住宅ローン、貯蓄、将来の資産形成へどうつないでいるのかを見ます。
家計を会社に置き換えて考えると、給与は収入の入口であり、生活費は支出です。預貯金やNISA、不動産などは、家計の資産を構成する要素になります。
ここで必要になるのが、家計のキャッシュフローとB/S(貸借対照表)の視点です。
毎月のお金の動きを確認するだけでなく、資産と負債を一緒に見れば、今の家計がどのような状態にあるのかを把握しやすくなります。
将来は年金だけで足りるのか。住宅ローンの返済はいつまで続くのか。NISAを取り崩す場合、どのような計画が必要なのか。
こうした問いは、給与明細だけでは答えが出ません。
給与明細、年金記録、家計の収支、資産と負債をつなげて見ること。
それが、60代の生活を考えるための設計の出発点になります。
【行動|今の自分は、何を見て働いているのか】
手元に給与明細が残っていれば、基本給、残業代、各種手当、社会保険料の欄を見比べてみる。
そして、ねんきんネットの記録や年金見込額と照らし合わせる。
その数字だけで将来を決めつける必要はありません。
ただ、今の自分が手取りを追って働いているのか、それとも将来に残る収入の土台まで意識して働いているのか。
この問いに向き合うだけでも、給与明細の見え方は変わってきます。
給与明細は、今月の生活を確認する紙であると同時に、将来の家計を考えるための手がかりでもあります。
見えている収入と、将来に残る収入の土台は同じではありません。
その違いに気づいたとき、60代設計は少しずつ現実のものになっていきます。
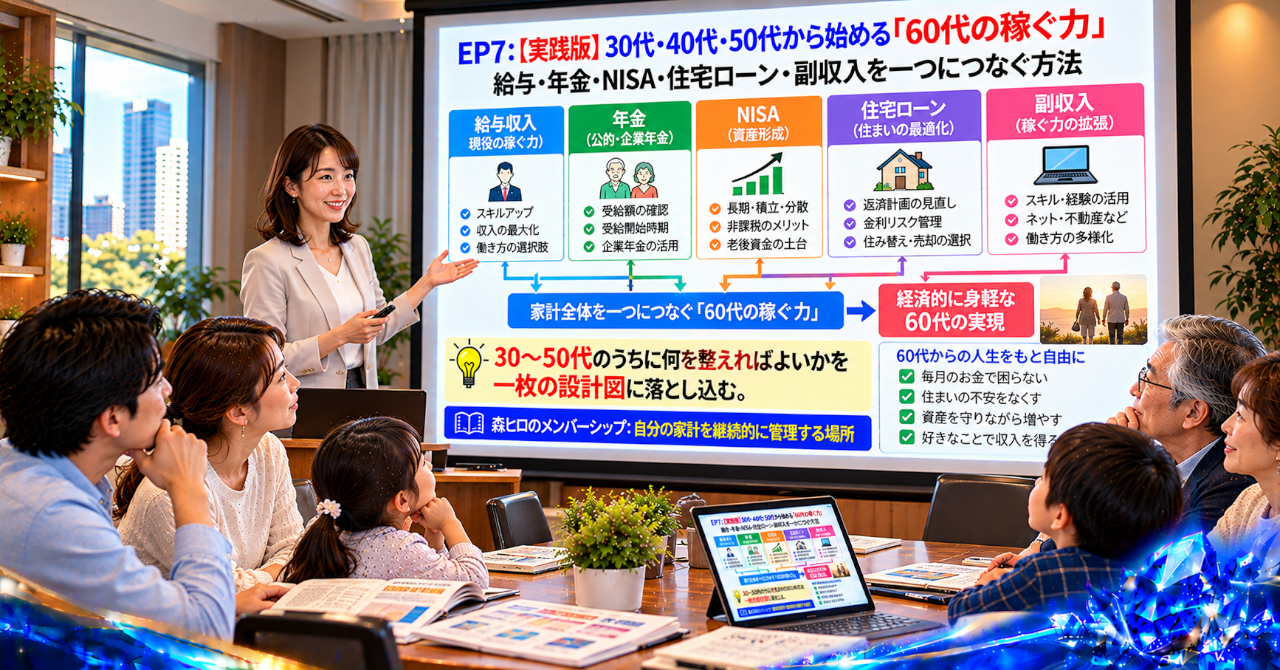
森ヒロのメンバーシップ|自分の家計を継続的に管理する場所
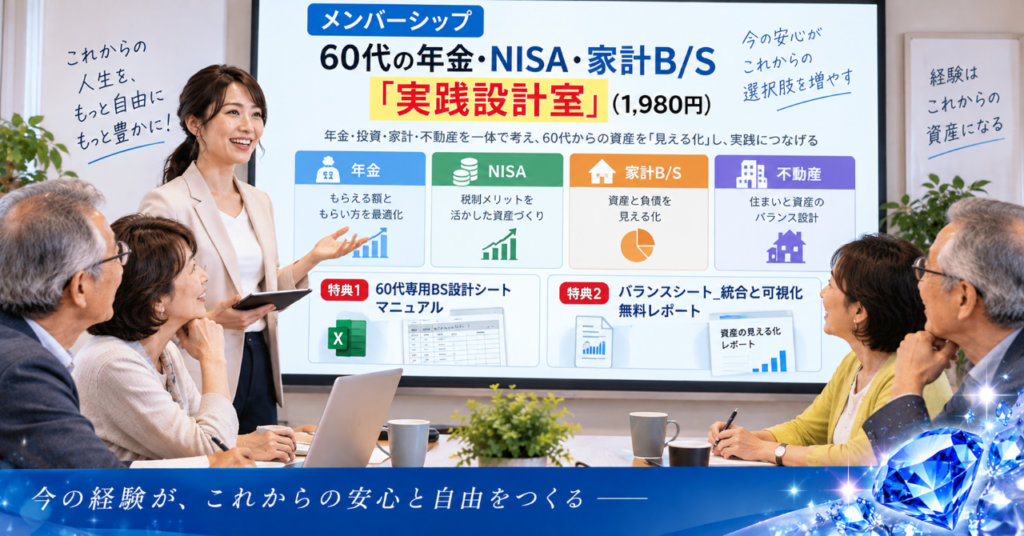
→ 森ヒロのメンバーシップ:自分の家計を継続的に管理する場所はこちら
給与明細を見直すだけでは、年金、NISA、住宅、不動産、毎月の生活費までを一度に把握することはできません。
それぞれの数字をつなぎ、自分の家計が今どのような状態にあるのかを確認する仕組みが必要になります。
森ヒロのメンバーシップ「60代の年金・NISA・家計B/S『実践設計室』」では、家計の見える化と資産設計を継続して考えるための情報を提供しています。
60代専用BS設計シートのマニュアル、B/S統合と可視化のレポート、メンバー特典マガジン、年金・NISAの老後収入設計に関する資料を通じて、自分の家計を見直す土台を整えていきます。
自分の家計を一度確認して終わりにするのではなく、収入や支出の変化に合わせて見直していく。そのための実践設計室です。
【注意事項】
本記事は、年金や家計設計に関する一般的な情報提供を目的としています。
厚生年金の具体的な年金額は、加入期間や報酬記録などによって異なり、給与明細の一項目だけから判断することはできません。正確な加入記録や年金見込額は、日本年金機構の「ねんきんネット」などで確認してください。
税務上の個別判断については税理士、社会保険の個別判断については社会保険労務士などの専門家にご相談ください。
資産運用には価格変動などのリスクがあり、最終的な投資判断はご自身の責任で行ってください。
本記事の著作権は筆者に帰属します。無断転載・複製・外部共有はご遠慮ください。
https://serverstyle.biz/60s-earning-power-household-finance/
https://serverstyle.biz/housing-pension-nisa-household-balance-sheet/
\ 最新情報をチェック /

コメント