“`html
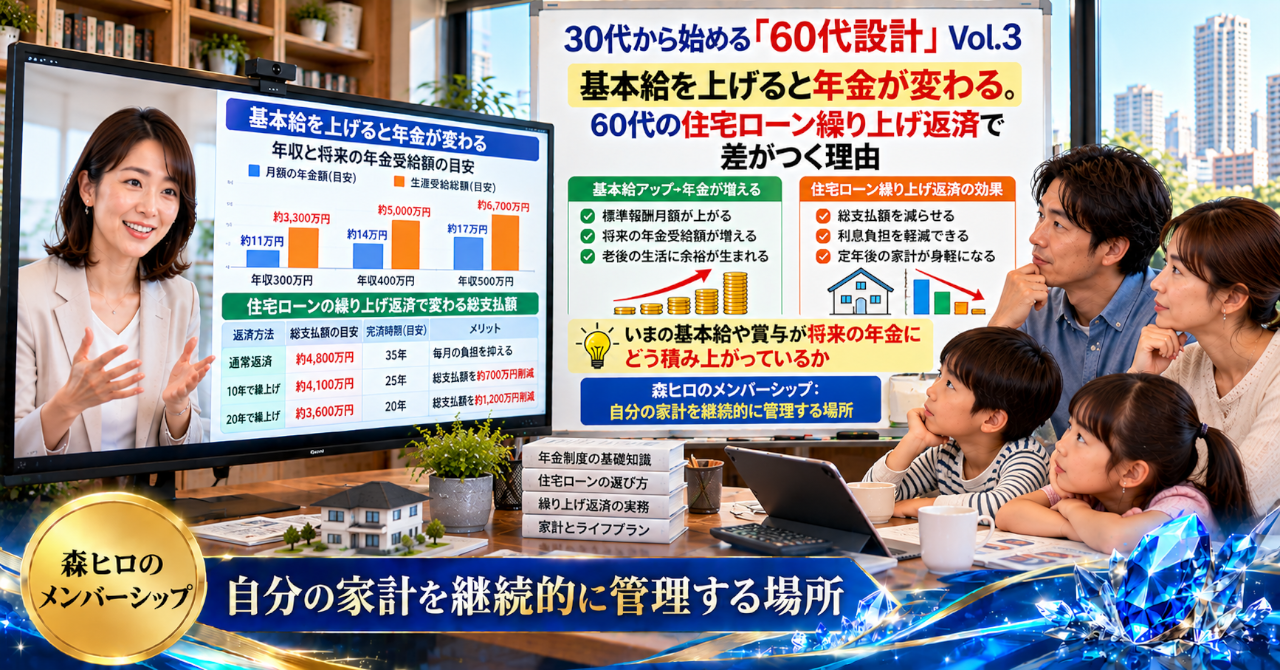
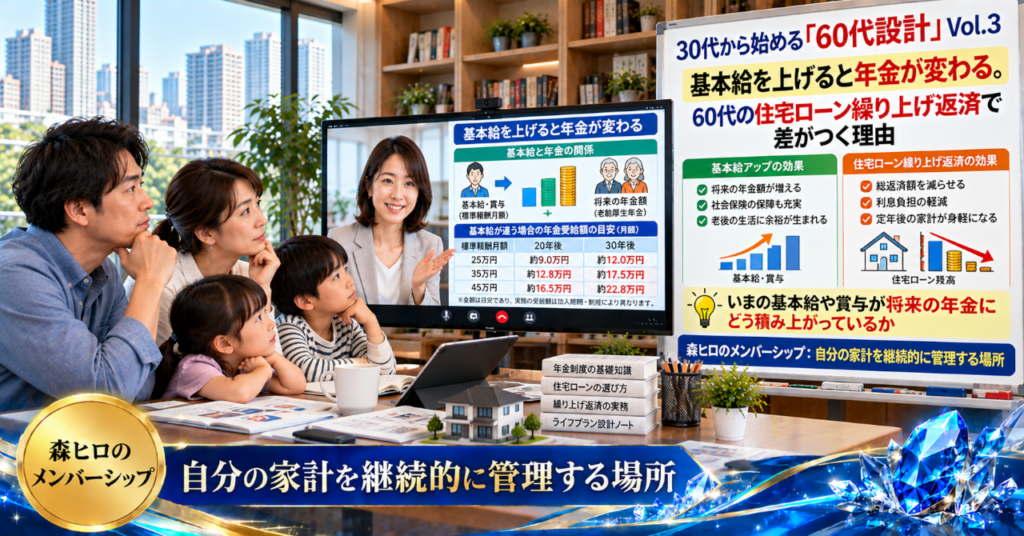
30代から始める「60代設計」Vol.3:基本給を上げると年金が変わる。60代の住宅ローン繰り上げ返済で差がつく理由
数ある住宅や老後資金の記事の中から、ここに立ち寄っていただきありがとうございます。
30代では、給与が今の生活を支えます。
60代では、その給与の積み上げが年金という固定収入に姿を変えます。
だから住宅ローンも、「早く返すか」だけでは判断できません。
30代の給与、60代の年金、住宅ローン、そして手元資金。
別々に見えていた数字を、一つの家計として眺めるところから話が変わります。
【幻想|基本給は今の生活だけを変える】
会社員にとって、基本給が上がれば手取りが増えます。
生活が少し楽になり、住宅ローンにも余裕が出てきます。
そのため、給与アップは「今の生活を良くする話」と考えがちです。
年金は、定年が近づいてから考えればいい。
住宅ローンは、60代まで残っていたら繰り上げ返済すればいい。
そんな分け方をすると、30代と60代の家計がつながりません。
厚生年金は、現役時代の報酬や加入期間などを基に決まります。
つまり、現役時代の給与設計は、老後の固定収入を考える材料でもあるわけです。
ただし、基本給だけで年金額が決まるわけではありません。
各種手当や賞与なども含めた報酬が関係するため、給与明細全体を見る必要があります。
【違和感|返済には敏感なのに年金には無頓着】
住宅ローンの相談では、返済額や金利を気にする人が多くいます。
「あと何年で終わるのか」
「繰り上げ返済したら利息はいくら減るのか」
ここには、かなり敏感です。
ところが、その返済を支える60代の収入になると、急に遠い話になります。
建築業界で30年、住宅営業や設計、積算などの現場を見てきた森ヒロには、ここに違和感があります。
返済額を減らすことと、返済できる家計をつくることは同じではありません。
売上増加を考える仕事でも、流入だけ増やして終わりにはしません。
導線を確認し、CVRを見て、成約までの数字を追います。
家計も似ています。
給与、年金、住宅ローン、NISA、不動産収入をつなげて見なければ、本当のキャッシュフローは見えてきません。
【誤解|住宅ローンは早く消すほど安心】
ここで、一つの断定を少しズラしてみます。
住宅ローンは、早く消せば必ず安心になるわけではありません。
手元の現金を大きく繰り上げ返済へ回せば、ローン残高は減ります。
それ自体は分かりやすい安心です。
でも、その後に病気や介護、住宅修繕、物価上昇などが重なれば、手元資金の少なさが別の不安になります。
60代では、給与収入だけでなく、年金やNISA、不動産収入などを組み合わせる場面も出てきます。
そこへ税負担や生活費が乗れば、見るべきなのはローン残高だけではありません。
返済後にいくら残るのか。
このキャッシュフローまで見て、初めて繰り上げ返済の意味が変わります。
人は短期的な裏技を求める。
しかし家計には、裏技よりも「残るお金」のほうが強く効きます。
【構造|30代の給与と60代の返済は一本につながっている】
30代では、給与を受け取ります。
その給与の中には基本給、各種手当、賞与などがあります。
厚生年金は、こうした報酬と加入期間などを基に将来の年金額が計算されます。
だから、30代の給与設計と60代の年金を完全に切り離すことはできません。
さらに60代では、年金という固定収入を基準に住宅ローンを考える場面が出てきます。
ここで初めて、「収入を育てること」と「負債を減らすこと」の順番が問題になります。
NISAも同じです。
資産を増やすだけではなく、必要な時期に計画的取崩しができるかを見る。
不動産も、所有しているだけではなく、収入を生むのか、維持費や税負担がどうなるのかを見る。
これを家計B/Sに並べると、数字のつながりが見えてきます。
【盲点|繰り上げ返済に使った現金は戻ってこない】
住宅ローンの残高は、毎月の明細を見るだけでも分かります。
一方、将来の年金やNISAの取り崩しは、実感しにくい数字です。
だから人は、目に見えるローン残高を先に消したくなります。
焦りが出るからです。
「定年までにローンをなくしたい」
その気持ちはよく分かります。
ただ、住宅ローンを繰り上げ返済した現金は、基本的には手元へ戻ってきません。
その一方で、60代の生活では現金の役割が大きくなります。
住宅修繕、医療、介護、物価上昇。
想定外の支出が重なる可能性があります。
だからこそ、繰り上げ返済の勝率だけを見るのではなく、返済後の家計が何年耐えられるかを見る視点が必要になります。
【設計|森ヒロなら、給与・年金・ローンを一つにする】
森ヒロの視点では、30代の給与から60代の家計までを一本の線で見ます。
給与の推移を確認する。
年金の見込額を見る。
住宅ローン残高を重ねる。
NISAや不動産収入も加える。
そこから税負担や生活費を差し引き、毎月のキャッシュフローを見える化します。
家計の管理も、毎回ゼロから計算する必要はありません。
データを蓄積して管理の自動化を進めれば、給与、年金、資産、負債の変化を追いやすくなります。
Webではデータ分析を使って、流入、導線、CVRを確認しながらPDCAを回します。
家計でも考え方は同じです。
数字を見える化すると、「返すべきお金」と「残すべきお金」が分かれてきます。
その判断に、NISA設計や計画的取崩しを重ねる。
住宅ローンだけを見ていたときとは、違う景色が見えてきます。
【行動|いまの給与明細から60代を逆算する】
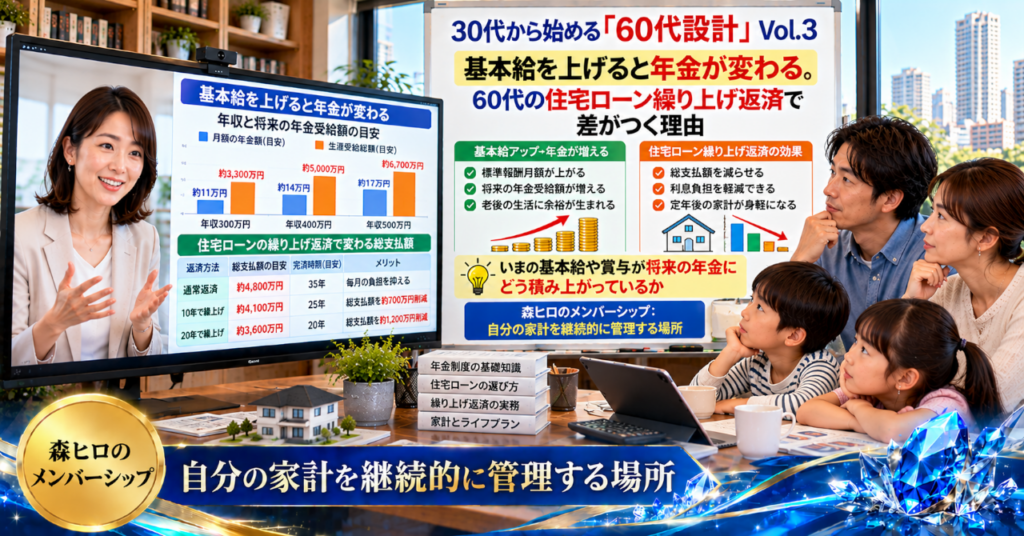
父親から、こんな助言を受けたとします。
「ねんきんネットやねんきん定期便で、いまの給与や賞与がどんな標準報酬として記録されているかを見るんだ」
住宅ローンの残高だけではなく、将来の年金見込額も横に置く。
その二つを並べた瞬間、繰り上げ返済の見え方が変わります。
早くローンを消すことが正解なのではありません。
30代から育てた固定収入と、60代で残しておく現金まで見て判断する。
その家計B/Sを持っているかどうかで、同じ住宅ローンでも結果が変わります。
そして、ここから先には一つの難しい問題が残ります。
金利が上がったとき、年金だけで返済するのか。
NISAを取り崩すのか。
不動産収入を使うのか。
それとも、手元資金を残したまま返済を続けるのか。
この選択を数字で比較しなければ、本当の繰り上げ返済の答えは出ません。
その具体的な比較は、Vol.7で「動的B/S」という形にして整理します。
【森ヒロのメンバーシップ|自分の家計を継続的に管理する場所】
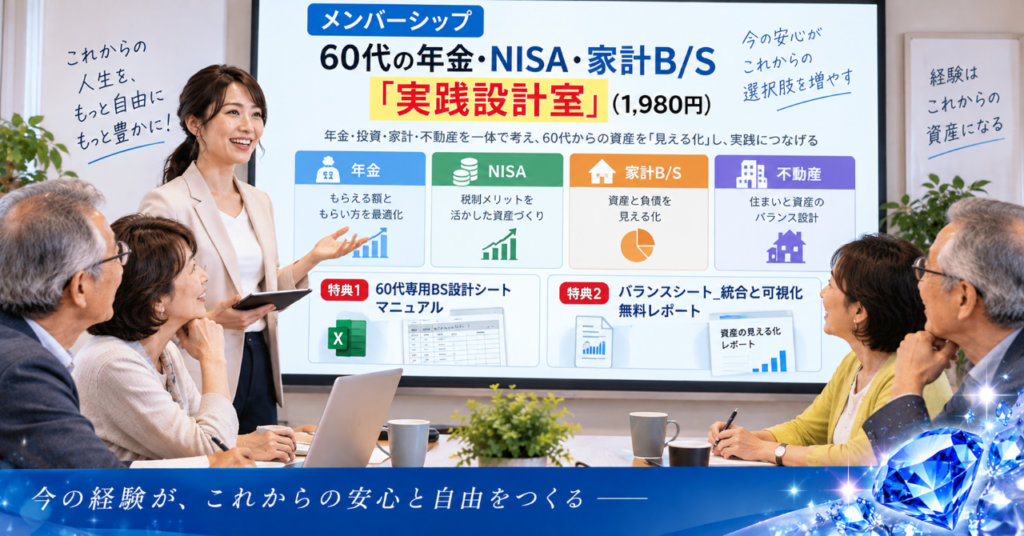
継続的に自分の家計を管理する場所として、森ヒロのメンバーシップでは、60代の年金・NISA・家計B/S「実践設計室」を運営しています。
60代専用BS設計シート、B/S統合と可視化の無料レポート、メンバー特典マガジン、老後収入設計5点セットを用意しています。
【注意事項】
※本記事は税務上の一般的な情報提供を目的としており、個別の税務処理については必ず税理士にご相談ください。
※資産運用にはリスクが伴います。最終的な投資判断や法人設立等の意思決定は、ご自身の責任で行い、必要に応じて税理士、弁護士等の専門家にご相談ください。
※本記事は一般的な情報提供を目的としています。個別の不動産取引については、必ず不動産会社または宅地建物取引士にご相談の上、ご自身の責任で判断してください。
※厚生年金の具体的な年金額は、個々の加入期間、標準報酬、賞与等の記録によって異なります。基本給だけから将来の年金額を判断することはできません。
※繰り上げ返済の有利不利は、金利、残債、返済期間、手元資金、税制、資産運用状況などによって変わります。
※景品表示法に抵触する恐れのある断定表現・誇張表現は避け、事実または仮説として記述しています。
※本記事内のコンテンツは著作権により保護されています。無断転載・外部共有は固く禁じます。
“`
\ 最新情報をチェック /


コメント